Publié le

Comment le délai de prescription impacte les créances ?

Impact du délai de prescription sur les créances

Le délai de prescription

Le recouvrement de créances constitue une préoccupation tant pour les particuliers que pour les professionnels. Néanmoins, il existe des délais de prescription qui restreignent la période durant laquelle une créance peut être exigée dans le cadre d’une procédure de recouvrement judiciaire.

Cet article a pour but d’éclaircir la notion de prescription ainsi que les différentes échéances applicables en France, d’analyser les conséquences en cas de non-respect de ces délais, voir quelles sont les alternatives envisageables mais aussi le délai de prescription en recouvrement de créances.

Sommaire - Procédures et réglementations

Le délai de prescription n'empêche pas la procédure de recouvrement à l'amiable

Qu'est-ce que la prescription et le délai de prescription en recouvrement ?

La prescription constitue un concept juridique qui vise à protéger les débiteurs en restreignant la durée pendant laquelle une créance peut être invoquée en justice. C’est pourquoi il existe des agences de recouvrement qui peuvent simplifier le processus de recouvrement et vous permettre de régler votre créance, une fois que le délai de prescription est dépassé.

La prescription en matière de recouvrement se réfère à l’échéance au-delà de laquelle une action en justice pour récupérer une créance n’est plus admissible. En d’autres termes, c’est la période après laquelle une personne ne peut plus être poursuivie dans le cadre du recouvrement judiciaire.

L’échéance de prescription en recouvrement peut différer en fonction de la législation applicable dans chaque pays. Par exemple, en France, l’échéance de prescription en matière de recouvrement entre deux professionnels est généralement de 5 ans. Cela signifie que si une créance n’a pas été réclamée devant les tribunaux dans les 5 ans suivant son échéance, elle devient irrecevable devant la justice. Pour un débiteur particulier, le recouvrement a une échéance de prescription de 2 ans.

Pour en savoir plus sur l’échéance de prescription en fonction de votre situation, vous pouvez effectuer une simulation via le site du service public Français.

Ces échéances de prescription sont importantes à considérer lors du recouvrement de créances, car elles déterminent la période pendant laquelle une action légale peut être engagée pour récupérer une créance. Mais l’action en recouvrement amiable demeure toujours recevable par un cabinet de recouvrement.

Les différents types de délais de prescription pour les particuliers en France

En matière de recouvrement de créances, les particuliers en France sont assujettis à deux échéances principales de prescription, qui diffèrent selon la nature de la créance.

Délai de prescription de 2 ans pour les dettes liées à des contrats de consommation

Selon l’article L. 218-2 du Code de la consommation, les créances issues de contrats de consommation, tels que les crédits à la consommation, les abonnements, les factures d’énergie, sont soumises à une échéance de prescription de 2 ans. Cela implique que si le créancier n’engage pas d’action en justice dans les 2 ans suivant la date d’échéance de la créance, il perd son droit de recouvrement devant les tribunaux.

Délai de prescription de 5 ans pour les dettes commerciales entre professionnels et particuliers

L’article L110-4 du Code du commerce établit une échéance de prescription de 5 ans pour les créances commerciales contractées entre professionnels et particuliers. Cela englobe des créances découlant de prestations de services, de ventes, de loyers, etc. Si l’échéance de prescription de 5 ans est échue, le créancier ne pourra plus obtenir de recouvrement judiciaire de la créance.

Il convient de souligner que ces échéances de prescription peuvent être suspendues ou interrompues par certaines actions du créancier ou du débiteur, telles qu’un acte de relance, une reconnaissance écrite de la créance ou une mise en demeure. Ces actes peuvent avoir pour effet de prolonger ou remettre à zéro l’échéance de prescription. Par conséquent, il est essentiel pour les créanciers et les débiteurs de prendre en considération ces échéances lorsqu’ils entament des procédures de recouvrement ou de règlement de leurs créances.

En matière civile et commerciale, les échéances de prescription sont généralement calculées à partir de la réception des marchandises ou de l’exécution des prestations de services. Il est envisageable que le vendeur établisse des échéances de règlement différentes, dans la limite de 60 jours à partir de la date d’émission de la facture. Dans ce cas, l’échéance de prescription commencera à courir à la fin des 60 jours.

Quelles sont les sanctions en cas de non-respect et les solutions lorsque le délai de prescription est dépassé ?
En cas de non-respect de l’échéance de prescription, le créancier perd son droit d’action en justice et ne peut plus exiger le règlement de sa créance. Néanmoins, certains actes permettent de suspendre ou d’interrompre la prescription, tels que l’envoi d’une lettre de mise en demeure ou la reconnaissance de la créance par le débiteur. Lorsque la créance est prescrite, c’est-à-dire que l’échéance de prescription est écoulée, le débiteur n’est plus légalement tenu de rembourser la créance. Cependant, cela ne signifie pas que le créancier ne peut plus tenter de récupérer son argent. Il peut essayer de négocier avec le débiteur, recourir à des procédures de recouvrement amiable ou passer par une société de recouvrement de créances.

Lorsque la créance est prescrite, des solutions de recouvrement non-judiciaires sont disponibles.

Le recouvrement de créances est encadré par les échéances de prescription en France et nécessite une maîtrise approfondie des règles juridiques. Ces échéances déterminent la recevabilité de l’action en justice afin d’engager le recouvrement. Au-delà, il existe également d’autres alternatives comme le recouvrement amiable. Si vous avez des interrogations spécifiques pour le recouvrement de vos créances, n’hésitez pas à consulter notre page de contact afin que nous puissions répondre précisément à votre besoin.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le — Un commentaire

Protection judiciaire des majeurs : les différentes mesures

Protection des personnes majeures

La protection judiciaire des majeurs

Parce que certains événements peuvent conduire une personne à devenir vulnérable, et l’empêcher d’administrer par elle-même les dimensions financières ou administratives de son existence, il devient alors envisageable de protéger cette personne par l’instauration d’une protection juridique appropriée.

En France, il existe trois régimes de protection dédiés aux personnes majeures : la sauvegarde, la curatelle et la tutelle.

Dans cet article sur la protection des majeurs et le recouvrement de créances, nous définirons d’abord ce que représente une personne majeure, puis examinerons chacune des 3 mesures de protection existantes afin que vous puissiez saisir les particularités de chacun des dispositifs juridiques mis en place. Il convient de souligner que ces mesures de protection n’influencent nullement le processus de recouvrement de créances.

Sommaire - Procédures et réglementations

Protection judiciaire des majeurs : Les différentes mesures

Ces trois mesures de protection proviennent toutes d’une décision judiciaire et non pas exclusivement de la volonté de l’entourage. En effet, c’est le juge des tutelles qui statue sur la mise en place d’une mesure de protection adaptée.

Ces différentes mesures de protection juridique sont toutes organisées de la plus flexible à la plus contraignante : il n’est pas envisageable de basculer en tutelle sans considérer le passage par la curatelle.

Qu’est-ce qu’une personne majeure ?

Selon le droit civil français, une personne est considérée comme majeure dès qu’elle atteint l’âge de 18 ans et acquiert donc une capacité juridique complète. Cependant, la personne majeure peut être considérée comme vulnérable lorsqu’elle ne dispose pas de sa pleine capacité pour exercer intégralement ses droits.

La sauvegarde de justice

La première protection juridique, qui constitue la moins restrictive des trois, est la sauvegarde de justice. Cette mesure de protection s’applique aux personnes qui nécessitent une protection juridique temporaire ou d’être représentées pour l’accomplissement de certains actes spécifiques.

Sous cette protection, le majeur protégé maintient l’exercice de ses droits. Cela implique qu’il bénéficiera d’une personne à ses côtés qui l’accompagnera dans la gestion de ses droits et de son patrimoine, mais la décision finale demeure celle du majeur protégé.

La sauvegarde de justice n’exerce aucune influence sur la gestion des dossiers de recouvrement. Il s’agit d’une mesure qui concerne l’existence du débiteur en elle-même et le contact s’établit avec lui.

La curatelle

La seconde mesure de protection constitue la curatelle. Elle s’adresse aux personnes qui nécessitent d’être accompagnées ou supervisées de manière continue dans les actes majeurs de la vie civile.

Dans le cadre de cette mesure de protection, le majeur protégé ne perd pas l’ensemble de ses droits mais devra les exercer avec l’accord de son curateur.

Néanmoins, il est possible qu’il soit privé de certains de ses droits, c’est le juge des tutelles qui déterminera ce qui doit être accompli par le majeur placé sous curatelle ou bien par son curateur.

Si le juge décide que la majeure partie des droits du majeur protégé soient désormais sous contrôle et non plus sous assistance comme lors d’une curatelle simple, on évoque alors une curatelle renforcée, qui constitue une mesure hybride entre la sauvegarde et la tutelle.

En matière de recouvrement, cette mesure peut influencer la gestion de certains dossiers car selon les droits de la personne placée sous curatelle, elle pourra soit elle-même répondre au dossier ou alors il faudra directement s’adresser au curateur.

La mise sous tutelle

Pour la dernière mesure de protection juridique, on trouve la tutelle.

Cette mesure s’adresse aux personnes qui nécessitent d’être représentées dans les actes de la vie civile.

D’une certaine façon, le majeur protégé n’est plus décisionnaire, et c’est le tuteur qui récupère l’exercice de ses droits. Là aussi, c’est le juge des tutelles qui déterminera par décision quels sont les pouvoirs du tuteur sur le patrimoine de la personne mise sous tutelle.

Dans cette situation, l’administration du dossier de recouvrement se révèle très différente : il faut impérativement être en relation avec le tuteur, qui est le seul à détenir le pouvoir de régler les créances du débiteur.

Il s’avère essentiel de bien saisir le fonctionnement des différentes mesures de protection juridique des personnes majeures car chacune de ces protections influence l’administration des dossiers en matière de recouvrement de créances.

Si vous rencontrez des difficultés à récupérer vos créances impayées alors n’attendez plus et contactez DCN Recouvrement pour être accompagné au travers des complexités juridiques par une entreprise experte dans le recouvrement de créances, tout en garantissant une approche éthique et respectueuse dans le recouvrement de vos créances.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le

Comment déposer une requête d’injonction de payer ?

injonction de payer tribunal de commerce

Comment déposer une requête d'injonction de payer ?

L’injonction de payer, procédure judiciaire simplifiée, offre à un créancier la possibilité d’obtenir un titre exécutoire par un juge dans l’objectif d’effectuer le recouvrement forcé d’une créance impayée. Cette procédure présente l’avantage d’être rapide, économique et permet de contraindre le débiteur à honorer ses engagements. Dès lors que le recouvrement amiable des créances s’est révélé infructueux et malgré une lettre de mise en demeure de payer, il devient possible pour une société de recouvrement de créances de déposer une requête d’injonction de payer.

Sommaire - Procédures et réglementations

Comment déposer une requête d'injonction de payer ?

Quelles sont les conditions pour pouvoir déposer une requête d’injonction de payer ?

Pour pouvoir déposer une requête d’injonction de payer, le créancier doit s’assurer que sa créance soit liquide, exigible et certaine. La créance doit également ne pas être prescrite.

L’injonction de payer va ici permettre d’obtenir le règlement en passant par un juge dès lors que vous n’avez pas réussi à récupérer la créance dans une procédure de recouvrement amiable. Elle présente l’avantage de pouvoir être utilisée pour tous types de créances, qu’il s’agisse de créances commerciales, de loyers impayés, de factures ou de tout autre type de créance contractée entre des particuliers ou entre des entreprises. En bref, l’injonction de payer concerne les créances qui ne sont pas contestables ou résultant d’une obligation de caractère statutaire.

Qu’est-ce qu’une obligation de caractère statutaire ? C’est une obligation créée par la loi, et non par un contrat ou tout autre acte juridique. En d’autres termes, une obligation à caractère statutaire découle d’un texte de loi ou d’un règlement qui s’impose à tous, même si elle n’a pas été expressément acceptée par les parties concernées.

⚠️ À savoir D’après une étude de l’INSEE, 334 000 requêtes d’injonction de payer ont été déposées auprès des tribunaux de commerce, soit une progression de 11% par rapport à 2021, et 180 000 requêtes d’injonction de payer ont été déposées auprès de tribunaux judiciaires, une augmentation de 8% par rapport à 2021.

Une requête d’injonction de payer constitue une demande en justice, sollicitant au juge de délivrer une ordonnance qui contraint un débiteur à régler une somme due.

Comment déposer une requête d'injonction de payer ?

Dans un premier temps, vous devez compléter un formulaire. Celui-ci varie selon le tribunal auprès duquel vous déposez votre requête (tribunal de commerce ou tribunal judiciaire).

Lorsque la créance est civile, vous devez vous adresser au tribunal judiciaire ; lorsque la créance est commerciale, la juridiction compétente sera le tribunal de commerce. Une particularité est à considérer dès lors que la créance impayée concerne un loyer ou un crédit à la consommation, puisque c’est le juge des contentieux et de la protection qui sera en mesure de statuer sur le dossier.

Deux formulaires Cerfa sont disponibles :

  • Cerfa 12946*02 pour une requête devant le tribunal de commerce
  • Cerfa 12948*06 pour une requête devant le tribunal judiciaire

Quel que soit le formulaire, vous devez y adjoindre les pièces justificatives nécessaires, notamment :

  • Une facture
  • Un bon de commande
  • Un contrat
  • Des relevés de compte
  • Lettre de mise en demeure de payer
  • …


Si une information est manquante, la demande peut être automatiquement rejetée.

Une fois le formulaire correctement renseigné, vous devez transmettre la demande, que ce soit par envoi postal vers le tribunal géographiquement compétent, en vous rendant physiquement au secrétariat-greffe du tribunal approprié, ou par le biais du service numérique Infogreffe. En qualité de créancier, vous avez la possibilité de mandater un conseil juridique ou un officier ministériel pour procéder au dépôt de votre demande.

L’injonction de payer ne nécessite aucune audience car le magistrat rend sa décision directement sur la demande en se fondant sur les éléments probants que vous avez transmis. Il s’agit d’une procédure unilatérale.

Deux issues sont envisageables une fois que le magistrat s’est prononcé sur votre demande :


  • Approuver l’injonction de payer : le créancier obtient un titre exécutoire lui permettant de récupérer sa créance, dans cette situation le juge délivre une ordonnance portant injonction de payer revêtue de la formule exécutoire, on évoque alors un titre exécutoire
  • Refuser la demande : le créancier devra donc initier une procédure de recouvrement judiciaire classique puisque le créancier ne bénéficiera d’aucun recours

L’ordonnance d’injonction de payer doit être notifiée au débiteur. La notification constitue simplement la formalité par laquelle un créancier porte à la connaissance du débiteur un acte de procédure, en l’occurrence une injonction de payer. L’ordonnance doit être notifiée par un commissaire de justice.


L’injonction de payer présente la caractéristique d’être une procédure unilatérale. Cela implique que l’autre partie, le débiteur, n’est pas auditionnée par le juge. Le juge peut donc octroyer l’injonction de payer même si la créance fait l’objet d’une contestation par le débiteur. Celui-ci dispose ensuite d’un délai d’1 mois pour la contester, il peut accéder gratuitement aux pièces justificatives jointes à la requête. Cette ordonnance devient caduque si la notification n’intervient pas dans les 6 mois.

Comment s'exécute l'ordonnance ?

Après l’expiration du délai d’un mois, et si le débiteur n’a pas formulé de contestation à l’injonction de payer, le créancier peut procéder à l’exécution de l’ordonnance. Il appartient au débiteur de régler de son propre chef ou suite à la sollicitation du créancier. Le créancier doit s’adresser à un commissaire de justice pour organiser l’exécution de l’ordonnance.

Quel est le prix d'une injonction de payer ?

Le coût va fluctuer selon la créance et le tribunal auquel vous vous adressez. Dans un cas général, la demande d’injonction de payer sera gratuite, sauf si vous recourez à un avocat ou un commissaire de justice (dans ce cas vous devez régler les honoraires). De plus, la notification par un commissaire de justice engendre obligatoirement des frais de commissaire de justice.

Si vous passez par le tribunal de commerce, le créancier doit s’acquitter des frais de greffe qui s’élèvent à 33,47€ euros. Ensuite, des honoraires sont à envisager si le créancier recourt à un avocat ou un commissaire de justice, mais également pour la notification par le commissaire de justice.

La demande d’injonction de payer constitue une procédure simplifiée unilatérale qui va vous permettre d’obtenir rapidement un titre exécutoire contre le débiteur qui ne règle pas ses créances. Cette procédure s’avère efficace pour obtenir le règlement d’une créance. Elle présente l’avantage d’être accessible et économique. Une société de recouvrement de créances peut vous épauler si vous faites face à un débiteur réfractaire.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le — 3 commentaires

Comment faire une reconnaissance de dette ? Définition et modèle à télécharger

Modèle reconnaissance de dette

Comment faire une reconnaissance de dette ? Définition et modèle à télécharger

La reconnaissance de dette constitue un outil juridique qui permet de faciliter la formalisation d’emprunts entre particuliers, entreprises ou bien les deux. Elle revêt une importance pour établir les modalités précises de l’emprunt afin d’assurer une sécurité à la fois pour le créancier et pour le débiteur.

Dans cet article, DCN Recouvrement détaille la portée juridique de la reconnaissance de dette, vous explique son mécanisme et vous orientera sur la façon de rédiger une reconnaissance de dette.

Sommaire - Procédures et réglementations

Définition et modèle de la reconnaissance de dette

Juridiquement, la reconnaissance de dette ne possède une force probante que si elle satisfait à certaines exigences établies dans le Code civil. Bien qu’elle paraisse simple en apparence, la reconnaissance de dette détient une importance juridique considérable et fondamentale pour la sécurité juridique et financière des parties concernées.

Les fondamentaux de la reconnaissance de dette

Qu'est-ce qu'une reconnaissance de dette?

La reconnaissance de dette constitue un acte écrit par lequel une personne admet être redevable d’une somme d’argent envers un créancier. Il s’agit d’une preuve formelle qui établit l’engagement du débiteur à s’acquitter de sa créance.

Cette reconnaissance peut être établie entre deux particuliers, une entreprise et un particulier, ou entre deux entreprises.

Quelles sont les mentions obligatoires devant figurer dans la reconnaissance de dette ?

Afin d’être juridiquement valable, une reconnaissance de dette doit respecter divers critères fondamentaux. Tout d’abord, l’acte peut être rédigé sous signature privée, ou par acte notarié.

Les informations devant figurer obligatoirement sur l’acte doivent à minima être :

  • L’identité du créancier et du débiteur
  • Modalité de l’emprunt (que ce soit un versement en espèces, un virement bancaire ou un chèque)
  • Le taux d’intérêt, s’il y en a un.
  • La date d’échéance

Cet acte doit avoir été rédigé et signé par le débiteur. La reconnaissance de dette peut être rédigée en PDF et ne doit pas obligatoirement être manuscrite. De plus, il faut faire bien attention à inscrire la somme due à la fois en chiffres, mais aussi en lettres par le débiteur, sans quoi la reconnaissance de dette n’aurait aucune valeur.

Si les montants diffèrent, c’est le montant écrit en toutes lettres qui prévaudra.

✏️ À noter : Une reconnaissance de dette devient obligatoire pour les emprunts supérieurs à 1500 euros entre particuliers, d’après le Décret n°80-533.

Lorsque le montant ou l’ensemble des montants prêtés excède les 5.000€, il devient obligatoire de déclarer cette somme auprès de l’administration fiscale sous peine de s’exposer à une amende mais aussi pour démontrer qu’il s’agit d’un emprunt et non d’une donation.

Quelle valeur juridique à la reconnaissance de dette ?

Force probante et exécutoire

La reconnaissance de dette sous forme de document écrit s’avère indispensable pour pouvoir établir l’existence d’une créance dans un contexte juridique. Elle matérialise le fait que le débiteur s’engage à restituer une somme d’argent déterminée au créancier. Établie sous seing privé ou par acte notarié, la reconnaissance de dette détient une force probante considérable d’après l’article 1376 du Code Civil, à condition que l’ensemble des mentions obligatoires y figurent.

Limites et contestations

Malgré sa portée juridique considérable, la reconnaissance de dette peut faire l’objet de contestations dans certaines circonstances. L’omission de mention obligatoire, l’absence de la somme due en chiffres ou en lettres ainsi que toute autre maladresse de rédaction peuvent provoquer la nullité de l’acte. Par ailleurs, en cas de défaut de règlement, le créancier peut recourir à des procédures amiables voire judiciaires pour récupérer la créance.

Pour des créances supérieures à 5000€, le tribunal judiciaire peut être saisi.

Société de recouvrement et reconnaissance de dette : rôle dans le processus de recouvrement

Si cet acte fonctionne comme une preuve formelle de l’existence de la créance et de l’intention du débiteur à rembourser cette somme d’argent, il permet de grandement faciliter le recouvrement de créances, particulièrement pour les sociétés de recouvrement :

  • L’attestation écrite constitue un document légal certifiant l’existence de cette créance devant les tribunaux, permettant ainsi de consolider la position dominante du créancier.
  • En cas de défaut de remboursement, le créancier peut initier des procédures de recouvrement. Il doit, pour cela, adresser une mise en demeure exigeant le remboursement de cette créance, et ce par courrier recommandé.
  • Dans l’éventualité d’un décès, et si l’acte est juridiquement valide, alors la créance devient exigible auprès des héritiers du défunt. Dans l’hypothèse inverse du décès du créancier, alors la somme devant être récupérée devient partie intégrante de l’actif successoral.

✏️ À noter : La loi impose un délai de prescription de 5 ans pour la reconnaissance de dette. Au-delà de cette période, il ne sera plus possible d’agir en recouvrement sur celle-ci.

Modèle et conseils pratiques pour rédiger et utiliser une reconnaissance de dette

Conseils pour une rédaction efficace et pour éviter les erreurs courantes

Comme évoqué précédemment, une reconnaissance de dette peut être établie librement sous seing privé ou de manière plus formelle sous la forme d’acte authentique devant notaire. Le choix de la méthode à privilégier dépend largement du montant de la créance. Pour une somme modeste, vous n’allez pas vous lancer dans des démarches coûteuses.

Néanmoins, si la créance s’élève à plusieurs milliers d’euros, il serait avisé d’envisager la rédaction d’un acte authentique.

Cette reconnaissance doit comprendre les informations cruciales, sans quoi le moindre défaut pourrait entraîner sa nullité.

Il est primordial d’y indiquer les noms, prénoms, dates de naissance de chacune des parties impliquées. Le montant de la somme prêtée doit apparaître en chiffres et en lettres.

Les conditions de remboursement, y compris le taux d’intérêt s’il y en a un, la date d’échéance, ainsi que la date et la signature du débiteur doivent également figurer dans le document.

Modèle gratuit à télécharger

Vous recherchez un modèle gratuit de reconnaissance de dette au format PDF ? DCN Recouvrement met à votre disposition ce modèle gratuit de reconnaissance de dette dans le but de simplifier vos démarches !


N’hésitez pas à en bénéficier en téléchargeant le modèle accessible ci-dessous.

reconnaissance de dette modèle word

La reconnaissance de dette constitue une preuve juridique formelle, procurant à la fois une sécurité pour le créancier et pour le débiteur.

En respectant ces exigences légales garantissant sa validité et son efficacité, les parties impliquées peuvent avoir confiance dans le processus d’emprunt, mais aussi de récupération de leur argent, le cas échéant, tout en réduisant les risques de différends. Nous nous engageons à vous fournir les outils et les conseils nécessaires pour administrer vos créances de manière efficace et sécurisée, avec par exemple, notre modèle gratuit de reconnaissance de dette en PDF visant à faciliter vos démarches financières.

Pour toute interrogation supplémentaire, n’hésitez pas à contacter notre équipe spécialisée dans le recouvrement par le biais de notre page contact.

L’échéance de prescription d’une reconnaissance de dette s’établit à cinq ans, comme précisé dans l’article 2224 du Code Civil. Cette échéance débute dès lors que le créancier prend connaissance, ou aurait dû avoir connaissance de son droit au remboursement.

Du point de vue du créancier, vous disposez donc de cinq ans pour entreprendre les démarches nécessaires afin de récupérer vos fonds.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le — 2 commentaires

Prescription et recouvrement judiciaire : ce que dit la loi

Prescription et recouvrement judiciaire

Prescription et recouvrement judiciaire : ce que dit la loi

En France, la gestion des créances est réglementée par la législation. Dans le but d’éviter les pratiques abusives et de faire valoir le droit à l’oubli, un délai de prescription encadre la créance. La prescription va déterminer la possibilité de saisir la justice pour obtenir un titre exécutoire, entraînant le recouvrement forcé de la créance par un commissaire de Justice. Il convient de savoir que la prescription peut être tant acquisitive (permet d’acquérir un droit) qu’extinctive (entraîne la perte d’un droit). En France, le délai de prescription fluctue et génère plusieurs questionnements essentiels.

De quelle manière le recouvrement judiciaire peut-il affecter la prescription ? Comment, en qualité de créancier, puis-je entreprendre une action en justice et sur quelle période ? À quel moment puis-je récupérer ma créance impayée grâce à une société de recouvrement de créances en observant le délai de prescription ?

Dans tous les cas, en recouvrement la prescription est extinctive. Nous vous expliquons davantage tout au long de cet article puisque certaines modalités viennent s’ajouter !

Prescription et recouvrement judiciaire
L'importance du délai de prescription dans le cadre d'une procédure de recouvrement judiciaire

Quels sont les délais de prescription en France ?

En matière de recouvrement, plusieurs délais de prescription coexistent en France. Dès lors qu’aucune disposition contraire n’est prévue, le délai de 5 ans s’impose. Ce délai résulte des dispositions du droit commun. Le droit commun se caractérise par son opposition au droit spécial.

Les différents délais de prescription

Pour clarifier, si aucune autre réglementation ne l’encadre, on considère la prescription de droit commun. Cependant, il existe des délais de prescription plus particuliers :

  • 2 ans concernant les prestations de services et de consommation (Code de la consommation)
  • 5 ans entre professionnels (Code du commerce)
  • 10 ans dans le cadre du recouvrement judiciaire dès lors que la créance est matérialisée dans un titre exécutoire

Il faut naturellement savoir déterminer l’instant à partir duquel ce délai de prescription va débuter. Dès lors qu’une procédure de recouvrement amiable est engagée, le délai de prescription débute à compter de la date d’exigibilité de la créance. Cependant, un délai de prescription expiré n’interdit nullement la continuation de la procédure de recouvrement à l’amiable, s’appuyant sur la volonté et la bonne foi du débiteur.

Concernant le recouvrement judiciaire (10 ans), le délai de prescription s’enclenche à partir de la date de délivrance du titre exécutoire. Toutefois, pour engager une action judiciaire, il faut respecter le délai de prescription établi par la date d’exigibilité de la créance.

Exemple concret

Vous administrez un établissement de formation et vous dispensez des parcours certifiants du BAC+2 à BAC+5. Un de vos apprenants en 4ème année en cursus initial n’a pas réglé 2 échéances sur 6 mensualités alors que le fractionnement de paiement avait été validé contractuellement par les deux parties. Après de multiples relances, une mise en demeure et une tentative vaine de recouvrement amiable, vous optez pour passer à l’étape suivante afin de défendre vos droits et récupérer vos sommes.

Vous engagez alors les procédures requises pour obtenir un titre exécutoire dans lequel vous exigez le solde. La créance date du 1er septembre 2022 et est théoriquement prescrite le 1er septembre 2024. Vous avez décroché le titre exécutoire en septembre 2023 : la créance sera alors prescrite en septembre 2033, dans 10 ans.

Cette illustration représente l’un parmi de multiples autres scénarios.

Articles populaires

Vous souhaitez profiter de nos services ?

Vous souhaitez réduire vos délais de paiement ? Contactez notre équipe commerciale pour obtenir un devis gratuit.

Télécharger l'article (PDF)

Le cas de l'interruption du délai de prescription

Le délai de prescription ne s’écoule pas forcément de façon continue puisqu’il peut être suspendu ou interrompu. Dans le contexte du recouvrement amiable et judiciaire, il convient davantage de se concentrer sur l’interruption (le délai de prescription redémarre à zéro).

Quels sont les cas d'interruption du délai de prescription ?

Plusieurs situations peuvent provoquer une interruption du délai de prescription : le paiement d’un débiteur, une reconnaissance de dette, une mesure d’exécution forcée ou encore l’engagement d’une procédure judiciaire. Le cadre de prescription devient obligatoire dès que l’on bascule vers le recouvrement judiciaire.

Exemple concret

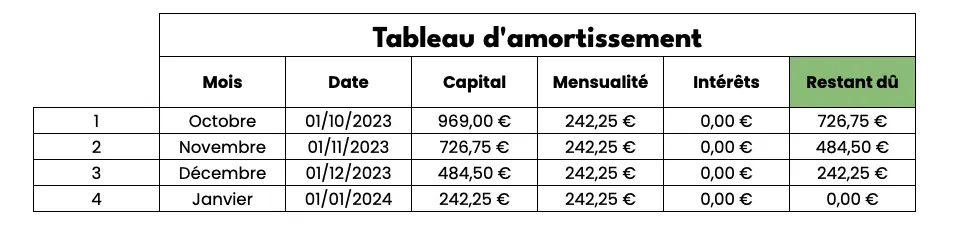
Vous avez contracté un prêt à la consommation chez un établissement de crédit à la consommation afin d’acquérir le dernier iPhone. Les conditions ? Un paiement échelonné en 4 fois sans frais que vous acceptez en septembre 2023. Voici le plan de remboursement :

Exemple de tableau d'amortissement

Vous honorez l’échéance du mois d’octobre mais omettez celle du mois de novembre. L’établissement de crédit à la consommation est habilité à vous réclamer 726,75€, car la déchéance du terme est contractuellement stipulée et vous oblige à régler les mensualités jusqu’en janvier 2024. Ainsi, le délai de prescription débute à partir du 1er impayé, soit d’octobre 2023 à octobre 2025, à moins qu’une procédure judiciaire ne vienne interrompre ce délai.

N’oubliez pas également qu’une reconnaissance de dette peut également interrompre ce délai, particulièrement si vous disposez d’un document écrit.

En conclusion...

La prescription devient contraignante dans le contexte du recouvrement judiciaire. Ce délai doit impérativement être observé par le créancier ainsi que le Commissaire de Justice lors de l’engagement d’une procédure de recouvrement judiciaire. Au final, si vous, le créancier, agissez dans les temps impartis, vous bénéficiez de l’ensemble des options pour récupérer vos sommes, notamment via le recouvrement forcé de la créance.

Vous êtes à la recherche d’une société spécialisée pour vous épauler dans le recouvrement de vos créances, ou d’un renseignement sur le délai de prescription ? Contactez-nous dès maintenant, nous serons enchantés de répondre à votre sollicitation !

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le — 5 commentaires

Entreprises en difficulté : comprendre, prévenir, agir

Reconnaître entreprise en difficulté

Entreprises en difficulté : comprendre, prévenir, agir

Lorsque le spectre de la difficulté financière menace votre entreprise, il devient essentiel d’identifier les signaux d’alerte et d’intervenir pour éviter le pire. En France, l’administration des entreprises en difficulté est réglementée par des lois ainsi que des procédures collectives visant à préserver les intérêts des créanciers, des salariés et de l’entreprise elle-même.

À quel moment considérer qu’une entreprise traverse des difficultés ? Quelles en sont les origines ? Comment réagir ? Ne vous inquiétez pas, nous vous expliquons dans cet article comment DCN Recouvrement permet d’accompagner les entreprises en difficultés en restaurant leur santé financière.

Reconnaître entreprise en difficulté
Comment reconnaitre une entreprise en difficulté ?

Quand considérer une entreprise en difficulté ?

Une entreprise est considérée comme traversant des difficultés dès lors qu’elle se trouve en état de cessation de paiement, ce qui signifie que l’entreprise n’est plus capable de régler ses créances avec son actif disponible. Pour simplifier, une entreprise connaît des difficultés dès lors que ses actifs disponibles ne suffisent plus pour honorer ses passifs. Plusieurs indicateurs peuvent révéler que l’entreprise traverse des difficultés, qu’il s’agisse d’un manque de trésorerie pour répondre aux besoins de l’entreprise, d’une diminution des ventes ou encore d’une perte de clientèle importante et bien d’autres.

En résumé, la difficulté d’une entreprise constitue le reflet de difficultés économiques et financières. Plusieurs procédures non judiciaires et judiciaires existent pour limiter les dégâts. En effet, la cessation de paiement d’une entreprise conduit dans la plupart des cas à l’ouverture d’une procédure collective, c’est une démarche légale destinée aux entreprises en situation financière critique. La procédure collective implique que les créanciers soient représentés collectivement par un mandataire judiciaire ou un liquidateur judiciaire désigné par le Tribunal de Commerce.

Si aucune d’entre elles ne permet de redresser la situation, l’entreprise fait l’objet d’une procédure de liquidation judiciaire.

Quelles en sont les causes ?

Les causes d’une entreprise en difficulté peuvent être internes et/ou externes à l’entreprise. En d’autres termes, l’élément déclencheur peut être aussi bien lié à l’administration de l’entreprise qu’à l’environnement et la conjoncture économique qui encadrent l’entreprise à cet instant. La combinaison de facteurs internes et externes ne fait qu’aggraver la difficulté de l’entreprise.

Les facteurs internes, liés à l’administration en général de l’entreprise :

  • Une mauvaise administration des ressources financières
    • Un poste client défaillant dû à une accumulation de créances impayées
    • Une mauvaise administration commerciale affectant les ventes ainsi que la fidélisation des clients
    • Une mauvaise administration des ressources humaines entraînant un turnover élevé, un taux d’absentéisme important et/ou une diminution de la productivité
    • Une diminution de la rentabilité et de la qualité de production

Articles populaires

Vous souhaitez profiter de nos services ?

Vous souhaitez réduire vos délais de paiement ? Contactez notre équipe commerciale pour obtenir un devis gratuit.

Des facteurs externes peuvent également influencer l’état de santé de l’entreprise :

  • Une crise économique provoquant une diminution de la demande, c’est l’illustration de la baisse du pouvoir d’achat à laquelle de nombreuses personnes sont confrontées en 2023 suite à l’inflation croissante
    • L’évolution de la technologie entraînant l’obsolescence des produits ou des services. Aujourd’hui, par exemple, il devient nécessaire de considérer l’intelligence artificielle comme un levier de productivité pouvant représenter un avantage concurrentiel indéniable
    • Une concurrence intensifiée, provoquant une érosion des marges et du chiffre d’affaires

Quoi qu’il en soit, une entreprise est considérée comme étant officiellement en difficulté dès lors qu’une procédure collective est mise en place.

L’administration des créances constitue un élément clé dans la santé financière d’une entreprise : récupérer des fonds que vous pensiez perdus représente une opportunité pour les comptes de l’entreprise.

Comment agir lorsque l'entreprise va mal ?

Lorsqu’une entreprise manifeste des signes de difficulté, adopter des mesures immédiates pour redresser la situation constitue le premier réflexe à adopter. Voici quelques démarches à suivre :

  • Analyser la situation financière La première démarche consiste à effectuer un diagnostic de la situation financière de l’entreprise afin de comprendre l’origine du problème. Cela inclut l’analyse de la trésorerie, des comptes clients et fournisseurs, des coûts et des charges de l’entreprise.
  • Communiquer avec les créanciers Maintenir un dialogue ouvert avec les créanciers peut permettre de négocier les échéances de paiement ou les échéanciers de remboursement préalablement définis contractuellement afin d’alléger la pression financière existante.
  • Restructurer en interne Diminuer les coûts, réviser les effectifs ou analyser la stratégie commerciale : ce sont de nombreuses modifications pouvant permettre la restructuration de l’entreprise, permettant de résoudre les problèmes d’administration interne à l’entreprise, et à l’origine des difficultés.
  • Recouvrer les créances Une trésorerie peut être nettement améliorée en faisant appel à une société de recouvrement de créances pour récupérer les créances impayées. Dans une situation aussi délicate que celle-ci, une entreprise spécialisée dans le domaine va assurer une récupération efficace des créances.
  • Rechercher des aides et des subventions En France, il existe de nombreux programmes d’aides et de subventions pour les entreprises en difficulté.
  • Avoir recours aux procédures collectives Si malgré tous les efforts précédents, l’entreprise ne parvient pas à se redresser, et avant d’envisager d’appliquer une procédure collective, sachez qu’il existe des dispositifs de soutien aux entreprises en difficultés. En France, les procédures collectives incluent la sauvegarde, le redressement judiciaire ou la liquidation judiciaire, selon la gravité de la situation.

En conclusion...

Une entreprise en difficulté peut résulter de facteurs internes et externes. En France, les procédures collectives accompagnent les entreprises en difficulté à s’en sortir en cas de crise. De multiples indicateurs sont à considérer pour évaluer la difficulté d’une entreprise et adopter des mesures rapides pour atténuer le problème et restaurer la santé financière. La première étape judiciaire lorsqu’une entreprise traverse des difficultés, la procédure de sauvegarde, peut limiter l’impact et permettre d’éviter la liquidation judiciaire.

Si votre entreprise fait face à des défis financiers et que vous recherchez des solutions pour surmonter cette période difficile, n’hésitez pas à nous contacter. Nous saurons vous expliquer en quoi le recouvrement constitue une option viable qui mérite d’être explorée pour permettre de revitaliser votre entreprise.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.