Publié le — Un commentaire

Qu’est-ce qu’une procédure de saisie attribution ?

Saisie attribution et recouvrement de créances

Qu'est-ce qu'une procédure de saisie attribution ?

La saisie attribution constitue une mesure de recouvrement forcé permettant au créancier de récupérer son impayé en s’adressant directement au débiteur de son débiteur. Cette saisie n’est possible qu’après obtention d’un titre exécutoire, constatant que la créance est liquide, exigible et certaine.

Qu’est-ce qu’une saisie attribution ? Comment se déroule une saisie attribution ? Quel est le rôle de la saisie attribution dans le cadre du recouvrement de créances ? Nous vous expliquons tout dans cet article !

Sommaire - Procédures et réglementations

Saisie attribution : définition et procédure

Qu'est-ce qu'une saisie attribution ?

Une saisie attribution représente une démarche permettant de bloquer entre les mains d’un tiers, le montant que votre débiteur vous doit afin qu’il vous soit restitué grâce au recouvrement forcé de la créance. Une saisie attribution va permettre de geler la totalité des fonds disponibles sur un compte bancaire spécifique. Cette saisie s’applique exclusivement aux créances constituées de sommes d’argent.

Pour identifier l’ensemble des comptes que détient votre débiteur en France, le commissaire de justice va consulter le FICOBA

Qu’est-ce que le FICOBA ? Le fichier des comptes bancaires et assimilés constitue un fichier qui répertorie tous les comptes bancaires ouverts en France, qu’il s’agisse des comptes courants, des comptes d’épargne, des comptes titres…

Dans ce fichier, le commissaire de justice découvrira des données relatives à :

  • L’identité de l’établissement qui administre le compte bancaire
  • Le numéro, la nature, le type et les caractéristiques du compte
  • La date d’ouverture, de modification ou de fermeture du compte
  • L’identité du ou des titulaires du compte

Attention toutefois certaines sommes demeurent insaisissables. Dans le contexte d’une saisie sur compte bancaire, c’est notamment le cas de certaines prestations sociales, telles que la prime d’activité, les indemnités liées à des frais professionnels, l’allocation personnalisée d’autonomie, l’allocation aux adultes handicapées et bien d’autres.

Par ailleurs, lors de la saisie sur compte bancaire, un minimum vital doit impérativement être préservé au débiteur. On l’appelle le SBI, le solde bancaire insaisissable. Cette somme équivaut au montant du RSA, soit 607,75€ en 2023.

Néanmoins, la saisie attribution ne se limite pas aux comptes bancaires. Elle peut également être réalisée auprès de l’employeur ou encore d’un locataire.


Si vous souhaitez en savoir plus sur les types de revenus saisissables, nous vous recommandons de consulter l’article du service public.

Comment effectuer une saisie attribution ?
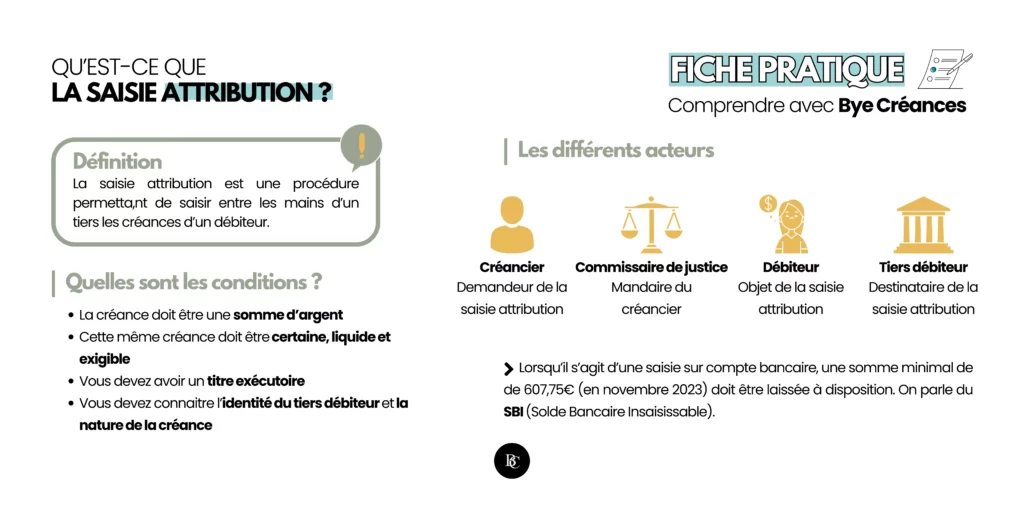
Fonctionnement saisie attribution

1. Le créancier doit disposer d’un titre exécutoire, pouvant être un jugement, un acte notarié, un contrat homologué par le juge et autres.

Le titre exécutoire constitue un document qui autorise le créancier à mettre en œuvre une procédure d’exécution forcée. Il doit être revêtu de la formule exécutoire, qui est apposée par le greffe du tribunal. D’après l’art. L211-1 du code des procédures civiles d’exécution : « Tout créancier muni d’un titre exécutoire constatant une créance liquide et exigible peut, pour en obtenir le paiement, saisir entre les mains d’un tiers les créances de son débiteur portant sur une somme d’argent, sous réserve des dispositions particulières à la saisie des rémunérations prévue par le code du travail.

2. Le créancier doit signifier la saisie attribution au tiers saisi.

La signification est donc réalisée par un commissaire de justice puisqu’il détient le monopole des prisées. L’acte de signification doit comporter les mentions suivantes :

  • Nom, prénom, domicile et profession du créancier
  • Nom, prénom, domicile et profession du tiers saisi
  • Le montant des sommes à saisir
  • Le titre exécutoire en vertu duquel la saisie est pratiquée

3. Le commissaire de justice doit dénoncer la saisie attribution au débiteur.

La dénonciation doit être effectuée dans un délai de 8 jours à compter de la signification au tiers saisi.

4. Le débiteur dispose d’un délai d’un mois pour contester la saisie attribution.

La contestation doit être formulée par lettre recommandée avec AR ou par acte de commissaire de justice. La contestation doit être motivée, c’est-à-dire qu’elle doit préciser les raisons pour lesquelles le débiteur estime que la saisie est injustifiée.

5. Le commissaire de justice procéde au recouvrement forcé de la créance.

Si le débiteur ne conteste pas la saisie attribution dans un délai d’un mois, le commissaire de justice procédera au recouvrement forcé des sommes saisies.

Saisie attribution et recouvrement de créances

Saisie attribution et recouvrement de créances

Pour mettre en place le recouvrement forcé d’une créance, il faut donc s’assurer de plusieurs points :

  • Suis-je toujours dans mon bon droit par rapport à la prescription de ma créance ?
  • Est-ce que je dispose d’un titre exécutoire revêtu de la formule exécutoire ?
  • Est-ce que mon titre exécutoire a été signifié préalablement par le commissaire de justice ?

La saisie attribution peut être effectuée pour tous les types de créances, à l’exception des créances alimentaires. C’est une mesure d’exécution forcée, ce qui signifie qu’elle peut être mise en œuvre même si le débiteur s’y oppose. Le débiteur qui conteste la saisie attribution doit être vigilant, car il risque de voir les sommes saisies lui être définitivement attribuées si sa contestation est rejetée par le juge d’exécution.

Lorsque le débiteur doit un montant supérieur à ce qui est présent sur son compte, des règles sont à respecter, puisque comme cité précédemment, des sommes sont insaisissables, c’est l’exemple des frais de remboursement médicaux. Le calcul à prendre en compte est donc simple : Solde du compte – Solde Bancaire Insaisissable = Solde saisissable

➡ Prenons un exemple concret, Mr DUPONT a un impayé auprès d’une entreprise de BTP. Il doit la somme de 1759,00€ pour une prestation réalisée il y a 6 mois de cela et restant impayée jusqu’à ce jour. Ses revenus se décomposent comme suit : 1683,09€ par mois et aucune épargne. Si on se réfère au calcul ci-dessus, on obtient : 1759 – 1683,09 = -75,91€.

Puisqu’il n’est pas possible de laisser moins que le SBI sur le compte bancaire du débiteur, le montant que pourra récupérer l’entreprise de BTP pour l’instant sera : 1683,09 – 607,75 = 1075,34€. La saisie attribution permettra de prendre le premier mois la somme de 1075,34€, ce qui représente un impayé restant de 683,66€ qui sera récupéré le mois suivant dès lors que le débiteur aura à nouveau reçu son salaire.

La saisie attribution est considérée comme étant la reine des saisies car elle est peu coûteuse, rapide et efficace. On va saisir les sommes qu’une autre personne doit à un débiteur pour le recouvrement forcé de la somme due. Le coût d’une saisie attribution doit être avancé par le créancier mais est remboursé dans le cadre de la saisie.

D’autres saisies existent et vont dépendre de la situation financière de votre débiteur ainsi que de l’étendue de son patrimoine. Si vous avez d’autres questions sur la saisie attribution, n’hésitez pas à nous contacter, nous serons ravis de vous accompagner dans votre recouvrement.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le — 2 commentaires

Procédure collective : la sauvegarde d’entreprise

Procédure collective de sauvegarde judiciaire

Procédure collective : la sauvegarde

Avant qu’une entreprise ne se résolve à cesser son activité à cause de difficultés financières qu’elle n’est plus capable de surmonter, elle peut recourir à ce qu’on appelle des procédures collectives, visant à leur offrir une ultime chance de redressement.

Cet article proposé par DCN Recouvrement aborde la sauvegarde de justice et définit ce qu’est la particularité de cette procédure collective, ses objectifs, le déroulement de la procédure, et quels sont les avantages et inconvénients de la procédure de sauvegarde d’entreprise.

Sommaire - Procédures et réglementations

Procédure collective : La sauvegarde d'entreprise

Parmi celles-ci, on en retrouve trois principales précédemment abordées dans notre article sur les procédures collectives : la sauvegarde, le redressement et enfin, la liquidation judiciaire.

Qu’est-ce que la sauvegarde et quels sont ses objectifs ?

Les entreprises qui perçoivent les prémices de difficultés financières peuvent envisager d’engager une procédure de sauvegarde comme mesure préventive. Cela témoigne de la volonté de l’entreprise de se restructurer et de retrouver un équilibre financier.

Cependant, la mise en place d’une procédure de sauvegarde n’est pas destinée à toutes les entreprises. Les conditions de mise en place de la sauvegarde sont les suivantes : l’entreprise n’est éligible qu’avant qu’une cessation de paiement soit déclarée, et doit être confrontée à des difficultés qu’elle ne peut surmonter seule.

Si ces deux conditions sont réunies, alors la mise en place d’un plan de sauvegarde peut être demandée. L’objectif d’une procédure de sauvegarde est de faciliter la réorganisation de l’entreprise pour lui permettre de maintenir son activité économique, de garder ses emplois et ainsi pérenniser ses activités.

Pour rappel, quand une entreprise en difficulté ne peut plus régler ses créances grâce à ses actifs disponibles, la déclaration de cessation de paiement permet de déclencher une procédure de redressement ou de liquidation judiciaire.

En prenant conscience des difficultés à temps et en sollicitant une requête au tribunal de commerce, l’entreprise peut déclencher une procédure de sauvegarde. S’ensuit ensuite une période d’observation et de diagnostic durant laquelle l’entreprise continue de fonctionner normalement, mais sous le contrôle d’un administrateur judiciaire.

Enfin, le plan de sauvegarde est élaboré en collaboration entre l’administrateur judiciaire et l’entreprise et fait suite des observations recueillies par l’administrateur judiciaire.

La demande d’une procédure de sauvegarde de l’entreprise et la mise en place d’un plan de sauvegarde a pour objectif de redresser durablement l’entreprise et de protéger les intérêts des différentes parties prenantes.

Si ce plan est présenté à temps, il peut éviter à l’entreprise de passer en redressement ou en liquidation judiciaire.

Beaucoup d’entreprises espèrent redresser la situation à temps sans déclencher de procédure de sauvegarde et ne réalisent pas forcément qu’il est déjà trop tard. C’est pourquoi nous vous recommandons d’aller consulter notre article pour comprendre quand considérer une entreprise comme étant en difficulté, afin d’éviter de devoir engager une procédure collective plus contraignante comme le redressement ou la liquidation judiciaire.

Quels sont les avantages et inconvénients de la procédure de sauvegarde ?

L’ouverture de la procédure de sauvegarde permet entre autres :

  • De conserver le dirigeant en fonction, tout en étant assisté d’un administrateur judiciaire. L’administrateur judiciaire sera à ses côtés pour pérenniser l’activité de l’entreprise. Les emplois et l’activité seront ainsi maintenus.
  • De geler les actions en justice pour le paiement des créances antérieures au jugement : cela permet de se concentrer sur la restructuration de l’entreprise pour accorder plus de délais au règlement des dettes, voire les renégocier pour étaler les paiements sur des périodes plus longues.
  • De préserver l’image de marque de l’entreprise. Engager une procédure de sauvegarde est perçu positivement, car cela montre la correcte gestion de l’entreprise et que les mesures nécessaires sont prises à temps pour résoudre les problèmes rencontrés.

Cependant, la mise en place d’un plan de sauvegarde n’est pas sans contraintes pour l’entreprise en difficulté :

  • L’entreprise reste étroitement surveillée par le tribunal et l’administrateur judiciaire durant des périodes pouvant s’avérer être très longues. La durée de la procédure peut peser sur le moral des employés de l’entreprise et les décisions peuvent aussi être entravées par les exigences du tribunal.
  • La procédure est rendue publique et est publiée au bulletin officiel des annonces civiles et commerciales, ce qui peut avoir des répercussions sur la perception de l’entreprise par ses partenaires.
  • La mise en place d’un plan de sauvegarde est une procédure administrative : elle n’est pas gratuite et entraîne des frais supplémentaires pour les honoraires des administrateurs judiciaires, avocats, ou autres experts.
  • La procédure de sauvegarde n’est pas magique : le risque d’échec reste présent et si le plan de sauvegarde n’est pas réaliste ou pas respecté, l’entreprise passera en redressement judiciaire.

L’adoption d’une procédure de sauvegarde pour une entreprise en difficulté impacte inévitablement le recouvrement de créances de celle-ci en l’obligeant à adapter ses stratégies de recouvrement, de suspendre temporairement ses actions en cours ou encore de prendre un intermédiaire dans un rôle de conseil dans le cadre du plan de sauvegarde.

Si vous souhaitez en savoir plus sur le recouvrement de vos créances durant la mise en place d’une procédure de sauvegarde de votre entreprise alors n’hésitez pas à contacter DCN Recouvrement.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.

Publié le — 5 commentaires

Les Créances Commerciales : connaître les spécificités

Recouvrement de créances commerciales

Les créances commerciales

Dans le secteur des affaires, quand une transaction commerciale se finalise entre deux parties, une créance naît. Cette créance, dénommée commerciale, matérialise le droit de percevoir un paiement du débiteur, qui reste à ce jour non honoré.

Explorez plus en profondeur dans cet article les aspects fondamentaux du recouvrement de créances commerciales. Nous vous dévoilerons tant les particularités, la juridiction appropriée, et constaterons également que la créance peut ne pas être nécessairement commerciale…

Sommaire - Procédures et réglementations

Les Créances Commerciales : Allier droit et juridiction

Qu’est-ce qu’une créance commerciale ?

La créance devient commerciale dès que le débiteur et le créancier sont tous deux commerçants, ou que la dette émane d’un acte de commerce conclu entre deux sociétés commerciales (SARL, SAS, …). Cette créance est habituellement matérialisée par une facture ou une lettre de change. À l’échéance, le créancier est autorisé à exiger le règlement de la somme due, normalement justifiée par une preuve écrite, telle qu’une reconnaissance de dette.

Conformément à l’article L110-1 du Code de commerce, la loi considère par exemple que toutes les opérations de banques publiques constituent des actes de commerce.

Cette reconnaissance constitue un acte écrit par lequel le débiteur (l’emprunteur) s’engage à verser les sommes dues au créancier (le prêteur), et peut exister sous différentes formes, avec ou sans échéance de remboursement spécifiée, comme dans le cas d’un contrat de prêt entre particuliers.

S’il n’y a pas de preuve écrite ou d’absence de contrat, il est alors possible que le créancier perde ses droits, faute de pouvoir apporter des preuves supplémentaires en cas de différend.

La créance commerciale suit des règles bien plus strictes que la créance civile étant issue d’une interaction entre deux commerçants.

En cas de différend commercial, le Tribunal de Commerce est compétent pour traiter ce genre d’affaires et aura l’expertise nécessaire pour la résolution du différend.

Toutefois, dans le cadre de transaction commerciale internationale, dépendant bien souvent d’accords internationaux ou de législations spécifiques, identifier la juridiction adaptée peut s’avérer être plus complexe.

Pour approfondir la compréhension des défis auxquels les commerçants font face, notamment les risques d’impayés, découvrez notre article détaillé sur les stratégies efficaces pour y remédier.

Comment se déroule le recouvrement de créances commerciales ?

Pour pouvoir exiger le règlement d’une créance, il s’avère crucial de prendre ses précautions dès l’émission de l’acte de commerce. En effet, en l’absence de preuves écrites concrètes, il sera très difficile, voire impossible de faire valoir le recouvrement.

Pour qu’une créance commerciale puisse être recouvrable, elle doit correspondre à trois critères :

  • Certaine : la créance ne doit pas pouvoir être contestée. Cela signifie que la prestation doit bien avoir été réalisée ou que la commande a correctement été livrée.
  • Liquide : le montant dû doit être fixé au préalable, mais doit aussi être explicitement défini sur la facture émise par le créancier au débiteur.
  • Exigible : une fois les délais de règlement dépassés, le créancier est autorisé à entamer des procédures afin de récupérer la somme due.

De ce fait, le créancier dispose de plusieurs options pour le recouvrement :

Il peut choisir de gérer cette tâche en interne en engageant un chargé de recouvrement ou opter pour l’externalisation en faisant appel à DCN Recouvrement.

Les procédures de recouvrement sont généralement structurées en commençant par une tentative de recouvrement à l’amiable après l’arrivée au terme du paiement.

En cas d’échec s’ensuivra une mise en demeure, et si aucune solution n’est trouvée alors l’affaire pourra être portée devant le tribunal de commerce.

Différences entre créance civile et créance commerciale

La créance civile, contrairement à une créance commerciale, se rapporte à une obligation financière hors du contexte commercial. En effet, si aucune des deux parties n’exerce une activité commerciale de manière professionnelle, on évoque donc une créance civile.

Par exemple, lorsqu’on évoque une pension alimentaire, chèque sans provision, loyer impayé ou alors simplement un prêt d’une somme d’argent à un ami ou membre de sa famille en attendant d’être remboursé, alors on parle de créance civile.

La principale différence entre les créances civiles et les créances commerciales réside dans leur contexte initial.

Quant à la juridiction compétente pour traiter une créance civile, cela varie en fonction du montant de la créance :

Juridiction compétente pour le traitement d'une créance civile

Pour des créances inférieures à 10 000€, c’est le tribunal d’Instance qui est compétent. La procédure est simplifiée et moins formelle, ce qui permet de résoudre les différends plus rapidement et à moindre coût.

Pour les montants moyens ne dépassant généralement pas 100 000€, c’est au tribunal de grande instance que l’affaire est portée. Ces différends sont plus complexes et les procédures associées sont souvent plus formelles.

Pour toute créance plus élevée, l’affaire peut directement passer en cour d’appel ou tout autre juridiction supérieure compétente.

Les créances, qu’elles soient commerciales ou pas, occupent une place importante dans l’écosystème financier et juridique des entreprises. Bien qu’elles diffèrent toutes deux dans leur nature ou leur contexte, elles présentent bien des procédures juridiques similaires.

Si vous avez des questions spécifiques concernant une créance ou si vous avez besoin d’assistance dans le recouvrement de vos créances, n’hésitez pas à nous contacter via notre page contact, nous serons ravis de vous apporter une réponse.

Publié le — 4 commentaires

Entreprise en cessation des paiements : qu’est-ce que ça veut dire ?

cessation de paiement

Comprendre la cessation de paiement pour les entreprises : Guide complet

L’état de cessation des paiements constitue une notion juridique fondamentale qui caractérise l’impossibilité pour une entreprise de faire face à ses engagements financiers exigibles. Cette situation critique se manifeste quand le passif exigible d’une société excède son actif disponible, créant un déséquilibre financier majeur qui place l’organisation dans une position particulièrement délicate. Les entreprises confrontées à ces difficultés financières se retrouvent face à des enjeux stratégiques déterminants quant aux actions à entreprendre pour gérer cette période périlleuse.

Lorsqu’une entreprise se trouve en état de cessation des paiements, il devient essentiel de maîtriser les mécanismes procéduraux et les responsabilités légales qui en résultent, tout en saisissant les distinctions fondamentales entre les procédures de redressement judiciaire et de liquidation judiciaire. Ce guide détaillé a pour objectif de vous accompagner dans la compréhension des enjeux complexes liés à la cessation des paiements, en mettant l’accent sur les phases décisives du processus et sur les conséquences juridiques qui impactent tant l’entreprise que ses dirigeants dans leur responsabilité.

Sommaire - Procédures et réglementations

Comprendre la cessation de paiement pour les entreprises : Guide complet

Définition de la cessation des paiements

L’état de cessation des paiements représente une notion juridique fondamentale pour les sociétés confrontées à des crises de trésorerie. Voici une analyse approfondie de cette problématique, organisée pour faciliter sa compréhension :

L’état de cessation des paiements se caractérise par l’insuffisance de l’actif disponible d’une société face à son passif exigible. Cette situation critique se produit quand les ressources immédiatement mobilisables de l’entreprise, englobant la trésorerie et les facilités de crédit accessibles, s’avèrent inadéquates pour honorer les créances échues et immédiatement exigibles. Le passif exigible englobe l’ensemble des dettes immédiatement payables que l’entreprise doit régler sans délai, tandis que l’actif disponible correspond à l’ensemble des fonds propres de l’entreprise ainsi qu’aux biens facilement convertibles en liquidités.

Dès qu’une entreprise identifie son entrée en état de cessation des paiements, elle est tenue de procéder à la déclaration de cette situation auprès de la juridiction appropriée — tribunal de commerce pour les activités commerciales et artisanales, ou tribunal judiciaire pour les professions libérales et agricoles — dans un délai impératif de quarante-cinq jours à compter de la constatation de cet état.

⚠️ À savoir Cette déclaration se fait via le formulaire Cerfa n° 10530, accompagné de documents justificatifs tels que les derniers bilans, comptes de résultat et états de flux de trésorerie.

La formalisation de la déclaration de cessation des paiements déclenche automatiquement l’initiation d’une procédure de redressement ou de liquidation judiciaire. Cette phase, qualifiée de « période suspecte », est susceptible d’entraîner la nullité de diverses opérations effectuées antérieurement à la déclaration officielle. Les dirigeants d’entreprise s’exposent à des sanctions d’interdiction de gestion pouvant s’étendre sur une période maximale de quinze années lorsque la déclaration de l’état de cessation des paiements intervient au-delà des délais légalement prescrits.

Qui est concerné par la cessation des paiements ?

Les structures juridiques et les personnes physiques soumises à l’obligation de déclaration de cessation des paiements constituent un ensemble hétérogène et étendu. Voici un panorama exhaustif des acteurs économiques potentiellement concernés :

  1. Structures sociétaires :
    • Sociétés à responsabilité limitée (SARL)
    • Sociétés par actions simplifiées (SAS)
    • Sociétés anonymes (SA)
    • Sociétés civiles immobilières (SCI)
    • Entreprises unipersonnelles à responsabilité limitée (EURL)
    • Sociétés par actions simplifiées unipersonnelle (SASU)
    • Exploitants agricoles
    • Praticiens libéraux
    • Micro-entrepreneurs ou auto-entrepreneurs
    • Organismes associatifs
  2. Catégories particulières d’acteurs :
    • Entrepreneur individuel à responsabilité limitée (EIRL)
    • Micro-entrepreneur ou auto-entrepreneur
    • Exploitant agricole
    • Personne physique exerçant directement une activité commerciale ou artisanale

Ces éléments démontrent que l’état de cessation des paiements peut concerner un spectre très large d’opérateurs économiques, depuis les grandes structures corporatives jusqu’aux entrepreneurs individuels, chacun devant appréhender les répercussions juridiques et maîtriser les procédures requises face aux difficultés de trésorerie.

Processus et obligations en cas de cessation de paiement

Échéances et modalités déclaratives

  • Le dirigeant d’entreprise bénéficie d’un délai de quarante-cinq jours pour procéder à la déclaration de cessation des paiements à compter de la date de constatation de cet état.
  • Cette formalité doit être accomplie auprès de la juridiction appropriée, dont la compétence varie selon le secteur d’activité : Greffe du tribunal de commerce pour les secteurs commerciaux ou artisanaux, et Greffe du tribunal judiciaire pour les professions libérales ou agricoles.

Mécanismes procéduraux consécutifs à la déclaration

  • Deux types de procédures peuvent être engagées : le redressement judiciaire ou la liquidation judiciaire. L’orientation dépend de l’ampleur des difficultés financières rencontrées par l’entreprise.
    • Dans le cadre d’un redressement judiciaire, un médiateur est désigné pour faciliter la recherche d’un compromis entre l’entreprise et ses créanciers, tandis qu’un administrateur judiciaire peut être commis pour superviser la gestion de l’entreprise durant la procédure.
    • La liquidation judiciaire consiste en la cession des biens de l’entreprise afin d’apurer ses dettes, pouvant conduire à la dissolution définitive de l’entité par décision tribunale.

Répercussions de l’omission déclarative

  • L’absence de déclaration dans les délais prescrits peut générer une sanction d’interdiction de gestion, privant le dirigeant de la possibilité d’administrer toute entreprise pendant une durée maximale de quinze années.
    • Au cours de la période suspecte, susceptible de s’étendre jusqu’à dix-huit mois, certaines opérations privilégiant des créanciers spécifiques ou entraînant la dispersion du patrimoine de l’entreprise peuvent faire l’objet d’annulation.

Différences entre le redressement et la liquidation judiciaire

Finalité et pérennité de l’entité économique

  • Redressement Judiciaire : a pour objectif de préserver la poursuite de l’exploitation d’une entreprise considérée comme récupérable. L’organisation, placée sous contrôle judiciaire, s’efforce de procéder à sa restructuration et d’assainir sa situation économique.
    • Liquidation Judiciaire : s’applique lorsque l’entreprise a perdu toute viabilité et s’avère irrémédiablement compromise. Cette procédure vise à cesser définitivement l’exploitation en procédant à la réalisation des biens pour désintéresser les créanciers.

Administration de l’entreprise

  • Redressement Judiciaire : Le dirigeant maintient partiellement ses prérogatives de gestion, toutefois exercées sous la surveillance d’un administrateur judiciaire lorsque ce dernier est désigné.
    • Liquidation Judiciaire : Un liquidateur est commis par la juridiction pour assumer la direction et conduire la réalisation du patrimoine de l’entreprise.

Gestion des créances et du patrimoine

  • Redressement Judiciaire : Les dettes de l’entreprise font l’objet d’un rééchelonnement et un échéancier de règlement est défini, autorisant l’entreprise à poursuivre son exploitation tout en honorant graduellement ses engagements envers les créanciers.
    • Liquidation Judiciaire : Le patrimoine de l’entreprise est cédé pour procéder au règlement immédiat des créanciers. Les contrats de travail des salariés sont automatiquement rompus, et l’entreprise interrompt ses activités dès l’ouverture de la procédure.

Au travers de cette analyse, nous avons exploré l’état de cessation des paiements et ses répercussions sur le tissu entrepreneurial. Notre mission consiste à accompagner les chefs d’entreprise et dirigeants dans la gestion de ces périodes critiques. Nous avons détaillé les distinctions fondamentales entre les procédures de redressement et de liquidation judiciaire, en soulignant leurs conséquences juridiques respectives.

Cette présentation propose une vision globale des enjeux et mécanismes inhérents à la cessation des paiements, en apportant des réponses concrètes aux problématiques rencontrées. Pour conclure, il convient de mettre l’accent sur la nécessité fondamentale de collaborer avec une société de recouvrement de créances spécialisée afin d’optimiser la gestion de ces situations délicates et de préserver la pérennité de l’activité économique.

Publié le — Un commentaire

Zoom sur la saisie vente : définition et explications

Huissier de justice autour de moi

Zoom sur la saisie vente : définition et explications

La saisie vente constitue une procédure d’exécution contrainte, régie par le Code de procédure civile, qui autorise un créancier à récupérer une dette non honorée par la saisie et la cession des biens appartenant à son débiteur. Les motifs susceptibles de conduire à une saisie vente sont multiples : arriérés comme les loyers, charges, contributions fiscales, crédits à la consommation, créances bancaires telles que emprunts immobiliers ou dépassements de découvert autorisé, pensions alimentaires ou condamnations au versement de dommages et intérêts. Dans le contexte d’une démarche de recouvrement amiable, une société de recouvrement de créances peut être sollicitée par le créancier pour entreprendre la récupération de la créance préalablement au déclenchement d’une saisie vente.

Sommaire - Procédures et réglementations

Zoom sur la saisie vente, mesure d'exécution forcée

Définition de la saisie vente

La saisie vente va autoriser le blocage des biens du débiteur en vue de procéder à leur cession dans l’objectif de régler les créances et désintéresser les créanciers. Cette procédure s’inscrit dans le cadre des saisies portant sur les biens meubles corporels. La saisie vente s’intègre pleinement aux saisies concernant les biens meubles corporels, incluant les éléments matériels pouvant faire l’objet d’un déplacement. Pour que cette action puisse être initiée, le créancier doit être en possession d’un titre exécutoire muni de la formule exécutoire. Ce document certifie l’authenticité de la créance, laquelle doit présenter un caractère liquide, exigible et certain, et autorise la mise en œuvre de mesures d’exécution. Le titre exécutoire représente donc le fondement indispensable pour engager toute démarche d’exécution.

Afin de pouvoir réaliser le recouvrement forcé d’une créance, il est impératif de recourir au recouvrement judiciaire, faute de quoi l’acquisition d’un titre exécutoire revêtu de la formule exécutoire demeure impossible.

Les procédures d’exécution contrainte constituent les alternatives ultimes lorsque le recouvrement amiable s’avère infructueux.

Quelles sont les conditions pour établir une saisie vente ?

Pour qu’un créancier puisse récupérer ses fonds au moyen d’une saisie vente, différentes exigences doivent être satisfaites. En premier lieu, dès lors que des procédures de recouvrement judiciaire sont engagées, la créance doit impérativement présenter un caractère liquide, exigible et certain. Il résulte de ces trois critères relatifs à la créance, la nécessité d’acquérir un titre exécutoire afin de pouvoir procéder à des mesures d’exécution.

Le titre exécutoire doit être muni de la formule exécutoire. Le commissaire de justice étant responsable de l’application du titre exécutoire, il doit vérifier que l’ensemble des conditions soient réunies pour qu’il soit juridiquement valide.

Suite à l’acquisition du titre exécutoire, un commandement de payer est notifié au débiteur par le commissaire de justice mandaté par le créancier saisissant, lui octroyant un délai de huit jours pour normaliser sa situation. En l’absence d’initiative dans ce délai, le commissaire de justice peut contraindre le débiteur à une cession forcée. Par conséquent, si le débiteur n’effectue pas le règlement dans les huit jours, la saisie est instaurée. Le débiteur conserve l’utilisation de ses biens en attendant la vente.

Plus spécifiquement, lors de la notification par le commissaire de justice de ce commandement de payer, deux situations peuvent survenir :

  • Le débiteur est absent = signification de l’acte de saisie vente contrainte dans un délai d’un mois à compter du jour de la saisie
  • Le débiteur est présent = remise directe de l’acte de saisie ; à sa convenance le débiteur peut réaliser la vente amiable dans un délai d’un mois à partir du jour de la saisie

Qu’est-ce qu’un commandement de payer ? Document juridique par lequel il est enjoint au débiteur de s’acquitter de sa dette. Le commandement de payer suspend la prescription et déclenche le calcul des intérêts de retard.

Ce commandement de payer ne constitue pas un acte préparatoire mais une procédure d’exécution contrainte.

⚠️ À retenir Le commandement de payer vient suspendre le délai de prescription de la créance. Depuis le 1er janvier 2021, à partir de la date de publication du commandement de payer, le commissaire de justice bénéficie d’une période de 5 années pour mettre en œuvre des saisies d’exécution. Cette durée était de 2 années antérieurement au 1er janvier 2021.

Quel sort suite à une saisie sur les biens meubles ?

Une fois le commandement de payer effectué et en l’absence de régularisation de la dette par le débiteur, la saisie et vente des biens meubles corporels peuvent être réalisées. Même si ces biens appartiennent à un tiers mais sont présents dans les locaux d’habitation du débiteur, ils peuvent être saisis, sous réserve d’autorisation préalable du JEX (juge d’exécution).

⚠️ À retenir Dans l’hypothèse où le montant de la créance n’excède pas le seuil réglementaire établi par l’art. R.221-1 du CPCE., soit un capital de 535 euros, et pour autant que la créance ne revête pas un caractère alimentaire, des procédures particulières doivent être instaurées préalablement à la saisie vente, notamment la saisie des comptes bancaires du débiteur ou la saisie sur rémunération.

Le débiteur bénéficie néanmoins de certaines alternatives pour éviter la saisie vente, comme le règlement de sa créance suite à la réception du commandement de payer ou l’organisation d’une cession amiable de ses biens saisis. Le créancier va recouvrer ses fonds par la vente du mobilier, il perçoit donc le produit de la cession.

Si le débiteur procède à une vente volontaire pour en affecter le montant au créancier, ce dernier peut évaluer si la somme s’avère suffisante. Dans le cas contraire, il sera nécessaire de procéder malgré tout à la saisie vente. Cependant, si le montant permet de couvrir le capital, les intérêts et les frais, la procédure prend fin à ce stade.

👩‍⚖️ Ce que stipule la législation Art. L.221-3 du CPCE. – Le débiteur à l’encontre duquel est engagée une procédure d’exécution forcée peut, selon les modalités définies par décret en Conseil d’État, procéder à la cession volontaire des biens saisis afin d’en consacrer le produit au règlement des créanciers.

Le débiteur communique au commissaire de justice responsable de l’exécution les offres qui lui ont été présentées. Si le créancier détermine que ces propositions s’avèrent inadéquates, l’officier ministériel chargé de l’exécution procède au retrait du ou des biens afin qu’ils soient cédés lors d’enchères publiques.

Vente forcée : la vente aux enchères publiques

La publicité de la cession doit être effectuée 8 jours préalablement à l’enchère, soit en mairie de la commune du débiteur ou par publication dans la presse. Le débiteur en est avisé par courrier simple précisant le lieu, la date et l’horaire.

Les biens meubles corporels saisis sont répertoriés sur la plateforme officielle de vente aux enchères.

Une fois les biens saisis, ils sont proposés aux enchères publiques après un mois à partir de la date de la saisie. Durant cette période, le débiteur peut encore s’efforcer de régler sa créance de façon amiable. La cession se déroule dans une salle de vente ou tout autre emplacement favorisant la concurrence, à coût réduit et garantissant la transparence des enchères. Les recettes de la cession sont par la suite distribuées entre les créanciers, en débutant par le recouvrement du capital de la dette, les intérêts et les frais.

Lors de la vente aux enchères, l’adjudication est prononcée au plus offrant après trois annonces. Un acte de vente est alors rédigé et la répartition des montants est effectuée auprès du ou des créancier(s) par l’intermédiaire du commissaire de justice.

La saisie vente constitue une procédure de recouvrement judiciaire : elle représente l’une des multiples saisies portant sur les biens meubles corporels. Elle autorise les créanciers à récupérer leurs créances échues dans la mesure où aucune alternative n’a été identifiée lors du recouvrement amiable, notamment en sollicitant l’expertise d’une société de recouvrement de créances. Il ne s’agit toutefois pas de l’unique saisie sur les biens meubles corporels disponible pour qu’un créancier puisse recouvrer ses impayés, diverses sont les saisies susceptibles d’être instaurées par le commissaire de justice.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.

Publié le

Tout savoir sur l’injonction de payer : Guide Complet

Quels sont mes droits injonction de payer

Tout savoir sur l'injonction de payer : Guide Complet

La requête d’injonction de payer est une procédure judiciaire qui permet de récupérer des créances qui ne peuvent faire l’objet de contestation, on dit que cette créance doit être certaine, liquide et exigible.

Cette procédure simplifie considérablement la gestion des impayés pour les créanciers et évite de recourir à un procès prolongé. Maîtriser son fonctionnement s’avère essentiel tant pour les entreprises que pour les particuliers, soulignant l’importance de s’entourer de partenaires compétents dans le domaine du recouvrement.

Sommaire - Procédures et réglementations

Tout savoir sur l'injonction de payer

Dans cet article, notre société de recouvrement vous révèle tout sur l’injonction de payer ! Explorez son mécanisme, aussi fondamental soit-il pour les particuliers ou les entreprises et quelques recommandations qui pourraient vous être précieuses pour vous accompagner dans cette démarche.

Comprendre l'injonction de payer

L’injonction de payer est une procédure judiciaire qui autorise un créancier à formuler la demande de récupérer des créances de façon officielle et efficace.

L’injonction s’avère cruciale pour les entreprises ou les particuliers qui souhaitent obtenir le règlement de montants dus sans s’engager dans un processus judiciaire long et complexe.

Cadre légal et définition

L’injonction de payer est définie comme une ordonnance rendue par un tribunal qui oblige un débiteur à honorer une dette non contestée. Le cadre légal de cette procédure varie selon les juridictions, mais s’appuie généralement sur des principes communs : célérité, efficacité, et coût modéré. Elle est applicable dans le contexte de dettes claires, liquides et exigibles, résultant de transactions commerciales, de services fournis, ou d’autres types de créances.

Quelle différence entre requête d’injonction de payer au tribunal de commerce et au tribunal judiciaire ?

L’initiation d’une procédure doit obligatoirement débuter par le dépôt d’une requête en injonction de payer au tribunal judiciaire ou peut également faire l’objet d’une injonction de payer au tribunal de commerce si la somme s’inscrit dans le cadre d’une activité commerciale entre deux professionnels. Afin de procéder à cette demande, vous pouvez retrouver le CERFA d’injonction de payer au tribunal de commerce ou sur ce lien le formulaire pour une procédure au tribunal judiciaire.

Cette demande doit inclure des documents variant selon la juridiction, mais comprend la requête d’injonction, les pièces justificatives permettant d’établir que la dette est effectivement due et n’a pas fait l’objet de contestation, telles que les factures ou contrats de la créance, et également dans certains cas la preuve que le débiteur a bien été informé de la dette et n’a néanmoins pas procédé au règlement.

Pour intenter une requête en injonction de payer, il faut commencer par présenter une demande au tribunal compétent. Le juge examinera ensuite la requête pour vérifier que toutes les conditions légales sont effectivement remplies.

Si toutes les conditions sont satisfaites, la demande est validée, et l’injonction de payer est signifiée au débiteur.

✏️ À retenir : Le débiteur dispose ensuite d’un délai légal pour régler la somme due, faire opposition à l’injonction de payer, mais peut également ne pas se manifester.

Comment réagir à une injonction de payer

Si être notifié d’une procédure d’injonction de payer peut constituer une situation stressante du point de vue du débiteur, il est essentiel de connaître ses droits pour réagir de la façon la plus appropriée.

Lorsque le débiteur reçoit l’injonction de payer, il peut décider de régler ou alors il peut choisir de faire opposition à l’injonction de payer. Décider d’ignorer l’injonction, c’est s’exposer à une exécution forcée par le créancier, comme par exemple une saisie sur compte bancaire, voire une saisie de ses biens.

Quels sont mes droits injonction de payer

A quel délai s'attendre lorsqu'on reçoit une injonction de payer ?

À la réception de l’injonction, le débiteur bénéficie d’un délai légal d’un mois pour formuler une opposition à l’injonction de payer.

Vérifiez bien que les délais ne varient pas selon la juridiction saisie pour éviter qu’il y ait des frais supplémentaires. Pour effectuer une opposition à l’injonction de payer, vous pouvez trouver le formulaire sur le site du Service Public Français.

Si vous n’avez pas de motif d’opposition à l’injonction de payer ou qu’il est irrecevable, il vaut mieux régulariser votre dette sans délai, auquel cas le créancier pourra exécuter l’ordonnance mais aussi demander un certificat de non-opposition au paiement, afin que le débiteur régularise de sa propre initiative ou à la demande du créancier.

Exécution de l’injonction

Une fois l’injonction de payer établie, que ce soit en raison d’une contestation qui n’a pas été formulée dans les délais, qui a été rejetée ou pour toute autre raison, le créancier pourra passer à l’étape dite d’exécution, lui permettant de recouvrer la somme qui est due.

Quelles mesures sont mises en place ?

L’exécution d’une injonction de payer requiert généralement l’intervention d’un commissaire de justice afin de mettre en application les mesures de saisies.

On y retrouve :

  • La saisie de biens : La plus connue de toutes, le commissaire de justice vient saisir les biens mobiliers ou immobiliers du débiteur pour les vendre aux enchères.
  • La saisie sur salaire : Une partie du salaire peut être directement prélevée pour rembourser la créance. Le montant est défini en fonction d’une grille de saisie sur salaire mise à jour chaque année.
  • Saisie sur compte bancaire : Oui, un commissaire de justice peut saisir un compte bancaire ! Les fonds présents sur le compte du débiteur peuvent être gelés pour régler la dette.

Quel coût pour une injonction de payer ?

L’une des questions que vous devez vous poser, c’est quel est le coût d’une procédure d’injonction de payer. Ces frais peuvent varier selon les juridictions saisies et les différents cas. Généralement, il faudra régler 35,21€ lorsque la requête d’injonction de payer est au tribunal de commerce au titre de frais de greffe. Cependant, il n’y a aucuns frais de greffe devant le tribunal d’instance à titre de comparaison.

Une fois l’ordonnance obtenue, il faudra ensuite s’acquitter de frais de commissaire de justice d’injonction de payer pour qu’il puisse intervenir. Comptez entre 200€ et 300€ supplémentaires à ajouter au coût total de la procédure pour que le commissaire de justice puisse procéder à des saisies.

✏️ À noter : Ces frais s’ajoutent évidemment à la somme déjà due et peuvent être à la charge du débiteur.

En définitive, l’injonction de payer suit souvent une mise en demeure préalable et constitue une méthode rapide et efficace pour les créanciers de chercher à récupérer leurs dettes.

Lors de la réception d’une injonction, il est important de réagir promptement, d’évaluer quelles sont vos options et s’il est possible de faire opposition à l’injonction de payer. Dans tous les cas, il est nécessaire pour vous de réagir pour éviter de vous voir infliger une exécution forcée de l’injonction.

Si vous souhaitez éviter d’avoir recours à des procédures telles que l’injonction de payer, nous vous conseillons de mettre en place des mesures préventives comme des mentions obligatoires afin d’éviter au maximum de faire face à des problèmes de ce type.

Autrement, si malgré tous vos efforts votre créance n’a toujours pas été recouvrée, sachez que notre société de recouvrement offre des services spécialisés et personnalisés pour vous aider à gérer vos impayés. N’hésitez pas à nous contacter pour nous faire part de vos besoins et découvrir ensemble quels moyens nous pourrions mettre en place pour maximiser la récupération de vos impayés.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.