Publié le

Pourquoi choisir un factor pour votre entreprise ?

Pourquoi choisir un Factor pour votre entreprise ?​

Pourquoi choisir un factor pour votre entreprise ?

La sélection d’un factor constitue une résolution stratégique pour une entreprise souhaitant améliorer sa trésorerie et se protéger contre les délais de règlement. Dans un environnement économique volatil, où les échéances de paiement peuvent compromettre sérieusement l’équilibre financier d’une entreprise, l’affacturage émerge comme une réponse performante.

En s’associant avec une société d’affacturage, vous tirez profit de multiples bénéfices :

  • Le factor préfinance dans certaines configurations le montant de vos factures, vous permettant de profiter d’un flux de trésorerie amélioré.
  • Le factor assume la gestion du recouvrement de vos factures, diminuant ainsi la pression et les moyens requis pour cette mission.
  • Certains factors proposent des garanties vous préservant ainsi contre les impayés.

Vous découvrirez dans ce guide présenté par notre entreprise de recouvrement de créances la méthode pour sélectionner le factor le plus approprié à votre entreprise et appréhenderez quels sont les paramètres essentiels à considérer, les interrogations fondamentales à formuler ainsi que les atouts du factoring.

Pourquoi choisir un Factor pour votre entreprise ?​
Pourquoi choisir un factor pour votre entreprise ?

L'affacturage, qu'est-ce que c'est ?

L’affacturage, ou factoring, représente une technique de financement à court terme. Elle implique qu’une entreprise transfère ses créances commerciales (factures) à une société spécialisée dénommée factor.

En contrepartie, le factor préfinance immédiatement une fraction de la somme exigible, habituellement entre 70 % et 90 % de la valeur des factures. Cette solution autorise les entreprises à disposer rapidement de liquidités sans patienter durant les échéances de règlement de leurs clients.

Pour approfondir la corrélation entre affacturage et recouvrement, vous pouvez consulter cette ressource.

Quel rôle joue le factor dans le financement des entreprises ?

Le factor contribue au financement des entreprises désireuses d’améliorer leur trésorerie et d’optimiser l’administration de leurs créances. Voici les fonctions principales d’un factor :

Il préfinance une portion du montant des factures cédées, générant ainsi une source immédiate de financement. Le factor assume le suivi et le recouvrement des factures, il administre les relances et, si nécessaire, déclenche des procédures de recouvrement. De surcroît, nombreux sont les factors qui proposent une assurance crédit contre les impayés, préservant ainsi l’entreprise contre les risques de défaillance de paiement de ses clients.

L’externalisation de l’administration des créances autorise l’entreprise à se focaliser sur son activité principale sans devoir se préoccuper du recouvrement des factures impayées. L’affacturage constitue une solution globale qui contribue à la stabilité financière et à la croissance des entreprises, dépassant largement la simple avance de trésorerie.

Pourquoi choisir son factor ?

Sélectionner un factor ne consiste pas uniquement à améliorer la trésorerie, mais également à profiter de services additionnels susceptibles de consolider votre stabilité financière et votre performance opérationnelle.

Articles populaires

Vous souhaitez profiter de nos services ?

Vous souhaitez réduire vos délais de paiement ? Contactez notre équipe commerciale pour obtenir un devis gratuit.

Télécharger l'article (PDF)

Les avantages du factoring

Les bénéfices du factoring pour une entreprise sont variés :

  • Optimiser votre trésorerie : En transférant vos factures à un factor, vous obtenez des liquidités instantanées sans patienter durant les échéances de règlement de vos clients. Cela permet de financer vos activités courantes et d’investir dans l’expansion de votre activité.
  • Diminuer vos risques de créances en souffrance : Grâce à l’assurance crédit fréquemment intégrée dans les prestations de factoring, votre entreprise est préservée contre les risques d’impayés.
  • Économiser du temps et des moyens : Le factor assume le recouvrement des factures, libérant ainsi vos équipes pour se focaliser sur des missions à plus forte valeur ajoutée.
  • Surveillance renforcée de l’administration des créances : En suivant rigoureusement les paiements et relances réalisées par le factor, vous bénéficiez d’une vision plus précise du statut de vos créances.

Quels bienfaits pour une entreprise ?

Les Factors répondent à des exigences particulières en proposant des solutions calibrées selon diverses configurations. Les entreprises en phase d’expansion peuvent stabiliser leur flux de trésorerie et régler leurs fournisseurs dans les délais. Les entreprises dont l’activité connaît des variations saisonnières peuvent atténuer les fluctuations importantes de trésorerie, garantissant des liquidités même durant les périodes d’activité réduite. Les petites (PME) et très petites entreprises (TPE) confrontées à des impayés récurrents peuvent quant à elles sécuriser leurs revenus et ainsi se focaliser sur leur développement sans se préoccuper des créances impayées.

Quels critères prendre en comtpe pour choisir le bon factor ?

Trouver le factor adapté à votre entreprise nécessite de considérer plusieurs critères essentiels. Parmis eux, pensez :

Services proposés par le factor

Vérifiez que le factor assume l’intégralité du processus d’administration des factures, du monitoring des règlements à la sollicitation des clients. Le factor doit également préfinancer un pourcentage élevé des factures, habituellement entre 70% et 90% dans l’objectif de proposer un financement anticipé.

Par ailleurs, certains factors proposent des outils de reporting et d’analyse pour suivre l’évolution en temps réel de vos créances et de votre trésorerie.

Quelle est la réputation et l'expérience du factor ?

La notoriété et l’expertise du factor constituent des indicateurs déterminants de la qualité de ses prestations. Pour les évaluer, il convient d’examiner :

  • Les retours clients : Explorez les évaluations et témoignages des entreprises ayant bénéficié des services du factor. Cela vous procurera un aperçu de la satisfaction clientèle et de la fiabilité du factor.
  • L’expertise sectorielle : Privilégiez un factor disposant d’une solide expérience dans votre domaine d’activité. Ils appréhenderont ainsi mieux vos exigences et les particularités de votre marché.
  • Références : N’hésitez pas à solliciter des références auprès de votre factor potentiel et à les contacter pour obtenir des retours d’expérience directs.

Coûts associés et transparence des tarifs

Les coûts associés à l’affacturage peuvent présenter des variations considérables d’un factor à l’autre. Examinez attentivement leurs tarifications et assurez-vous de leur transparence :

  • Pourcentage de financement : Confrontez les pourcentages de financement proposés par différents factors. Un pourcentage plus avantageux peut générer des économies substantielles à long terme.
  • Charges de gestion : Contrôlez les charges d’administration des factures, les autres coûts additionnels, et vérifiez l’absence de frais dissimulés.
  • Transparence : Optez pour un factor qui expose ses tarifications de manière transparente et détaillée. Cela vous permettra d’éviter les désagréments et de mieux maîtriser votre budget.

Conditions du contrat

Le contrat doit procurer une certaine souplesse pour s’ajuster aux transformations de votre activité. Il demeure essentiel de contrôler la période d’engagement minimal ainsi que les modalités de rupture du contrat. Vérifiez que le factor propose des garanties solides et des assurances appropriées pour préserver votre entreprise contre les risques de défaillance de paiement.

En conclusion...

Sélectionner le bon factor constitue une résolution majeure qui influencera considérablement les finances de votre entreprise ainsi que son expansion. Pour synthétiser brièvement les éléments clés, un factor permet la prise en charge rapide et performante des créances par le biais d’un financement antérieur même au recouvrement de celles-ci.

Contrôlez les prestations proposées, la notoriété et l’expertise du factor, les coûts associés et la transparence des tarifications, ainsi que les modalités contractuelles de chaque factor, et adoptez une résolution éclairée, en identifiant les services dont votre entreprise a besoin et en sélectionnant un factor qui y répond. Enfin, analysez plusieurs sociétés d’affacturage pour identifier et définir celle qui propose les meilleures garanties sur leurs prestations.

Si vous avez des interrogations ou nécessitez des conseils pour sélectionner le factor adapté à votre entreprise, n’hésitez pas à nous solliciter. Notre équipe est prête à vous accompagner dans le processus d’affacturage et à vous proposer des solutions sur mesure pour améliorer l’administration de votre trésorerie.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.

Publié le

Sanctions civiles en cas de faillite d’entreprise : ce que vous devez savoir

Lien entre recouvrement et affacturage

Sanctions civiles en cas de faillite d’entreprise : ce que vous devez savoir

La défaillance d’une entreprise constitue une configuration délicate susceptible d’entraîner d’importantes répercussions, tant pour l’entité elle-même que pour ses dirigeants. Appréhender les sanctions civiles pouvant être liées à une défaillance revêt toute son importance pour éviter des conséquences juridiques graves.

Dans ce guide, notre société de recouvrement vous révélera les sanctions civiles susceptibles de s’appliquer en cas de défaillance d’entreprise, ainsi que les implications pour les dirigeants et les particuliers. Nous analyserons également quels autres types de sanctions sont envisageables, y compris les sanctions pénales et patrimoniales.

Lien entre recouvrement et affacturage

Pour administrer la défaillance d’une entreprise, il s’avère essentiel d’appréhender les raisons qui ont pu la conduire à cette configuration.

Une défaillance d’entreprise survient lorsque celle-ci se trouve dans l’incapacité de régler ses créances et doit déclarer la cessation de paiements. Cela conduit généralement les créanciers à solliciter l’ouverture d’une procédure collective comme la liquidation ou le redressement judiciaire pour tenter de récupérer les sommes dues.

Quand peut-on considérer qu'une entreprise est en faillite ?

On considère que l’entreprise se trouve en défaillance lorsque ses passifs exigibles excèdent ses actifs disponibles. Cela se traduit par une incapacité à honorer ses créances à leur échéance. D’autres critères pouvant indiquer que l’entreprise est en défaillance sont la cessation de paiements ou encore le dépôt de bilan auprès d’un tribunal de commerce dans les 45 jours qui suivent cette cessation. Si vous souhaitez en savoir plus sur le nombre d’entreprises défaillantes chaque année, vous pouvez y accéder sur le site de l’INSEE.

Les principales causes de la faillite d'entreprise

Les origines de la défaillance peuvent être multiples et souvent corrélées entre elles :

  • Administration financière défaillante : Une gestion inefficace des ressources financières, des erreurs d’anticipation ou des charges excessives.
  • Accumulation de créances : Des emprunts successifs sans capacité de remboursement adéquate peuvent rapidement conduire à une situation d’insolvabilité.
  • Érosion du marché : Une diminution significative des ventes, due à la concurrence, à des mutations de marché ou à des erreurs stratégiques.
  • Difficultés économiques externes : Crises économiques, modifications législatives ou fiscales défavorables, et autres facteurs externes peuvent précipiter une entreprise vers la défaillance.

Articles populaires

Vous souhaitez profiter de nos services ?

Vous souhaitez réduire vos délais de paiement ? Contactez notre équipe commerciale pour obtenir un devis gratuit.

Les sanctions civiles en cas de faillite d'entreprise

Les mesures civiles forment un pilier central des retombées légales pouvant découler de l’effondrement d’une entité commerciale. Ces dispositifs réglementaires ont pour objectif d’engager la responsabilité des gestionnaires et de préserver les créanciers face aux dérives.

Il existe diverses limitations et obligations destinées à empêcher les agissements déloyaux tout en garantissant une compensation juste aux créanciers. Au nombre des mesures civiles les plus fréquemment appliquées, figurent :

  • La prohibition d’exercer des fonctions dirigeantes
  • L’engagement patrimonial des gestionnaires

L’interdiction de gérer

La prohibition d’exercer des fonctions dirigeantes constitue une mesure civile rigoureuse susceptible d’être appliquée aux gestionnaires d’entités jugés responsables de l’effondrement. Cette restriction prive les personnes visées de la possibilité de piloter, superviser, administrer ou maîtriser une société durant une période établie par la juridiction.

Selon l’ampleur des manquements constatés, la prohibition d’exercice peut s’étaler de plusieurs exercices jusqu’à une exclusion définitive. En outre, les gestionnaires frappés de cette prohibition se voient écartés de toute fonction décisionnelle au sein d’organisations, restreignant drastiquement leurs horizons professionnels.

La responsabilité financière des dirigeants

L’engagement patrimonial des gestionnaires implique que ces derniers peuvent voir leur patrimoine personnel mobilisé pour couvrir les créances de l’entité si leurs décisions ont précipité sa chute. Les dirigeants risquent d’être contraints de désintéresser les créanciers en puisant dans leurs ressources privées, transformant ainsi les obligations commerciales en dettes individuelles.

Ils devront également compenser les créanciers pour les préjudices subis lorsque la maladresse managériale ou les agissements délictueux sont démontrés.

Quelles sont les autres sanctions en cas de faillite d'entreprise ?

Au-delà des mesures civiles, les gestionnaires d’une entité en défaillance risquent de faire face à d’autres catégories de sanctions. Ces dernières peuvent revêtir un caractère pénal ou patrimonial, multipliant ainsi les échelons de répercussions liées aux agissements ayant conduit à l’effondrement.

Sanctions pénales

Les mesures pénales correspondent à des décisions judiciaires prononcées contre les gestionnaires d’entités lorsque des agissements criminels ou frauduleux ont été perpétrés.

  • Les dirigeants risquent d’être poursuivis pour escroquerie ou banqueroute s’ils ont volontairement détourné des capitaux ou occulté des biens. Les condamnations comprennent ici des amendes substantielles ainsi que des peines d’emprisonnement.
  • Les tentatives d’occultation d’actifs destinées à échapper à leur appréhension peuvent générer des sanctions pénales rigoureuses.
  • Les falsifications comptables ou l’altération de documents financiers constituent également des violations comptables passibles de mesures pénales.

Sanctions patrimoniales

Les mesures patrimoniales visent le patrimoine individuel des gestionnaires, susceptible d’être appréhendé afin de couvrir les créances de l’entité.


  • Les créanciers peuvent solliciter l’appréhension du patrimoine individuel des gestionnaires pour acquitter les dettes. Ceci peut englober des propriétés immobilières, des automobiles, et d’autres éléments patrimoniaux privés.
  • Les comptes financiers personnels des dirigeants peuvent être bloqués pour empêcher le transfert ou l’occultation d’actifs.
  • Les biens appréhendés peuvent être cédés par adjudication afin de générer des capitaux destinés à désintéresser les créanciers.

Conséquences de la faillite pour les dirigeants et les particuliers

L’effondrement d’une entité génère des répercussions majeures non seulement pour l’organisation elle-même, mais également pour ses gestionnaires et les personnes impliquées, ce qui correspond en substance à des mesures individuelles.

Quels impacts sur les dirigeants des entreprises ?

Les gestionnaires d’entités subissent fréquemment les premiers les retombées directes de l’effondrement. Ces impacts peuvent s’avérer diversifiés et persistants.

  • L’effondrement peut sérieusement porter atteinte à la notoriété professionnelle des gestionnaires, diminuant leur légitimité vis-à-vis des partenaires commerciaux, des investisseurs et des établissements financiers, compliquant ainsi leurs rapports d’affaires ultérieurs et leur crédibilité.
  • Les gestionnaires peuvent se voir prohiber d’exercer ou de piloter d’autres entités, être exclus de certaines activités professionnelles ou de participer à des marchés encadrés, limitant ainsi leurs perspectives professionnelles futures.
  • Les gestionnaires peuvent être engagés personnellement pour les créances de l’entité, provoquant une perte financière personnelle considérable et peuvent également se voir refuser l’accès à de nouveaux financements.

Conséquences pour les particuliers

Les individus, particulièrement les salariés et les créanciers particuliers, vont également endurer d’importantes retombées lors de l’effondrement de l’entité.

Les salariés risquent fortement de se retrouver sans emploi, les créanciers particuliers peuvent constater leurs créances demeurées impayées, et les individus affectés par l’effondrement auront besoin de délais pour restaurer leur situation financière et reconstituer leur équilibre économique.

En conclusion...

L’effondrement d’une entité intervient lorsqu’elle devient incapable d’honorer ses créances, fréquemment en raison d’une administration financière défaillante, de dettes cumulées ou d’érosion commerciale. Les mesures civiles englobent la prohibition d’exercice et l’engagement patrimonial individuel des gestionnaires. D’autres mesures peuvent revêtir un caractère pénal, patrimonial et personnel, compromettant la notoriété et les biens des dirigeants. L’effondrement n’impacte pas uniquement les gestionnaires d’entités, mais également les particuliers, avec des suppressions d’emplois et des complications financières.

Chez DCN Recouvrement, nous vous assistons pour optimiser les récupérations, limiter les risques et naviguer dans les procédures judiciaires. Sollicitez-nous immédiatement pour un diagnostic gratuit et découvrez comment nous pouvons préserver vos intérêts et administrer l’effondrement d’une entité.

Les questions courantes sur les sanctions civiles en cas de faillite

Qu'est-ce que je risque si mon entreprise fait faillite ?

Lors d’un effondrement, vous encourez des mesures civiles telles que la prohibition d’exercice et l’engagement patrimonial individuel. D’autres retombées peuvent comprendre des sanctions pénales, patrimoniales ainsi qu’une érosion de légitimité.

Lors d’un arrêt d’exploitation, le patrimoine de l’entité sert à désintéresser les créanciers. Si le patrimoine s’avère insuffisant, les gestionnaires peuvent dans certaines configurations voir leur responsabilité personnelle engagée pour les créances.

Consécutivement à une liquidation judiciaire, la restauration financière s’impose. Sollicitez un accompagnement financier, intégrez des dispositifs de réintégration professionnelle et préservez une administration financière rigoureuse pour reconstituer votre équilibre économique personnel également.

Quand une entité s’effondre, elle déclenche une procédure de redressement ou de liquidation judiciaire. Le patrimoine est cédé pour désintéresser les créanciers, et les gestionnaires peuvent affronter des mesures civiles, pénales ou individuelles.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.

Publié le — 4 commentaires

DCN Recouvrement et le recouvrement socialement responsable

DCN Recouvrement et le recouvrement socialement responsable

DCN Recouvrement et le recouvrement socialement responsable

La récupération éthiquement responsable s’appuie sur des stratégies communicationnelles plaçant l’individu au cœur de nos priorités. Nos approches, caractérisées par leur transparence, nous autorisent à établir un rapport de confiance entre notre cabinet de recouvrement et nos débiteurs. Explorez comment notre entreprise de recouvrement de créances déploie une récupération éthiquement responsable pour préserver l’équilibre financier de ses débiteurs tout en récupérant les impayés de nos partenaires clients.

DCN Recouvrement et le recouvrement socialement responsable

Qu'est-ce que le recouvrement responsable ?

La récupération éthiquement responsable implique l’emploi de stratégies communicationnelles favorisant un rapport de confiance entre l’entreprise de récupération et les débiteurs. Il s’agit d’identifier des réponses respectant les configurations financières de nos débiteurs.

Chez DCN Recouvrement, nous épaulons nos débiteurs dès l’étape de médiation et durant l’intégralité du processus de récupération amiable. Ceci permet particulièrement d’atténuer l’anxiété liée aux créances et d’améliorer l’existence des personnes endettées en proposant des solutions viables pour solder l’impayé.

L’atout de DCN Recouvrement ? Notre aptitude à épauler les débiteurs en difficulté tout en favorisant la récupération de créances de nos partenaires clients. Nous privilégions l’échange ainsi que la compréhension réciproque afin d’identifier des solutions appropriées.

Retards de paiement, impayés et baisse du pouvoir d'achat des français

La pandémie de COVID-19 a généré des échéances de règlement prolongées et intensifié les complications financières de multiples foyers.

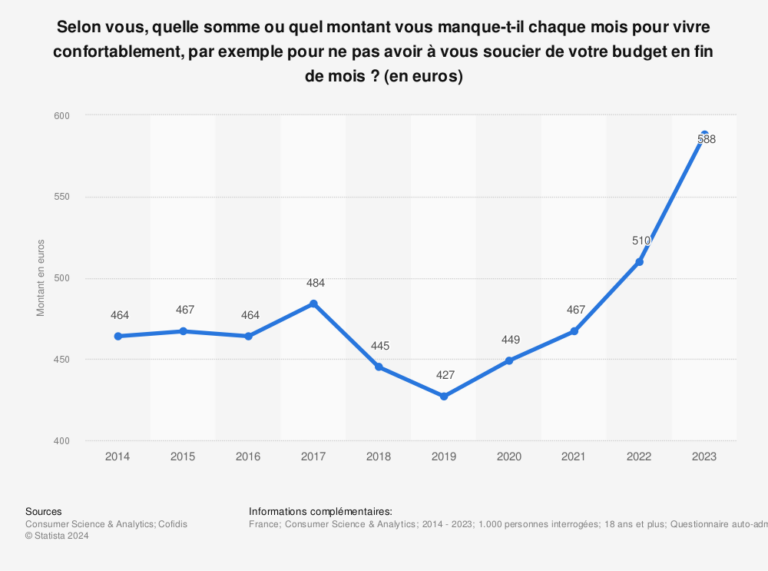
La diminution du pouvoir d’achat des ménages français engendre des obstacles financiers croissants pour bon nombre d’entre eux. C’est pourquoi nous prenons en considération les diverses complications rencontrées par nos débiteurs. Nous ajustons nos approches pour répondre aux exigences particulières de chacun.

pouvoir d'achat des français

En 2023, il manquait 588 euros mensuels aux foyers français pour maintenir un niveau de vie convenable, soit une progression de 78 euros comparativement à 2022 et de 161 euros relativement à 2019. Les foyers français ont constaté une érosion de leur capacité d’achat du fait de l’inflation et de la progression des charges quotidiennes. Une donnée qui, depuis le deuxième trimestre de 2024, marque un repli. Cette configuration a néanmoins provoqué une augmentation notable des échéances de règlement et des impayés.

D’après une analyse de Statistica conduite en France en septembre 2023

Articles populaires

Vous souhaitez profiter de nos services ?

Vous souhaitez réduire vos délais de paiement ? Contactez notre équipe commerciale pour obtenir un devis gratuit.

Pourquoi adopter un recouvrement socialement responsable ?

La récupération éthiquement responsable autorise l’établissement d’un rapport de confiance durable avec le débiteur et de satisfaire aux exigences des créances de manière éthique. Chez DCN Recouvrement, nous nous attachons à préserver la dignité de chaque débiteur et à déployer des approches de récupération équitables et humaines.

DCN Recouvrement et le recouvrement de créances éthique

Nous bonifions l’existence des personnes endettées en leur offrant des réponses calibrées selon leurs configurations pour solder leurs impayés.

Les principes de DCN Recouvrement dans le processus de récupération de créances :

  • Considération et bienveillance : notre ambition consiste à édifier un rapport de confiance avec les débiteurs tout en satisfaisant aux exigences de nos partenaires clients. En positionnant l’individu au centre de nos démarches, nous garantissons non seulement l’efficience de notre mission, mais également la préservation de la confiance de nos clients.
  • Soutien individualisé : notre équipe spécialisée est formée au soutien des débiteurs en difficulté, notamment en fournissant les contacts à solliciter en cas de complications financières.
  • Arbitrage financier : notre processus de récupération amiable peut intégrer une phase préliminaire d’arbitrage financier. En quoi cela consiste-t-il ? Notre société de récupération peut assumer le rôle d’arbitre de créances. Il s’agit alors d’examiner la configuration financière du débiteur et négocier un plan de règlement de l’impayé auprès du partenaire client, le créancier. Cette procédure est gratuite et peut être déployée pour toutes les personnes ayant un impayé, qu’elles soient en complications financières ou non.
  • Conformité réglementaire : notre société de récupération respecte les législations et les standards en vigueur en France et dans l’Union Européenne. Nous garantissons que nos pratiques de récupération sont équitables et légales.

En conclusion...

Vous confrontez-vous à des obstacles pour acquitter votre impayé ? Vous détenez des interrogations juridiques à nous soumettre ? Si vous possédez des questionnements liés à votre dossier, des interrogations juridiques ou nécessitez un éclaircissement, n’hésitez pas à solliciter notre service réclamations et qualité. Notre service clientèle veillera à répondre à l’ensemble de vos interrogations.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.

Publié le — 3 commentaires

Les produits d’assurance : définition et exemples

Les produits d'assurance

Les produits d’assurance : définition et exemples

Les services d’assurance assurent la sécurisation financière et matérielle des individus et entités. Un vaste spectre d’exigences est pris en charge par ces prestations, s’étendant de la santé à la sauvegarde du patrimoine matériel, incluant la couverture d’emprunts. Il existe une variété considérable de services d’assurance : nous allons vous détailler les différentes catégories de services d’assurance, leur pertinence et vous transmettre de précieux conseils pour identifier les services les plus appropriés à vos exigences.

Les produits d'assurance
Les produits d'assurance : définition, utilité et exemples

Qu'est-ce qu'une produit d'assurance ?

Il s’agit de prestations matérialisées par un accord où l’assureur s’oblige à couvrir des risques déterminés, moyennant le versement d’une cotisation. Il demeure possible de contracter ces accords individuellement ou collectivement (au profit d’une organisation). Un service d’assurance constitue donc toute prestation délivrée par un assureur ou un prestataire de contrat de service dans l’exercice de son activité d’assurance. Ces services autorisent les assurés à se prémunir contre des préjudices éventuels.

Quels sont les différents produits d’assurance ?

Pour faire simple, voici quelques exemples de la vie courante de produits d’assurance : 

Mutuelle

La mutuelle, ou complémentaire santé, assume la prise en charge des frais non couverts par l’assurance maladie obligatoire. La mutuelle sert fréquemment à pallier les insuffisances du régime fondamental, proposant une protection plus large pour les consultations médicales, les soins dentaires et optiques, ainsi que les hospitalisations. La mutuelle demeure facultative mais est vivement recommandée pour assurer un accès intégral aux soins de santé sans se préoccuper des coûts non assumés.

Assurance-vie

L’assurance-vie constitue un instrument d’épargne garantissant un capital ou une pension viagère à un bénéficiaire lors du décès de l’assuré. L’assurance-vie se révèle également comme une solution de programmation financière sur le long terme. Elle peut aussi servir d’investissement, autorisant la valorisation de son patrimoine tout en garantissant la sécurité financière de ses proches.

Articles populaires

Vous souhaitez profiter de nos services ?

Vous souhaitez réduire vos délais de paiement ? Contactez notre équipe commerciale pour obtenir un devis gratuit.

Assurance prêt immobilier

L’assurance crédit immobilier constitue une garantie réclamée par les établissements bancaires lors de la souscription d’un crédit immobilier, couvrant les échéances en cas de décès, d’invalidité ou d’incapacité de l’emprunteur. L’assurance crédit immobilier s’avère indispensable lors de l’obtention d’un crédit immobilier. Elle permet de protéger l’emprunteur contre les aléas de l’existence susceptibles de compromettre le remboursement du crédit.

Assurance habitation

L’assurance habitation autorise la protection de votre domicile contre les sinistres tels que les incendies, les dommages hydriques ou le cambriolage. L’assurance habitation demeure modulable, autorisant la sélection des garanties les mieux adaptées à votre configuration. Elle peut également englober la responsabilité civile, préservant l’assuré des préjudices occasionnés à autrui.

Assurance automobile

L’assurance automobile constitue une couverture obligatoire pour tout véhicule terrestre à moteur destiné à circuler, englobant la responsabilité civile et des garanties complémentaires comme le cambriolage ou les bris de glace. L’assurance automobile peut également comporter une protection pour les dommages subis par votre propre véhicule, les sinistres sans tiers identifié et l’assistance lors de pannes.

Certaines assurances, comme l’assurance automobile article L211-1 du Code des assurances, demeurent obligatoires, garantissant une protection minimale à tous. Ces obligations visent à protéger non seulement l’individu assuré, mais également la collectivité dans sa globalité.

L’assurance responsabilité civile automobile garantit que les victimes d’accidents routiers bénéficient d’une indemnisation, même si le responsable du sinistre ne dispose pas des moyens financiers pour indemniser.

Assurance décès

L’assurance décès constitue un contrat garantissant le versement d’un capital aux bénéficiaires désignés lors du décès de l’assuré. Cette assurance permet d’assurer une sécurité financière aux proches, couvrant les coûts funéraires et apportant un soutien pour financer les charges courantes.

Qu’il s’agisse de contracter une mutuelle, une assurance-vie ou une assurance automobile, vous pouvez utiliser un comparateur d’assurance pour confronter les couvertures et les tarifications des assureurs.

Quels sont les avantages des produits d’assurance ?

Pour les particuliers, il s’agit de sécuriser leur existence quotidienne, en préservant leur famille, leur logement, leur santé et leur patrimoine face aux événements imprévisibles (accidents, pathologies, sinistres).

Pour les professionnels, les assurances s’avèrent tout aussi essentielles. Elles autorisent la sécurisation de l’activité en couvrant une multitude de risques susceptibles de compromettre la viabilité de l’entité (dommages matériels, contentieux, arrêts d’activité, responsabilité civile…). En contractant l’offre d’assurance appropriée, les entreprises préservent leurs actifs et leur exploitation.

Les services d’assurance permettent d’atténuer l’impact des préjudices financiers sur les individus et les foyers. Savoir que l’on bénéficie d’une protection contre divers aléas de l’existence permet de vivre plus sereinement.

🧠 À retenir : La couverture santé peut prendre en charge des coûts médicaux élevés lors d’accident ou de pathologie grave, tandis qu’une couverture habitation peut contribuer à la reconstruction d’un logement après un incendie. Sans couverture, il peut s’avérer difficile d’affronter ces événements.

Comment choisir les meilleurs produits d’assurance ?

Voici les 5 conseils pour choisir au mieux vos produits d’assurance :

1. Analyser quels sont vos besoins

Effectuez un bilan des incertitudes auxquelles vous êtes le plus vulnérable et sélectionnez des prestations qui couvriront spécifiquement ces dernières. À titre d’exemple, si vous disposez d’un foyer, une assurance vie et une couverture santé étendues peuvent constituer des priorités. Si vous possédez un véhicule, une assurance automobile (obligatoire) s’impose, mais selon vos exigences vous pouvez élargir les garanties auxquelles vous adhérez.

2. Comparer les offres

Sollicitez plusieurs assureurs pour confronter les garanties, les exclusions et les tarifications. Vous pouvez exploiter des comparateurs numériques et solliciter des devis approfondis pour appréhender les différences de couvertures entre les propositions. Tenez compte du fait que les prix et les couvertures peuvent fluctuer considérablement d’un assureur à l’autre !

3. Vérifier la réputation de l'assureur

Privilégiez des compagnies d’assurance reconnues pour leur solidité et leur service clientèle. Consultez les évaluations numériques et sollicitez des conseils auprès de votre entourage. Un assureur bénéficiant d’une solide notoriété sera davantage susceptible de délivrer une prestation efficace lors de sinistres.

4. Lire les termes et les conditions du contrat

Vérifiez que vous maîtrisez parfaitement les modalités du contrat, incluant les exclusions et les franchises. Cela peut vous épargner bien des désagréments au moment de déposer une déclaration. N’hésitez pas à solliciter les conseils d’un spécialiste en assurance, qui saura vous orienter pour identifier les prestations les mieux adaptées à vos exigences.

En conclusion...

Il convient de ne pas considérer les prestations d’assurance comme une charge supplémentaire superflue. Les prestations d’assurance constituent des investissements pour votre sécurité et votre stabilité. En sélectionnant les bonnes prestations d’assurance, vous vous prémunissez contre les événements imprévisibles.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.

Publié le

Comptes et livrets d’épargne : les solutions pour économiser !

comptes et livrets d'épargne : les solutions pour économiser

Comptes et livrets d’épargne : les solutions pour économiser !

Selon le dernier observatoire de la Banque de France diffusé en juillet 2024, à la clôture de l’exercice 2023, les foyers français possédaient une épargne réglementée évaluée à 935,5 milliards d’euros, marquant une progression de 7 % comparativement à 2022. Cette épargne constitue désormais 15 % du patrimoine financier des Français, en légère régression par rapport à 15,1 % l’exercice antérieur.

Entre les comptes et les livrets d’épargne, les distinctions ne relèvent pas uniquement du domaine technique mais peuvent impacter directement vos rendements et l’accessibilité de vos capitaux. Maîtriser la différence entre les deux va vous permettre d’optimiser votre épargne.

Notre entreprise de recouvrement de créances demeure pleinement consciente de l’importance de gérer ses finances personnelles. L’épargne constitue le moyen de se constituer des réserves solides, de pouvoir affronter des périodes difficiles mais aussi l’opportunité de concrétiser vos projets. On vous révèle tout sur les comptes et livrets d’épargne : les solutions pour économiser !

comptes et livrets d'épargne : les solutions pour économiser
Livrets et comptes épargne : comment économiser au mieux ?

Qu'est-ce qu'un compte épargne ?

Un compte d’épargne constitue une catégorie de compte bancaire conçu pour conserver des fonds tout en générant des intérêts. Ces comptes sont fréquemment proposés par les établissements bancaires pour offrir à leur clientèle une solution simple et accessible pour épargner. Les intérêts sur ces comptes demeurent généralement modestes, mais l’atout principal réside dans la souplesse proposée : les capitaux demeurent liquides, signifiant que vous pouvez les retirer ou les virer à tout moment sans pénalité. Cette particularité en fait un instrument privilégié pour ceux qui recherchent une épargne sans contraintes. Les comptes d’épargne sont souvent utilisés comme une solution de réserve de liquidités, parfaite pour des fonds de précaution.

Qu'est-ce qu'une livret d'épargne ?

Un livret d’épargne, contrairement au compte d’épargne traditionnel, constitue un produit encadré par la réglementation. En France, par exemple, le Livret A, le Livret de Développement Durable et Solidaire (LDDS), et le Livret d’Épargne Populaire (LEP) représentent les principaux livrets réglementés. Ces livrets sont supervisés par l’État, avec des pourcentages d’intérêt déterminés par le gouvernement, et bénéficient d’avantages fiscaux tels que l’exemption d’impôts sur les intérêts. Chaque livret dispose d’un plafond de versement spécifique et les capitaux demeurent disponibles à tout moment, bien que les montants maximums soient restreints. Les livrets d’épargne sont souvent privilégiés par ceux qui recherchent une sécurité optimale et des intérêts garantis, tout en profitant d’une exemption fiscale.

Comparatif des différents comptes et livrets d'épargne

Taux d'intérêt et rentabilité

Le pourcentage d’intérêt constitue l’une des principales distinctions entre un compte d’épargne et un livret d’épargne. Les livrets encadrés par la réglementation comme le Livret A proposent des pourcentages d’intérêt plus avantageux, garantis par l’État. À l’inverse, les comptes d’épargne présentent des pourcentages d’intérêt plus faibles, souvent variables, mais peuvent proposer une plus grande souplesse.

Articles populaires

Vous souhaitez profiter de nos services ?

Vous souhaitez réduire vos délais de paiement ? Contactez notre équipe commerciale pour obtenir un devis gratuit.

📌 Saviez-vous ? Actuellement le pourcentage du Livret A s’élève à 2,4%, tandis qu’un compte d’épargne traditionnel peut proposer un pourcentage autour de 0,5% à 1,5% selon l’établissement et les modalités.

Liquidité et disponibilités des fonds

Les deux catégories de produits proposent une bonne accessibilité des capitaux, mais les modalités de retrait peuvent différer. Sur un compte d’épargne, les capitaux demeurent disponibles à tout moment, souvent avec une carte bancaire associée pour les transactions courantes. Pour les livrets d’épargne, bien que les capitaux soient également accessibles à tout moment, les plafonds et les règles de versement/retrait peuvent s’avérer plus rigoureux.

🧠 À retenir : Le Livret A autorise un retrait à tout moment, mais les versements sont plafonnés à 22 950 €.

Fiscalité

La fiscalité constitue un autre paramètre déterminant. Les intérêts des livrets encadrés bénéficient d’une exemption fiscale, ce qui en fait un choix séduisant pour ceux qui désirent optimiser leur rendement net. À l’inverse, les intérêts des comptes d’épargne traditionnels sont assujettis à l’impôt sur le revenu et aux contributions sociales.

📌 Saviez-vous ? Les intérêts d’un compte d’épargne sont imposés à 30% au titre du prélèvement forfaitaire unique (PFU), tandis que les intérêts d’un Livret A bénéficient d’une exemption totale.

Sécurité des fonds

Les deux catégories de produits proposent une sécurité élevée des capitaux, étant protégés par le Fonds de Garantie des Dépôts et de Résolution (FGDR) à concurrence de 100 000 € par déposant et par établissement. Cependant, les livrets encadrés bénéficient d’une garantie supplémentaire liée à leur statut d’épargne réglementée, souvent perçue comme une sécurité optimale.

Quels critères prendre en compte pour choisir votre compte ou livret ?

La sélection entre un compte d’épargne et un livret d’épargne repose sur plusieurs paramètres :

  • Finalités d’épargne : pour une épargne à court terme et une utilisation régulière des capitaux, un compte d’épargne s’avère plus adapté. Pour une épargne à moyen ou long terme avec des bénéfices fiscaux, un livret d’épargne demeure préférable.
  • Pourcentage d’intérêt : si l’optimisation des intérêts constitue un objectif principal, les livrets encadrés proposent souvent de meilleures conditions.
  • Souplesse et accessibilité : si vous nécessitez une souplesse totale avec des retraits réguliers, un compte d’épargne s’avère plus approprié.

Pour en savoir plus et identifier la solution qui vous convient le mieux, voici un tableau comparatif des différents types de comptes et livrets d’épargne.

En conclusion...

Les comptes et livrets d’épargne présentent des particularités distinctes qui satisfont à des exigences financières diversifiées. La sélection entre ces deux prestations dépend essentiellement de vos finalités d’épargne, de votre besoin de liquidité, et de votre configuration fiscale.

Une administration financière optimisée, incluant la sélection appropriée d’épargne, s’avère indispensable non seulement pour les particuliers, mais également pour les entreprises comme DCN Recouvrement, spécialisée dans le recouvrement de créances, où une stratégie financière robuste constitue la clé du succès.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.

Publié le — 3 commentaires

Crédit à la consommation : 7 erreurs à éviter !

crédit à la consommation

Crédit à la consommation : 7 erreurs à éviter !

Le crédit à la consommation apparaît comme une solution rapide pour financer un projet personnel : l’acquisition d’un véhicule, d’un ordinateur, des aménagements dans votre habitation ou encore un soutien pour affronter une complication financière temporaire. Néanmoins, le crédit à la consommation présente plusieurs dangers si mal administré. Voici les 7 erreurs les plus courantes à éviter pour ne pas vous immerger dans une configuration financière délicate.

crédit à la consommation
Les risques du crédit à la consommation

1. Sous-estimer sa capacité de remboursement

La première erreur (et la plus fréquente) consiste à s’engager dans un crédit à la consommation sans avoir correctement évalué ses capacités de remboursement. Avant de parapher, contrôlez votre aptitude financière pour être assuré d’être en mesure d’honorer les échéances.

La mention légale « Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager » ne constitue pas qu’une formalité, c’est un rappel pour vous éviter une situation de surendettement.

🧠 Outil gratuit : Téléchargez notre tableau de gestion de budget pour vérifier votre capacité de remboursement !

2. Ne pas comparer les différentes offres de crédit à la consommation

Beaucoup de consommateurs acceptent la première proposition qui leur est soumise, sans confronter les conditions. Les taux d’intérêt peuvent fluctuer d’un organisme à un autre, et peuvent parfois atteindre des niveaux proches du taux d’usure, avoisinant 22%. Lisez soigneusement les informations précontractuelles fournies par le prêteur. Ne soyez pas pressé de parapher, vous êtes en droit de comparer les offres.

Définition du taux d'usure

Le taux d’usure constitue le pourcentage d’intérêt maximal légal qu’un établissement bancaire est habilité à appliquer lorsqu’ils vous accordent un financement.

⚖️ Rappel juridique : Article L312-12 du code de la consommation – Préalablement à la conclusion du contrat de crédit, le prêteur ou l’intermédiaire de crédit fournit à l’emprunteur, sous forme d’une fiche d’informations, sur support papier ou sur un autre support durable, les informations nécessaires à la comparaison de différentes offres et permettant à l’emprunteur, compte tenu de ses préférences, d’appréhender clairement l’étendue de son engagement.

Articles populaires

Vous souhaitez profiter de nos services ?

Vous souhaitez réduire vos délais de paiement ? Contactez notre équipe commerciale pour obtenir un devis gratuit.

3. Ignorer la distinction entre prêt amortissable et renouvelable

Il existe plusieurs formes de crédit à la consommation : prêt amortissable, renouvelable, ou encore découvert bancaire. Un prêt amortissable implique des mensualités fixes jusqu’à la fin du remboursement, tandis que le crédit renouvelable (souvent associé à une carte de fidélité) est plus flexible mais peut très rapidement entraîner une spirale de dettes. Choisissez la forme de crédit en fonction de vos besoins, de vos habitudes de consommation et surtout de votre capacité de financement.

4. Tomber dans le piège des "facilités de paiement" ou le paiement en plusieurs fois !

De nombreuses enseignes proposent des facilités de paiement, souvent en plusieurs fois sans frais. Ce type de crédit, bien que tentant, reste une forme de crédit à la consommation. Vous devez impérativement comprendre les conditions et les risques associés, notamment lorsque ces offres cachent en réalité une carte de crédit, associée à un crédit revolving avec des taux d’intérêt élevés. Soyez vigilant face aux publicités attractives !

5. S'endetter pour des achats non essentiels

Une autre erreur fréquente consiste à utiliser un crédit à la consommation pour des dépenses impulsives, comme l’acquisition d’un nouveau téléphone (alors que le vôtre fonctionne parfaitement) ou d’un tapis flambant neuf (uniquement parce que vous vous êtes lassé du vôtre). Avant de contracter un prêt, assurez-vous que la dépense est nécessaire et que vous ne pouvez pas attendre d’économiser pour cet achat. L’achat impulsif peut rapidement mener à une accumulation de dettes.

📌 Saviez-vous ? : Selon la Banque de France, en 2023, près de 37% des ménages français disposaient d’un crédit à la consommation. Bien que cela témoigne de la popularité de ce type de crédit, il faut veiller à l’utiliser avec prudence pour éviter de tomber dans le surendettement.

6. Oublier les exclusions légales du crédit à la consommation

Certains crédits ne relèvent pas du crédit à la consommation. Par exemple, les crédits destinés à financer des besoins professionnels, les crédits supérieurs à 75000 euros, ou ceux inférieurs à 200 euros ne sont pas considérés comme des crédits à la consommation. De même, les crédits immobiliers ne sont pas concernés, sauf dans certains cas très spécifiques définis par le code de la consommation (travaux dans un immeuble mixte par exemple).

7. Ne pas profiter du droit de rétractation

Le code de la consommation protège les emprunteurs avec un droit de rétractation de 14 jours après la signature du contrat de crédit. Cette période permet de revenir sur sa décision sans pénalité. Beaucoup de consommateurs oublient cette possibilité, alors qu’elle peut être utile pour prendre le temps de réfléchir après avoir signé un crédit sous pression.

🧠 À retenir : Attention au surendettement ! Bien que le crédit à la consommation puisse dépanner, il peut aussi aggraver une situation précaire s’il est mal géré. En effet, les taux d’intérêts élevés, couplés à des mensualités importantes, peuvent rendre difficile le remboursement des dettes. Téléchargez notre livre sur les 18 questions les plus fréquentes sur le surendettement des particuliers.

En conclusion...

  • Le crédit à la consommation doit être utilisé de manière responsable car il peut rapidement aggraver une situation financière déjà fragile. Soyez prudent, informez-vous et évitez les pièges pour profiter sereinement du crédit à la consommation.

    Sources :

    • Chapitre II : Crédit à la consommation (Articles L312-1 à L312-95) – Légifrance
    • Crédit à la consommation
    • Que savoir sur le crédit à la consommation ? | ABEIS

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.