Publié le

Comprendre et faire face au surendettement

Dossier de surendettement

Comprendre et faire face au surendettement en France

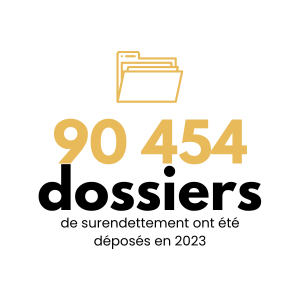
En France, en 2023, ce sont 190 908 personnes touchées par le surendettement, une augmentation de 5% par rapport à l’année précédente qui ne fait que s’accroître chaque année. Les causes sous-jacentes peuvent être diverses : perte d’un emploi, diminution des revenus, dépenses liées à la santé ou aux accidents, achats compulsifs ou encore le piège de certains crédits à la consommation, en particulier celui du crédit renouvelable.

Dans cet article, DCN Recouvrement vous aide à comprendre et faire face au surendettement en France en identifiant quelles en sont les causes principales et comment le résoudre efficacement.

Sommaire - Externalisation

Comprendre et faire face au surendettement en France

Comprendre le surendettement

Pour commencer, qu’est-ce que le surendettement ? Selon la Banque de France, le surendettement se caractérise par l’incapacité pour un ménage à honorer ses dettes non professionnelles.

En d’autres termes, une personne est surendettée à partir du moment où elle ne parvient plus à régler ses charges. Et cela pour plusieurs raisons, soit parce que les revenus ne sont pas suffisamment élevés en comparaison des charges, soit parce que cette même personne part d’une situation initialement fragile.

Une personne ayant un découvert bancaire important et ayant des charges équivalentes aux revenus pourra rapidement se retrouver dans une situation de surendettement.
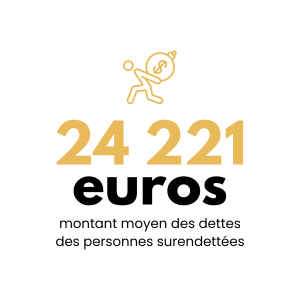
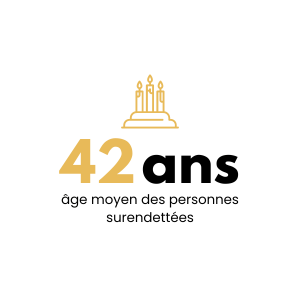
Les chiffres alarmants du surendettement en France s’expliquent pour plusieurs raisons :

  • 61% des personnes surendettées ont un niveau de vie inférieur au seuil de pauvreté (le seuil de pauvreté en France correspond à 60% du revenu médian)
  • 50% des ménages surendettés ont une capacité de remboursement négative

Les répercussions d’une situation de surendettement sont considérables. De la dégradation de la qualité de vie, en passant par une exclusion financière, une personne surendettée peut voir sa santé mentale et émotionnelle se détériorer.

✏️ À noter : Le surendettement constitue un problème complexe qui peut affecter n’importe qui, peu importe l’âge, le genre ou encore la situation financière. Cela peut survenir à tout moment de la vie et peut être provoqué par une large variété de facteurs. Cette situation se manifeste dès lors que les créances d’une personne deviennent trop importantes par rapport aux revenus.

Les causes du surendettement

À ce jour, les causes les plus fréquentes de surendettement en France sont :

  • La perte d’emploi
  • La diminution des revenus
  • Les coûts de logement importants ainsi que l’augmentation du prix de l’énergie
  • Les frais médicaux élevés
  • Les créances de cartes de crédit
  • Les prêts à la consommation, dont font partie les crédits renouvelables

En règle générale, ce sont les accidents de la vie qui provoquent le surendettement. Selon l’Observatoire de l’endettement des ménages, les évènements tels que le chômage (27%), les problèmes de santé (22%) et la séparation/divorce (16%) sont parmi les principales causes de surendettement en France.

Les crédits renouvelables excessifs peuvent aussi avoir un impact considérable sur la situation financière des ménages. Ce sont des crédits difficiles à contrôler… 28% des personnes surendettées ont contracté des crédits renouvelables, souvent associés à des taux d’intérêts très élevés.

D’autres se retrouvent dans une situation de surendettement car ils n’ont pas correctement administré leur budget : ce sont 38% des personnes surendettées qui déclarent ne pas avoir un suivi de budget régulier.

En outre, les dépenses excessives, les revenus insuffisants, les accidents de la vie et les crédits multiples sont les différents points à surveiller pour ne pas être en situation de surendettement.

Prévenir le surendettement
Comment prévenir le surendettement ? Voici quelques recommandations pour éviter d’accumuler les créances.

  • Administrer votre budget Comment administrer mon budget ? Prenez en compte vos sources de revenus passifs et actifs et vos dépenses. Vous pouvez établir un tableau Excel pour faire l’équilibre entre les deux afin d’y voir plus clair sur votre budget restant. N’hésitez pas, également, à attribuer un budget à chaque poste de dépenses : une certaine somme dédiée aux charges fixes (eau, électricité, gaz..), un budget pour les courses, un budget pour les dépenses plaisirs, etc.

62% des Français ont réussi à éviter le surendettement en établissant un budget et en le respectant de façon rigoureuse.

  • Se constituer une épargne de précaution Une fois votre budget restant établi pour le mois, veillez à mettre en place votre épargne de précaution. Souvent, il est recommandé de mettre de côté 10% de vos revenus. Cette épargne va vous permettre de constituer une réserve d’épargne pour faire face aux imprévus et aux dépenses urgentes. Cela va vous éviter de recourir à des crédits à des taux d’intérêts prohibitifs.

Selon une étude de l’INSEE, près de 60% des Français n’ont pas d’épargne de précaution, ce qui les expose à des difficultés financières en cas de coup dur.

  • Être responsable de sa consommation Soyez conscient de vos habitudes de consommation et évitez d’effectuer des achats impulsifs, pouvant compromettre votre budget. Comparez les tarifs, profitez des meilleures offres et privilégiez les dépenses essentielles.
  • Être éduqué financièrement Vous vous devez d’apprendre à gérer votre argent au mieux. Informez-vous sur internet sur les bases de la gestion financière, les crédits et les taux d’intérêt. Une meilleure compréhension va vous aider à prendre des décisions cohérentes avec votre situation.

ℹ️ Le saviez-vous ? Selon la Banque de France, ce sont uniquement 47% des français qui ont bénéficié d’une éducation financière à l’école. Une meilleure éducation financière dès le plus jeune âge pourrait prévenir le surendettement. C’est la raison pour laquelle le Passeport EDUCFI a été mis en place pour les élèves de 4ème à compter de mars 2024. Ce passeport permet aux élèves d’être sensibilisés dès le plus jeune âge.

Solutions et démarches à suivre en cas de surendettement

Si vous êtes déjà confronté au surendettement, voici les étapes à suivre :

  • Analyser la situation Évaluez votre situation financière en détail, en examinant vos créances, vos revenus, vos dépenses. Veillez à identifier qui sont vos créanciers, et quelles sont les difficultés de règlement que vous rencontrez à ce jour. C’est ainsi que vous pourrez potentiellement réduire des postes de dépenses pour vous en sortir.

Vous allez avoir une vision plus éclairée de votre situation et pourrez déterminer les mesures à prendre.

  • Faire appel à des professionnels Contactez, par exemple, une société de recouvrement de créances. Les professionnels de ce domaine ont l’expérience et les connaissances nécessaires pour vous accompagner tout au long du processus de résolution du surendettement. Vous pouvez alors établir un plan de remboursement réaliste en fonction de votre situation financière. Ce plan peut inclure la renégociation des modalités de remboursement de vos créanciers, la consolidation de vos créances, ou l’établissement d’un échéancier de remboursement adapté à votre capacité financière.

Des sociétés de recouvrement réputées comme DCN Recouvrement offrent des services de recouvrement bienveillants et respectueux pour aider les débiteurs à trouver des solutions adaptées à leur situation.

  • Demandez un dossier de surendettement Si votre situation reste difficile, que vous ne pouvez pas faire face à vos créances malgré vos nombreux efforts, vous pouvez envisager le dépôt d’un dossier de surendettement à la commission de surendettement de la Banque de France. Ce dossier permettra d’évaluer votre situation et de trouver des solutions adaptées à votre cas.

En 2021, 80% des dossiers de surendettement ont abouti à une mesure de traitement adaptée à la situation de l’individu, telle qu’un réaménagement de créances ou un effacement partiel.

Pour plus d’informations, consultez notre article de blog vous expliquant comment déposer un dossier de surendettement ?

Le surendettement constitue une réalité pour de nombreuses personnes en France, surtout en cette année où le taux d’inflation ne fait qu’augmenter et réduire le pouvoir d’achat des ménages. Il est néanmoins possible de surmonter cette situation en adoptant les bonnes démarches en amont et en mettant en place des solutions adaptées en cas de surendettement.

Les sociétés de recouvrement de créances ainsi que d’autres professionnels dans le domaine peuvent vous aider à retrouver une stabilité financière et ainsi, pouvoir vous reconstruire. Ils peuvent vous conseiller sur la gestion responsable de vos finances personnelles. Vous n’êtes pas seul face à vos difficultés, il existe de nombreuses ressources à votre disposition pour vous aider à retrouver une stabilité financière.

Pour en savoir plus sur les démarches et les solutions existantes en cas de surendettement, n’hésitez pas à télécharger ci-dessous notre fiche pratique « Comprendre et faire face au surendettement » et à nous contacter pour tout renseignement sur les services que nous proposons en recouvrement de créances.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le

Les conditions générales de vente (CGV) pour éviter les impayés

Les conditions générales de vente pour éviter les impayés

Les conditions générales de vente (CGV) pour éviter les impayés

Les conditions générales de vente (ou CGV) constituent des informations fournies dans le cadre d’une relation commerciale, protégeant les intérêts des entreprises, notamment en permettant de prévenir des créances impayées. Les CGV permettent d’établir les modalités de règlement, les délais et les conditions de retour de marchandise. Elles précisent également les pénalités en cas de créances impayées ou de retard de règlement.

En cas de différend, elles peuvent servir de preuve juridique, et par conséquent, faciliter la résolution du conflit. Mais comment peuvent-elles vous protéger des créances impayées ? On vous explique tout sur l’utilité de vos conditions générales de ventes pour éviter les créances impayées en recouvrement de créances !

Sommaire - Externalisation

Les CGV, un moyen de vous protéger contre les impayés

Les conditions générales de vente, c'est quoi ?

Les CGV permettent d’informer votre client sur vos modalités de vente d’un produit ou d’une prestation de services. Elles énoncent les conditions de vente et les obligations des parties prenantes. C’est un élément fondamental dans un contrat de vente, qui doit être accepté par l’acheteur avant la conclusion. On parle d’un ensemble de clauses qui encadre la transaction commerciale.

Les CGV peuvent être intégrées dans un devis, une facture ou tout autre document contractuel. Elles doivent être claires, précises et sans équivoque afin que l’acheteur comprenne exactement ce qu’il acquiert et les modalités de la vente. Les CGV doivent également être conformes à la réglementation en vigueur.

Elles peuvent préciser les garanties et les recours en cas de défaut de conformité ou de non-respect des obligations contractuelles. Cela permet à l’entreprise de se protéger contre les clients qui ne respectent pas leurs obligations contractuelles, comme le règlement dans les délais ou la récupération des marchandises. Les CGV constituent donc un outil essentiel pour éviter les factures impayées et les différends avec les clients.

✏️ À noter : Ne pas confondre les CGV et les CGU (conditions générales d’utilisation) ! Ces dernières sont destinées à établir les règles d’utilisation d’un service (site internet, application mobile), alors que les CGV ont pour objectif d’éclairer le consentement du consommateur lors de la vente d’un produit et d’une prestation de service.

Les obligations de l'acheteur et du vendeur dans les CGV

Les CGV permettent de définir les obligations de l’acheteur (règlement dans les délais, respect des modalités de livraison, retour de marchandise dans les délais impartis) et les engagements du vendeur (remboursement, retours, rétractation).

Elles permettent donc d’énoncer les obligations de l’acheteur envers le vendeur. En acceptant les CGV, l’acheteur s’engage à respecter ses obligations. Si l’acheteur ne les respecte pas, le vendeur peut prendre des mesures pour protéger ses intérêts. L’entreprise peut inclure dans les CGV des pénalités en cas de créances impayées ou de retard de règlement. Les CGV peuvent donc servir de preuve juridique en cas de différend avec un client qui ne respecte pas ses obligations contractuelles.

Lorsque les clients sont des particuliers, il est obligatoire d’établir et de présenter des conditions générales de vente au consommateur. C’est une obligation d’information, le client doit donc en prendre connaissance avant

Les obligations du vendeur

  1. Informer le client : Le vendeur est tenu d’informer le client sur les caractéristiques essentielles du produit ou du service proposé, ainsi que sur les modalités de vente (tarif, délais de livraison, conditions de règlement, etc.).
  2. Respecter les délais de livraison : Le vendeur doit respecter les délais de livraison mentionnés dans les CGV. En cas de retard de livraison, le client peut annuler sa commande ou demander un geste commercial.
  3. Garantir le produit ou le service : Le vendeur est tenu de garantir le produit ou le service contre tout vice caché ou défaut de conformité. En cas de non-conformité ou de vice caché, le client peut demander l’échange ou le remboursement du produit ou du service.
  4. Respecter les droits de rétractation : Le vendeur doit informer le client de son droit de rétractation et lui permettre de retourner le produit ou le service dans un délai de 14 jours à compter de la réception.

Les obligations de l’acheteur

  1. Régler le tarif convenu : L’acheteur est tenu de régler le tarif convenu dans les CGV, dans les délais prévus. En cas de retard de règlement, des pénalités peuvent être appliquées.
  2. Respecter les modalités de règlement : L’acheteur doit respecter les modalités de règlement fixées dans les CGV. En cas de non-respect des modalités de règlement, le vendeur peut résilier le contrat de vente.
  3. Respecter les modalités de livraison : L’acheteur doit respecter les modalités de livraison fixées dans les CGV. En cas de non-respect des modalités de livraison, le vendeur peut annuler la commande ou appliquer des pénalités.

Pourquoi les CGV sont-elles importantes pour protéger contre les impayés ?

Les CGV sont importantes pour protéger contre les créances impayées car elles permettent de définir clairement les modalités de règlement et les délais de règlement. Elles précisent également les pénalités en cas de créances impayées ou de retard de règlement. De plus, elles permettent de définir les obligations de l’acheteur, telles que le règlement dans les délais et le respect des modalités de livraison, ce qui permet de protéger les intérêts de l’entreprise contre les clients qui ne respectent pas leurs obligations contractuelles.

Les conditions générales de vente sont aussi présentes pour alerter votre client en cas de non-respect du règlement dans les délais convenus dans le contrat. Il est clairement défini les risques auxquels votre client s’expose s’il ne répond pas à ses engagements.

Les CGV constituent un socle de négociation entre le vendeur et l’acheteur. Cependant, les CGV doivent être en adéquation avec la réglementation en vigueur, qui vise à protéger les consommateurs et à garantir une transaction équitable entre les parties.

Les conditions générales de vente (CGV), sont considérées comme un contrat de vente entre deux parties qui peuvent être un consommateur et un professionnel ou entre deux professionnels. Elles établissent le cadre juridique de la vente, ce qui permet de protéger à la fois le client et le vendeur en cas de différend. Elles ont également pour but d’informer les clients avant de procéder à la vente définitive, de répartir les responsabilités et de fixer la juridiction compétente en cas de désaccord.

Pour compléter votre compréhension sur les pratiques de facturation et vous assurer de respecter toutes les exigences légales, découvrez notre article sur les mentions obligatoires à connaître pour vos factures.

Les CGV constituent un outil essentiel pour toutes les entreprises qui souhaitent protéger leurs intérêts et garantir une transaction équitable avec leurs clients. En résumé, les CGV permettent de se protéger contre les factures impayées et les différends en garantissant de la transparence pour toutes les parties, éviter les malentendus et les conflits, et limiter les risques de créances impayées et de perte financière.

Pour plus d’informations sur la rédaction et l’utilisation efficace des CGV dans votre entreprise, ou si vous avez besoin d’aide pour gérer un différend lié à une créance impayée, n’hésitez pas à nous contacter. Notre équipe est prête à mettre en place des solutions adaptées à votre situation.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.

Publié le

Recouvrement de créances et affacturage, quels liens ?

Lien entre recouvrement et affacturage

Recouvrement de créances et affacturage : comprendre le lien entre ces deux notions

Le recouvrement de créances et l’affacturage constituent deux notions essentielles dans la gestion financière de votre entreprise. Bien que distincts, ils sont étroitement liés et offrent des avantages complémentaires. Ces deux solutions financières sont constamment utilisées par les entreprises pour gérer leur flux de trésorerie et minimiser les risques liés aux créances impayées.

Dans cet article, DCN Recouvrement associe affacturage et recouvrement de créances pour vous expliquer comment ils fonctionnent individuellement et en quoi les combiner constitue un combo gagnant pour optimiser votre trésorerie.

Sommaire - Externalisation

Recouvrement de créances et affacturage : différence et complémentarité

Le recouvrement de créances

Le recouvrement de créances constitue la méthode traditionnelle permettant aux entreprises de récupérer les créances impayées. Cette notion représente le processus par lequel une entreprise tente de récupérer les sommes dues par ses clients débiteurs. Lorsqu’une entreprise vend des produits ou des services à crédit, il arrive fréquemment que les clients ne règlent pas dans les délais voulus, ce qui impacte considérablement la trésorerie de l’entreprise.

Dans ce cas, pour la gestion des créances, vous pouvez choisir de gérer en interne avec des personnes dédiées à cette mission, ou faire appel à une société de recouvrement de créances. Cette approche peut s’avérer chronophage et nécessiter des ressources supplémentaires pour surveiller les règlements en souffrance, négocier avec les débiteurs et prendre les mesures nécessaires.

Le recouvrement de créances consiste à transmettre des rappels de règlement, des lettres de relance, ou encore d’engager des procédures judiciaires si nécessaire pour récupérer les créances impayées. L’objectif principal est de récupérer les montants impayés en préservant une bonne relation commerciale avec vos clients !

De plus, découvrez comment le recouvrement multicanal peut permettre d’optimiser votre processus de recouvrement.

L'affacturage

L’affacturage, également appelé factoring, constitue un outil financier permettant aux entreprises de convertir leurs créances clients en liquidités, et cela, de façon immédiate. Dans ce processus, une société d’affacturage va racheter les factures impayées d’une entreprise à un pourcentage du montant total des créances. Contrairement au recouvrement de créances, où l’entreprise tente de récupérer les règlements en retard, l’affacturage implique donc de céder les créances à une société d’affacturage, moyennant une commission.

En général, l’entreprise cédant ses créances reçoit rapidement une avance sur les fonds. La société d’affacturage avance jusqu’à 80% du montant total des factures dans les 24 à 48 heures suivant la soumission. La société d’affacturage se charge ensuite de l’intégralité de la gestion de la créance, y compris le recouvrement des règlements. Une fois que les clients règlent leurs créances, la société d’affacturage verse le montant restant, déduction faite de ses frais, à l’entreprise initiale.

L’affacturage offre de nombreux avantages aux entreprises :

  • Amélioration de la trésorerie en limitant les retards de règlements et en accélérant les encaissements
  • Plus de temps pour vous concentrer sur votre cœur de métier, votre activité principale
  • Protection contre les risques de créances impayées puisque la société d’affacturage assume la responsabilité du recouvrement de créances.

Le lien entre le recouvrement de créances et l'affacturage

Le lien entre le recouvrement de créances et l’affacturage réside dans le fait qu’ils se complètent mutuellement pour une gestion financière optimale. Lorsqu’une entreprise utilise l’affacturage, elle peut bénéficier de l’expertise de la société d’affacturage dans le recouvrement de créances.

Bien que le recouvrement de créances et l’affacturage soient deux approches différentes, ils sont étroitement liés dans la gestion financière d’une entreprise, notamment dans la gestion de vos créances client. Mais alors, quels sont réellement les liens entre ces deux notions ?

✓ Optimisation de la trésorerie Le recouvrement de créances et l’affacturage vous permettent d’atteindre le même objectif : l’optimisation de la trésorerie de votre entreprise. Tant le recouvrement de créances que l’affacturage visent à améliorer la trésorerie en récupérant les créances impayées. L’affacturage présente néanmoins l’avantage de proposer un retour de liquidité plus rapide et immédiat puisque les créances sont directement converties en fonds disponibles.

✓ Externalisation du recouvrement Toutes les entreprises sont amenées à gérer des créances impayées. Certaines ont une équipe dédiée au sein de l’entreprise, d’autres non. C’est pourquoi il est intéressant d’externaliser la gestion des créances impayées pour pouvoir vous concentrer sur vos missions principales tout en optimisant l’aspect financier de votre entreprise. Un gain de temps et d’argent !

De nombreuses entreprises externalisent leur recouvrement de créances avec des cabinets spécialisés. De même avec l’affacturage, l’entreprise délègue la gestion des créances à une société d’affacturage, ce qui lui permet d’orienter ses ressources vers son activité principale.

✓ Réduction des risques Il est bien entendu que ces deux procédés vous permettent de réduire les risques associés aux règlements en souffrance, en les transférant à une société d’affacturage ou à une société de recouvrement !

Quid de l'affacturage inversé ?

L’affacturage inversé constitue une variante de la notion d’affacturage, bien souvent appelé reverse factoring ou encore supply chain finance. Dans ce cas de figure, c’est l’acheteur, plutôt que le vendeur, qui initie le processus. L’acheteur collabore avec une société d’affacturage pour mettre en place un programme d’affacturage inversé. Lorsque les fournisseurs émettent des factures, ils ont la possibilité de les soumettre à la société d’affacturage qui les réglera anticipativement, moins les frais d’affacturage. L’acheteur remboursera ensuite la société d’affacturage à une date ultérieure convenue.

L’affacturage inversé offre des avantages tant aux acheteurs qu’aux fournisseurs. Les fournisseurs peuvent bénéficier d’un règlement anticipé, améliorant ainsi leur trésorerie, tandis que les acheteurs peuvent prolonger les délais de règlement et maintenir de bonnes relations avec leurs fournisseurs.

Le choix entre le recouvrement de créances et l’affacturage va dépendre des besoins spécifiques de l’entreprise. Le recouvrement de créances constitue une méthode traditionnelle efficace, notamment pour les entreprises disposant des ressources nécessaires pour pouvoir patienter le temps de récupérer leurs créances impayées (disposant de la trésorerie nécessaire pour que l’activité ne soit pas fortement impactée par les créances impayées). D’autre part, l’affacturage offre une solution de financement alternative, avec une mise à disposition de liquidité immédiate et l’externalisation de la gestion des créances impayées.

L’association de ces deux approches peut être considérée pour optimiser l’administration des créances clients et améliorer la trésorerie de l’entreprise.

Si vous désirez en savoir plus sur l’affacturage et les prestations de recouvrement de créances que nous proposons, mais aussi pour découvrir comment ces solutions peuvent s’intégrer à votre stratégie financière, contactez-nous pour échanger à ce sujet !

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.

Publié le — 4 commentaires

Comment préserver sa relation client en situation d’impayé ?

Préserver une relation client en bon terme

Préserver sa relation client en situation d’impayé

Pour toute entreprise souhaitant fonctionner correctement, il s’avère essentiel pour elle de garantir l’encaissement de ses règlements dans les délais impartis. En effet, minimiser les délais et retards de règlements est indispensable pour maintenir l’entreprise financièrement opérationnelle.

Cet article rédigé par DCN Recouvrement détaille comment préserver sa relation client et vous présente diverses stratégies efficaces à adopter avec tact pour gérer vos impayés tout en préservant votre relation client.

Sommaire - Externalisation

Préserver sa relation client lors d’impayé : les meilleures pratiques

Cependant, confrontées à des créances impayées, certaines entreprises privilégient une approche stricte dans la récupération de leurs créances, au risque de nuire à leur relation client. Une approche perçue comme contre-productive.

En tant qu’entreprise, que faut-il faire ? Tenter de récupérer coûte que coûte sa facture impayée ? Mettre en péril sa relation client de longue durée ?

Gérer ses impayés constitue, en effet, une situation bien délicate pour les entreprises qui devront trouver le parfait équilibre entre préserver leurs relations client et avoir la fermeté nécessaire pour recouvrer leurs créances.

Que vous soyez un entrepreneur individuel, un commerçant ou une grande entreprise, les enjeux financiers restent les mêmes et les principes évoqués vous aideront à préserver votre relationnel client.

Les erreurs les plus fréquentes à éviter

Les erreurs à éviter pour préserver sa relation client

Ne pas personnaliser ses relances pour chaque client

Le dialogue, le ton, la fréquence et les différents canaux de relance doivent être personnalisés en fonction des interactions précédentes et de la relation établie avec le client.

Cesser la communication une fois le paiement recouvré

Interrompre le dialogue brusquement après avoir récupéré la somme peut donner l’impression que l’intérêt de votre entreprise ne se limite qu’à la récupération de la créance, et non à l’établissement d’un partenariat durable. Vous manquez une occasion de renforcer la relation client au-delà de la récupération des fonds.

Ne pas se concentrer sur toutes les factures impayées par faute de temps

Vous êtes peut-être confrontés à de nombreuses créances impayées, et il peut être tentant de prioriser certains dossiers pour tenter de recouvrer les plus grosses sommes. Cependant, il s’avère essentiel de traiter tous les dossiers avec la même importance pour maintenir la confiance et l’intégrité de votre relation client.

Si vous manquez de temps pour traiter vos dossiers, l’utilisation d’un système de gestion de la relation client (CRM) peut optimiser votre suivi et vous permettre de gagner en efficacité.

Commencer sa relance à l'échéance de la facture

Vous n’avez pas forcément besoin d’attendre qu’une facture soit en retard de règlement pour commencer à relancer votre client. En effet, quelques rappels amicaux préventifs peuvent parfois suffire à prévenir le dépassement de la date d’échéance de votre facture. Une bonne communication est souvent perçue comme un signe de professionnalisme, ce qui favorise l’expérience client.

Si cela vous intéresse, nous vous conseillons notre article vous expliquant comment la méthode TECREP peut vous aider à mieux gérer vos impayés.

Choisir d’externaliser son recouvrement

Si le recouvrement interne de vos créances n’est pas concluant, ou que vous n’avez pas les ressources nécessaires en interne à allouer à cette tâche, envisager l’externalisation d’une société de recouvrement de créances pour le recouvrement amiable de vos créances peut être une solution.

Lors du choix de prestataire, il est important de choisir un partenaire en fonction des valeurs que vous défendez. Pour maximiser les avantages de déléguer le recouvrement de créances à un prestataire spécialisé, assurez-vous de :

  • La transparence des procédures Choisissez un prestataire clair sur ses tarifs qui n’inclut pas de frais cachés supplémentaires. Assurez-vous aussi de la transparence des méthodes utilisées pour le recouvrement de vos créances et du suivi de vos dossiers, idéalement en temps réel.
  • La disponibilité et la communication La facilité d’accès à l’information des dossiers et une communication fluide avec l’entreprise de recouvrement en charge de vos dossiers sont des critères très importants. Privilégiez un partenaire réactif, facilement joignable et gérant correctement la relation client.
  • Respectueuse de votre image de marque Préserver votre relation client est essentielle, que vos relances soient faites en interne ou via une société de recouvrement externe. Assurez-vous que l’approche de votre chargé de relation client ou prestataire soit respectueuse et qu’elle influe positivement sur votre image de marque.

Si vous ressentez le besoin d’externaliser votre processus de recouvrement de vos créances et cherchez un partenaire stratégique qui valorise une démarche sur mesure et protégeant votre réputation, alors n’hésitez pas à prendre contact avec DCN Recouvrement pour que nous puissions discuter ensemble de vos besoins en matière de recouvrement d’impayés.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.

Publié le — 5 commentaires

Le redressement judiciaire pour les entreprises en difficulté

Redressement et liquidation judiciaire

Le redressement judiciaire pour les entreprises en difficulté

Les entreprises peuvent parfois se trouver confrontées à des difficultés financières majeures. Pour faire face à cette situation critique, les entreprises peuvent s’engager dans une procédure collective. Pour ces entreprises menacées par la liquidation judiciaire, un plan de redressement se présente comme une solution de sauvegarde.

Des démarches amiables comme la conciliation ou la médiation, aux procédures collectives comme la sauvegarde, le redressement judiciaire et la liquidation judiciaire, les mécanismes à instaurer sont multiples. Vous l’aurez saisi, la liquidation judiciaire ne constitue pas l’unique issue envisageable pour une entreprise en difficulté.

Qu’est-ce que le redressement judiciaire ? Comment y accéder ? Comment identifier si une entreprise est en redressement judiciaire ? Comment peut s’effectuer le recouvrement des créances en cas de redressement judiciaire ? Nous apportons des réponses à vos interrogations dans cet article.

Sommaire - Externalisation

Le redressement judiciaire pour les entreprises en difficulté

Comprendre le redressement judiciaire

Qu'est-ce que le redressement judiciaire ?

📚 Définition Le redressement judiciaire est une procédure judiciaire visant à réorganiser la situation juridique, financière et sociale de toute personne morale de droit privé ou toute personne physique exerçant une activité professionnelle indépendante, se trouvant dans l’impossibilité d’honorer ses engagements financiers.

Le redressement judiciaire constitue l’une des trois procédures collectives existantes en France avec la sauvegarde et la liquidation judiciaire. Pour pouvoir bénéficier d’une démarche de redressement judiciaire, le débiteur doit impérativement se trouver en état de cessation de paiement.

L’objectif principal d’un redressement judiciaire consiste à permettre à l’entreprise de maintenir son activité économique en lui octroyant un délai pour assainir ses dettes et en instaurant un plan de redressement. Contrairement à la sauvegarde qui s’adresse au débiteur in bonis, le redressement s’applique exclusivement à l’entreprise qui n’honore plus ses dettes depuis au moins 45 jours.

L’objectif premier d’un redressement judiciaire est de permettre à l’entreprise de poursuivre son activité économique en lui accordant un délai pour apurer ses dettes et en mettant en place un plan de redressement. Contrairement à la sauvegarde qui s’adresse au débiteur in bonis, le redressement est impérativement destiné à l’entreprise qui ne paye plus ses dettes depuis au moins 45 jours.

🔍 À savoir Qu’est-ce qu’un débiteur in bonis ? En droit commercial, se dit d’un débiteur solvable, qui conserve encore la maîtrise de ses biens, par opposition à celui qui se trouve en état d’insolvabilité et qui est privé de ses prérogatives de gestion, dans le cadre d’une procédure collective notamment.

Avant toute chose, l’entreprise doit être en capacité de reconnaître et d’accepter sa situation. La première étape consiste à établir un diagnostic de l’aspect financier de l’entreprise. Cette analyse approfondie des comptes et de l’organisation s’effectue par un mandataire judiciaire désigné par le tribunal territorialement compétent (tribunal de commerce ou tribunal judiciaire selon le statut juridique de l’entreprise). La requête d’ouverture d’une procédure de redressement judiciaire doit être présentée par le débiteur lui-même, un créancier ou le ministère public.

À ce stade, il incombe au tribunal d’évaluer si l’entreprise dispose d’un potentiel de redressement économique viable.

Pour consulter la liste des entreprises en situation de redressement judiciaire, il suffit de vous rendre sur le BODACC (Bulletin Officiel des Annonces Civiles et Commerciales). Sur cette plateforme est recensée la totalité des entreprises faisant l’objet d’une procédure collective.

Élaboration d'un plan de redressement

Une fois l’analyse approfondie de l’entreprise réalisée, l’entreprise et le mandataire judiciaire collaborent étroitement pour concevoir un plan de redressement viable, en adéquation avec les dettes de l’entreprise. Ce plan propose des mesures concrètes pour diminuer les dettes, générer des liquidités et restructurer l’activité de l’entreprise.

La négociation avec les créanciers constitue le cœur du processus puisqu’il va falloir déterminer dans quelles conditions se trouvent les créanciers vis-à-vis du débiteur.

Qu’il s’agisse de la procédure de sauvegarde ou du redressement judiciaire, les deux poursuivent des objectifs identiques. L’objectif principal consiste à faciliter la réorganisation de l’entreprise et de lui garantir un avenir durable. Le redressement judiciaire va permettre à l’entreprise de maintenir son activité après avoir surmonté les difficultés financières.

Dès lors que le plan de redressement est validé par le tribunal et par les créanciers, l’entreprise entre en période d’observation. Le débiteur bénéficie de la protection contre ses créanciers durant cette période, et peut poursuivre son activité sous la supervision de l’administrateur judiciaire.

Une fois le plan adopté, celui-ci peut être mis en œuvre efficacement.

Mise en oeuvre et suivi du plan

Une fois le plan de redressement validé par le tribunal, il est temps de passer à l’action pour l’entreprise en difficulté. La mise en application du plan requiert un engagement total de la part de l’entreprise et de ses dirigeants. Sous la supervision du mandataire judiciaire, l’entreprise doit faire preuve de persévérance et de rigueur. À défaut, celle-ci peut s’exposer à la liquidation judiciaire. Vous l’aurez compris, le plan de redressement via le redressement judiciaire représente une opportunité de sauvegarde pour les entreprises en difficulté en France.

Quelles mesures peuvent être prises dans le plan de redressement ?

Pour permettre à l’entreprise de se rétablir, plusieurs mesures peuvent être instaurées dans le cadre du plan de redressement :

  • Remise de dette La remise de dette implique la diminution ou l’effacement d’une partie ou de l’intégralité de la créance que l’entreprise doit à ses créanciers. Cette mesure peut être mise en place dans le contexte d’une négociation avec les créanciers pour alléger la pression financière sur l’entreprise. Cela peut comprendre des réductions des montants dus, des taux d’intérêts amoindris ou des échéances de paiement prolongées.
  • Mandat de recouvrement Le mandat de recouvrement constitue une autorisation accordée à une entité, telle qu’une agence de recouvrement de créances ou un avocat, pour récupérer des dettes impayées au nom de l’entreprise. Cette mesure est employée lorsque l’entreprise éprouve des difficultés à recouvrer ses créances et nécessite une assistance dans le processus de recouvrement de créances.
  • Étalement des dettes L’étalement des dettes consiste à réorganiser les règlements dus sur une durée plus étendue, généralement en prolongeant les délais de remboursement ou en diminuant les montants des versements périodiques. Cela permet à l’entreprise de mieux maîtriser sa trésorerie en répartissant les paiements sur une période plus longue et en réduisant les charges financières immédiates.
  • Cession d’actifs Enfin, la cession d’actifs implique la vente ou le transfert de biens ou d’actifs de l’entreprise pour générer des liquidités et rembourser les dettes. Cela peut inclure la vente d’actifs non cruciaux à l’entreprise, tels que des propriétés, des équipements ou des investissements, afin de mobiliser des fonds pour contribuer à redresser les finances de l’entreprise. Cette mesure est utilisée pour réduire l’endettement et améliorer la santé financière globale de l’entreprise.

En cas de non-respect du plan de redressement et/ou de difficultés financières persistantes, le tribunal compétent peut alors ouvrir une liquidation judiciaire. Dans ce cas, l’entreprise est liquidée, ce qui signifie que ses actifs sont vendus et le produit de la vente est réparti entre ses créanciers.

Une procédure de redressement judiciaire peut aider une entreprise à surmonter ses difficultés. Dans la mesure où l’entreprise ne se trouve néanmoins pas encore en cessation de paiement, elle a la possibilité d’entamer une procédure de sauvegarde. Dans le contexte du recouvrement de créances, le fait qu’une entreprise soit en redressement judiciaire n’entrave pas le processus de recouvrement. Au contraire, cela permet à l’entreprise de pouvoir bénéficier de liquidités supplémentaires pour éviter d’aboutir à la liquidation judiciaire.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.

Publié le — Un commentaire

Choisir un mandataire pour votre facture impayée

Mandant ou mandataire

Sommaire - La sauvegarde d'entreprise

Choisir un mandataire pour votre facture impayée

Déléguer la gestion de ses créances impayées à un professionnel externe représente souvent un défi psychologique majeur pour les dirigeants d’entreprise. Cette étape soulève une multitude d’interrogations stratégiques : faut-il privilégier un commissaire de justice ou une société de recouvrement de créances ? À quel stade de l’impayé cette externalisation devient-elle pertinente ? Sur quels fondements baser sa sélection ? Quelles variables déterminent l’efficacité du partenariat ? Ce guide détaille les 4 paramètres fondamentaux pour sélectionner le bon prestataire dans la gestion de vos créances.

Choisir un mandataire pour votre facture impayée

1. L’entité mandataire

Dans le cadre de la gestion de vos créances en souffrance, deux options s’offrent à vous : solliciter une entreprise spécialisée en recouvrement ou mandater un commissaire de justice (nouvelle dénomination de l’huissier de justice). Mais quelles distinctions caractérisent ces deux intervenants ?

La société de recouvrement de créances

L’entreprise spécialisée en recouvrement de créances vous offre la possibilité de traiter vos impayés selon deux modalités : négociation directe et action contentieuse. Son intervention débute par une approche conciliatrice, prolongeant les démarches que vous avez préalablement initiées. Cette structure contactera vos débiteurs défaillants dans l’objectif d’obtenir un règlement spontané, évitant ainsi le recours aux tribunaux. Toutefois, face à l’échec de cette stratégie diplomatique, elle peut déclencher des procédures judiciaires pour récupérer les montants exigibles.

ℹ️ Données statistiques En 2023, les entreprises de recouvrement ont résolu 75% des dossiers d’impayés par la voie amiable.

Le commissaire de justice

Le commissaire de justice se concentre principalement sur l’encaissement contentieux de vos créances. Sa spécialisation lui confère une réactivité et une performance supérieures dès lors qu’une action en justice s’impose. Son expertise devient indispensable particulièrement quand l’impayé atteint des montants conséquents. En 2022, les commissaires de justice ont traité plus de 1,5 million de dossiers de recouvrement.

2. Les méthodes de recouvrement

Informez-vous précisément sur les stratégies opérationnelles déployées par votre prestataire. Il est probable qu’après réception des dossiers, votre mandataire procède à un enrichissement informationnel visant à optimiser les perspectives de recouvrement. Cette démarche implique l’acquisition de données complémentaires concernant le débiteur dans le but de maximiser l’efficacité du recouvrement des créances. Questionnez également votre interlocuteur sur les méthodologies de relance établies pour interpeller votre client défaillant.

ℹ️ Illustration Une entreprise de recouvrement exploitant l’analyse prédictive peut constater une progression de son taux de récupération comprise entre 10% et 20%.

3. Le taux d'honoraires appliqué

Votre prestataire en recouvrement applique-t-il une tarification forfaitaire ou proportionnelle ? Cette interrogation vous permet d’appréhender le coût des services. Les modalités tarifaires peuvent présenter des écarts substantiels selon les intervenants. Certaines structures privilégient une rémunération fixe prédéterminée, quand d’autres optent pour une commission sur les montants récupérés. Vous disposez également de la possibilité de sélectionner une formule contractuelle libre ou contraignante. Il vous appartient d’analyser et d’évaluer les propositions pour identifier celle offrant le meilleur rapport qualité-prix pour votre organisation.

4. La reconnaissance dans le domaine et l'expertise de l'entreprise

L’univers du recouvrement se caractérise par une forte concurrence. Cette réalité impose de mener une investigation approfondie concernant la notoriété du prestataire de recouvrement ou du commissaire de justice que vous envisagez de mandater. Qu’il s’agisse d’évaluations numériques ou de retours d’expérience de votre réseau professionnel, la légitimité du mandataire sélectionné constitue un facteur déterminant.

Par ailleurs, nombreux sont ceux qui développent une expertise sectorielle spécifique. Contrairement au commissaire qui traite indistinctement tous types de créances, une entreprise de recouvrement peut cibler une clientèle particulière. Ainsi, certaines structures se concentrent exclusivement sur le secteur de la santé, d’autres sur l’industrie du bâtiment. Certaines néanmoins conservent une approche généraliste. Les méthodologies diffèrent sensiblement.

Renseignez-vous également sur les ressources humaines affectées au traitement de vos impayés. Si votre portefeuille de créances s’avère volumineux, les effectifs mobilisés devront être proportionnels. En 2023, les entreprises françaises de recouvrement de créances employaient plus de 5000 collaborateurs, majoritairement affectés au pilotage et à l’accompagnement des dossiers clients.

Quels avantages présente la collaboration avec un cabinet de recouvrement tel que DCN Recouvrement ?

DCN Recouvrement vous accompagne dans la récupération de vos créances impayées par le biais d’une approche amiable personnalisée. Nous procédons à un enrichissement informationnel systématique des dossiers transmis dans l’objectif d’optimiser les canaux de communication avec votre débiteur défaillant. Notre plateforme technologique assure par ailleurs une administration performante et rigoureuse de chaque dossier, vous offrant un monitoring précis de vos impayés.

En conclusion, choisir un mandataire pour vos factures impayées nécessite de considérer divers critères : l’entité mandataire, les méthodes de recouvrement, le taux d’honoraires et la reconnaissance dans le domaine. En prenant en considération ces éléments, vous pourrez diriger votre choix vers un commissaire de justice ou une société de recouvrement, tout en vous assurant du bon traitement de vos impayés. Découvrez l’offre de recouvrement de créances de DCN Recouvrement ! 

“Art. L122-1 du CPCE : Seuls peuvent procéder à l’exécution forcée et aux saisies conservatoires les huissiers de justice chargés de l’exécution.”

FAQ : Choisir un mandataire pour votre facture impayée

Un mandataire constitue un individu ou une organisation qui intervient en représentation et dans l’intérêt d’un tiers, personne physique ou morale, désigné comme le mandant.

Un prestataire désigne un individu ou une structure qui délivre une prestation ou un bien à un client moyennant contrepartie financière.

Le mandataire intervient en représentation du mandant, alors que le prestataire délivre une prestation au bénéfice du client.

  • Un huissier de justice constitue un officier ministériel mandaté pour notifier les documents judiciaires et extrajudiciaires, mettre en œuvre les arrêts de justice et effectuer des relevés officiels. Leurs interventions concernent particulièrement le recouvrement de créances, les évictions et les notifications réglementaires.
  • Un commissaire-priseur représente un professionnel autorisé à concevoir et superviser des cessions aux enchères publiques, qu’elles soient contraintes ou volontaires. Il expertise, répertorie et commercialise des biens mobiliers, des pièces artistiques, ainsi que d’autres objets de valeur.
  • Un commissaire de justice incarne une nouvelle fonction qui fusionnerait depuis 2022 les attributions des huissiers de justice et des commissaires priseurs judiciaires. Ils accomplissent des missions d’exécution des décisions de justice, de notification des actes ainsi que d’organisation de ventes aux enchères publiques.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.