Publié le

Bilan comptable

Bilan comptable

Le bilan comptable : définition et composition

Le bilan est un élément essentiel des documents financiers d’une entreprise. Il donne un aperçu de la situation financière de l’entreprise, y compris l’actif, le passif et les capitaux propres. Ce document est utilisé pour montrer aux investisseurs, aux prêteurs et aux autres parties prenantes la santé globale de l’entreprise.

C’est le meilleur moyen de faire le point sur les impayés de vos clients et de rectifier le tire l’année suivante en faisant appel à une société de recouvrement pour recouvrer vos créances.

Un bilan est un outil précieux pour gérer les finances d’une entreprise et assurer son succès. Aujourd’hui, notre société de recouvrement vous détaille le bilan comptable ainsi que son contenu.

Sommaire - Externalisation

Bilan Comptable

Que vous soyez propriétaire d’une petite entreprise, investisseur ou simplement curieux de l’aspect financier des choses, comprendre les bilans est un excellent moyen de mieux appréhender votre situation financière actuelle. Le stade de réalisation du bilan ne constitue pas nécessairement une volonté inextinguible, mais est obligatoire. Ce document donne un aperçu de votre situation financière à un moment précis. Ce guide vous donnera un aperçu des bilans et vous expliquera en quoi, pourquoi et comment ils peuvent vous aider. Grâce à ces informations, vous serez mieux armé pour prendre des décisions éclairées concernant vos finances.

Le bilan comptable, c'est quoi ?

Un bilan est un état financier qui présente, d’une part, l’actif d’une entreprise ou d’un particulier et, d’autre part, le passif et les capitaux propres (fonds propres). Il donne un aperçu de la situation financière d’une personne ou d’une entreprise à un moment précis. L’actif est ce que vous possédez, le passif est ce que vous devez et les capitaux propres (parfois appelés actifs nets) sont la différence entre les deux. Si vous soustrayez votre passif de votre actif, vous obtenez vos capitaux propres. L’actif d’un bilan devrait être assez facile à identifier, mais les sections du passif et des capitaux propres peuvent comporter des calculs plus subjectifs.
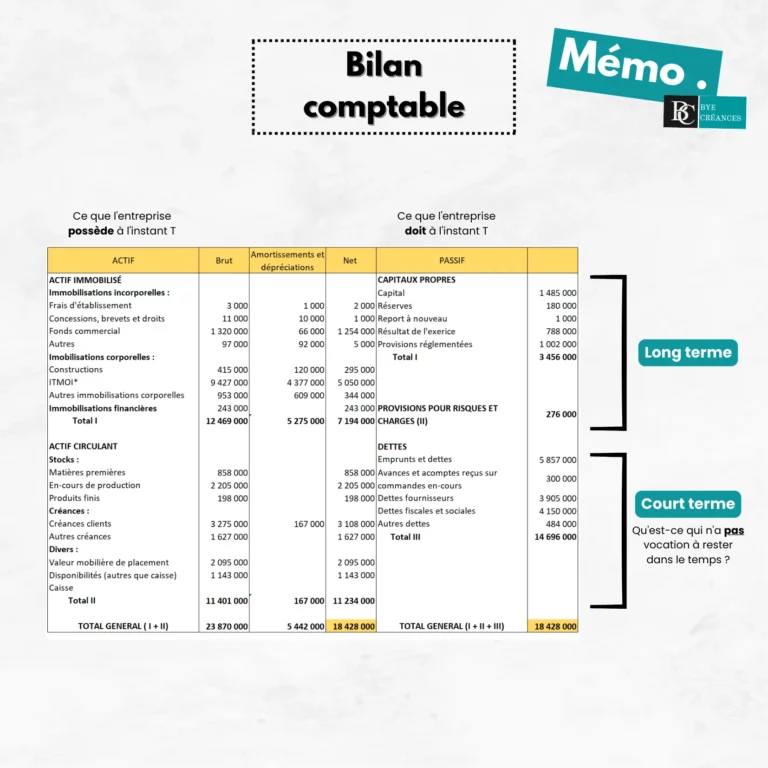
Bilan comptable

 Le bilan comptable est un document annuel obligatoire, qui plus est pour les sociétés soumises au régime réel. Il n’a pas uniquement utilité d’être obligatoire et fastidieux, c’est également un outil qui va vous permettre de prendre des décisions en interne.

L’obligation de dresser un bilan a été défini par le Code du Commerce français : 

“Toute personne physique ou morale ayant la qualité de commerçant doit procéder à l’enregistrement comptable des mouvements affectant le patrimoine de son entreprise”

Article L123-12

Ce document doit être accompagné du compte de résultat (cf. partie III) pour permettre une interprétation plus poussée du résultat du bilan.

Structure d'un bilan comptable : composition

Qu’est-ce que l’actif dans un bilan comptable ?

Les actifs sont les ressources qui appartiennent à une personne ou à une organisation, par exemple l’argent sur un compte bancaire, les investissements en actions et obligations, les biens immobiliers, etc. 

On distingue les actifs de long terme, qui ont vocation de rester dans le temps comme les immobilisations corporelles, incorporelles et financières, des actifs dit de court terme comprenant les stocks, les créances, etc. Les actifs de long terme représentent donc les biens durables de l’entreprise. Les actifs de court terme n’ont pas vocation à rester dans le temps.

Qu’est-ce que le passif dans un bilan comptable ?

Les passifs sont les dettes ou les obligations financières d’un individu ou d’une entreprise, par exemple les prêts, les factures de cartes de crédit, etc. Les capitaux propres sont la différence entre l’actif et le passif. Ils représentent l’investissement du propriétaire dans l’entreprise. Par exemple, dans le cas d’une entreprise individuelle, les capitaux propres représentent ce que le propriétaire a investi dans l’entreprise. Dans le cas d’une société, les capitaux propres sont le montant que les actionnaires ont investi dans l’entreprise, plus les bénéfices non distribués.

Afin d’établir votre bilan, vous aurez besoin de vous servir du plan comptable général, une nomenclature définissant les normes comptables françaises. Il vous sera nécessaire  de vous en servir lors dé l’établissement de votre compte de résultat ou de votre bilan. À noter que certains secteurs d’activités ont des plans comptables spécifiques.

La lecture d'un bilan comptable

Le bilan est un instantané de l’actif, du passif et des capitaux propres d’une entreprise ou d’un individu à un moment précis. Lorsque vous lisez un bilan, vous voulez vous assurer que votre actif (ce que vous possédez) est supérieur à votre passif (ce que vous devez). Plus votre actif et vos capitaux propres sont élevés, plus votre situation financière est sûre.

Cependant, une fois que vous avez terminé de dresser votre bilan, le total de l’actif et le total du passif doivent être égaux pour être équilibrés. Dès lors que ce n’est pas le cas, il s’agit d’une erreur de comptabilité dans votre bilan comptable. 

Comprendre la lecture d’un bilan comptable va vous permettre d’appréhender les équilibres ou les déséquilibres dans le bilan et de faire le point d’une année sur l’autre. Cela va vous permettre de traduire les différentes interactions financières. 

Le haut du bilan comptable va vous permettre de déterminer le Fonds de Roulement, aussi appelé FR. Les ressources stables incluent les capitaux propres et les dettes financières de long terme permettent le financement des emplois stables. Le fonds de roulement mesure la marge de sécurité que vont permettre les ressources à long terme dans le but de financer l’exploitation courante.

Fonds de roulement = ressources stables (capitaux propres + dette financière) – immobilisations

Le bas du bilan comptable va définir votre besoin de financement qui pourra être financé par votre fonds de roulement. Si votre fonds de roulement est suffisant, la trésorerie va être positive, et inversement, elle sera négative. Les créances et les stocks vont constituer des dettes ainsi que des emplois à court terme de ressources. 

Le besoin en fonds de roulement va donc mesurer les ressources financières de votre entreprise qui vont être nécessaires pour payer vos charges courantes le temps de percevoir les paiements dû, notamment de la part de vos clients.

Besoin en fonds de roulement = stocks + créances clients – dettes fournisseurs

Comment comptabiliser une créance irrécouvrable ?

Il est important de distinguer l’avoir, qui est un rabais, une remise ou une ristourne découlant d’une démarche purement commerciale et volontaire. Un impayé de la part d’un client provient d’un litige et ou d’une incapacité de paiement. Alors il est important d’enregistrer l’impayé dans un compte isolé de perte spécifique. Une créance client est aussi appelée créance d’exploitation. 

La gestion de vos impayés va d’abord se baser sur la distinction de deux créances : la créance douteuse et la créance irrécouvrable :

  • La créance douteuse est une créance que l’entreprise possède lors d’un litige avec un client ou si sa solvabilité est douteuse ;
  • La créance irrécouvrable est définitivement perdue. 

La perte est déductible du résultat de l’exercice uniquement dès lors que la créance a été prouvée comme étant irrécouvrable.

Bilan comptable et compte de résultat

Quelle est la différence entre un bilan comptable et un compte de résultat ? 

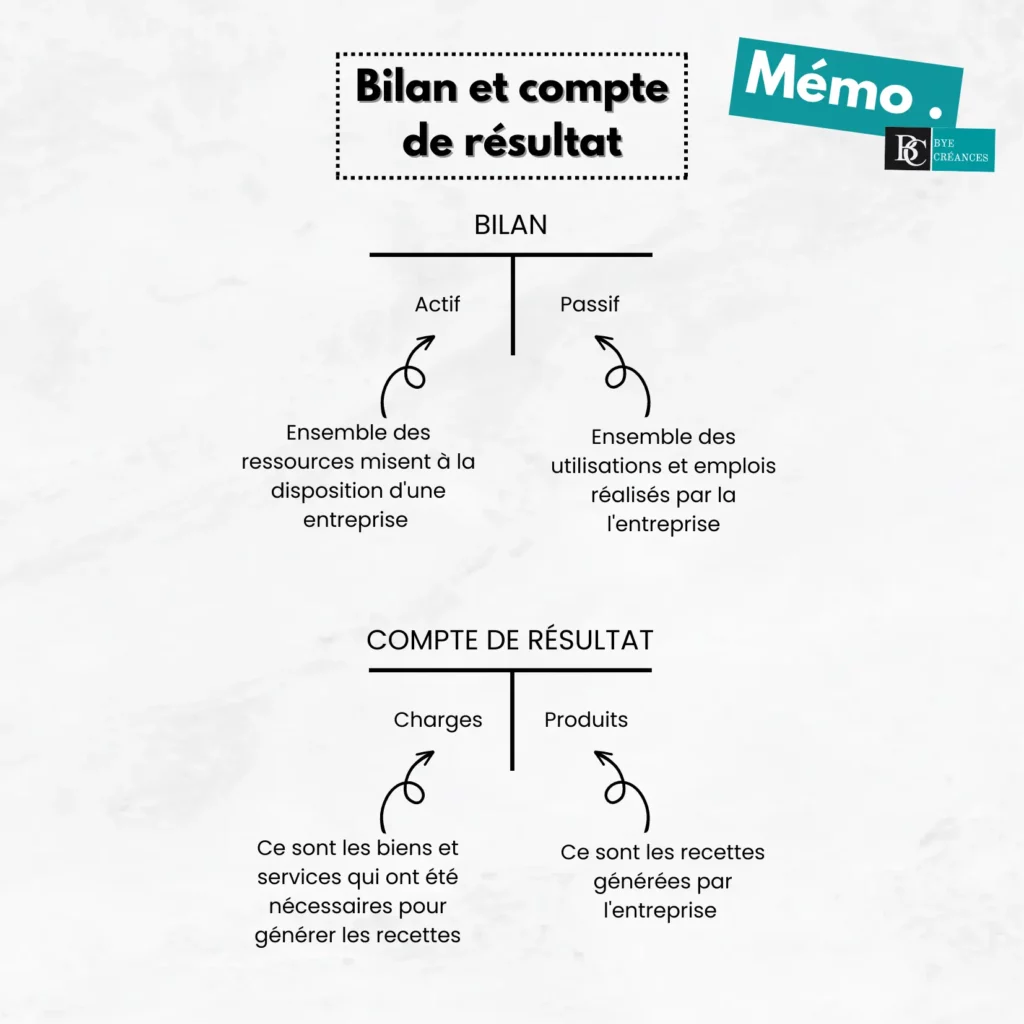
Le compte de résultat est un document qui va vous permettre de vous donner plus de détails sur le résultat, que ce soit un bénéfice ou une perte, présent dans votre bilan. Le compte de résultat reprend l’historique de vos revenus et de vos charges sur l’ensemble de l’année écoulée et vous permet donc d’interpréter le bilan plus en détail. 

La différence entre le bilan comptable et le compte de résultat et que le second va vous permettre d’obtenir le résultat net, les bénéfices et la perte au cours de la période, qui va être inscrit au passif du bilan. Les mouvements effectués financièrement, enrichissant ou appauvrissant vont s’inscrire dans le compte de résultat qui va être le détail des mouvements qui vont impacter les fonds propres. 

En bref, le compte de résultat traduit l’évolution de l’activité de votre entreprise et se présente sous forme de tableau ayant deux colonnes distinctes.
Compte de résultat

De quoi est constitué le compte de résultat ? 

Le résultat final du compte d’exploitation est divisé en trois parties distinctes : 

  • Le résultat d’exploitation

Ce résultat permet de mesurer la rentabilité du modèle économique de votre entreprise et s’obtient en faisant la différence entre les produits d’exploitation et les charges d’exploitation

Résultat d’exploitation = EBE + autres produits de gestion courante + transferts de charges d’exploitation + reprises sur amortissements, dépréciations et provisions d’exploitation – autres charges de gestion courante – dotations aux amortissements, dépréciations et provisions d’exploitation

Dès lors que le résultat d’exploitation est positif, cela veut dire que votre activité est rentable et que vous générez un bénéfice d’exploitation. 

Par logique, un résultat d’exploitation négatif signifie que votre activité n’a pas été rentable, ce qui signifie que votre chiffre d’affaires est inférieur à vos charges ce qui se traduit par une perte d’exploitation. 

  • Le résultat financier 

Le résultat financier quant-à lui va reprendre l’ensemble des éléments en lien avec les activités financières de votre entreprise. Le calcul du résultat financier se distingue en deux parties :

D’un côté les produits financiers :

    • Les revenus de créances 
    • Les revenus de titres de participation 
    • Les cessions de valeurs mobilières de placement 
    • Les gains de change 
    • Les escomptes obtenus 
    • Les reprises sur provisions financières 
    • Les transferts de charges financières 

D’un autre les charges financières :

    • Les charges d’intérêts 
    • Les escomptes accordés 
    • Les pertes de change 
    • Les pertes sur créances rattachées à des participations 
    • Les dépréciations de titres financiers

Résultat financier = produits financier + reprises sur provisions financières + transferts de charges financières – Charges financières – dotations aux amortissements et aux provisions financières

Ce chiffre va permettre de traduire les bénéfices ainsi que les pertes générées par les opérations financières de l’entreprise. 

  • Le résultat non-récurrent 

Cette notion n’est pas indiquée comme telle dans le compte de résultat mais se trouve mais est comprise dans les lignes de calcul du résultat d’exploitation et du résultat financier, répertoriant les produits et les charges non récurrents. Ce sont les frais et les revenus qui ne sont pas liées à votre activité habituelle
Seuil de rentabilité d'une entreprise

Compte de résultat, SIG et seuil de rentabilité

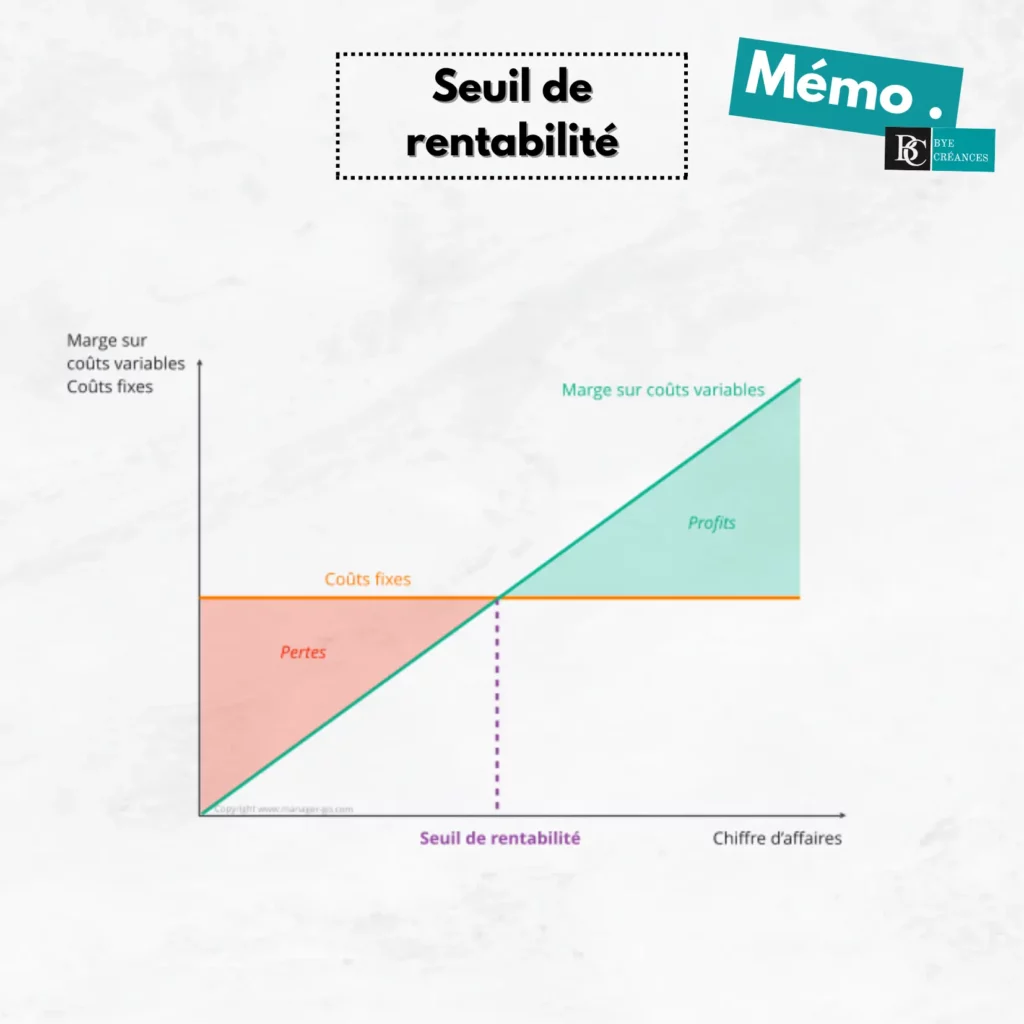
Le seuil de rentabilité est une notion qui peut être calculée à partir du compte de résultat,  du tableau des soldes intermédiaires de gestion, aussi appelé SIG, ou à partir d’une balance comptable. 

Le solde intermédiaire de gestion va vous permettre d’établir une analyse selon des indicateurs définis, ce qui va vous permettre d’avoir plus d’indications sur l’activité de votre entreprise ainsi que la formation de bénéfice et de déficit, et par conséquent, vous permettra de définir votre seuil de rentabilité. 

Le seuil de rentabilité est exprimé en chiffre d’affaires et représente le chiffre d’affaires nécessaire pour ne pas être en déficit.

Le bilan est un état financier important qui donne un aperçu de l’actif, du passif et des capitaux propres d’une entreprise ou d’un particulier à un moment précis. Il s’agit de l’un des trois principaux états financiers (les autres étant le compte de résultat et le tableau des flux de trésorerie) que les analystes commerciaux et financiers utilisent pour évaluer la santé financière d’une entreprise. Le bilan est également utilisé par les particuliers pour évaluer leur santé financière, ce qui peut être utile lors de la prise de décisions financières, comme une demande de prêt hypothécaire.

Les créances clients constituent un élément de l’actif de l’entreprise. En fin d’exercice, les créances impayées nécessitent la mise en place de provisions pour dépréciation de créances clients. Au moment de l’élaboration du bilan comptable, c’est l’occasion pour vous de faire le point sur vos impayés et potentiellement prévoir de faire appel à une société de recouvrement pour éviter les pertes financières et booster votre trésorerie.

Si vous avez besoin d’une aide externe pour interpréter votre bilan comptable ou pour la gestion de vos impayés, n’hésitez pas à contacter notre société de recouvrement.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le

Mise en demeure de payer

Tout savoir sur la mise en demeure de payer

Mise en demeure de payer : ce que vous devez savoir

Une mise en demeure de payer ou une lettre de mise en demeure est une correspondance adressée par un créancier à un débiteur dans l’objectif de lui rappeler les modalités de règlement de sa créance. La mise en demeure en recouvrement de créances revêt une importance cruciale pour parvenir au recouvrement des créances. Il existe de multiples motifs pour lesquels un créancier peut souhaiter adresser une lettre de mise en demeure, mais il est essentiel de comprendre ce qu’elle représente et quelles sont ses implications juridiques.

Cet article détaille tout ce que vous devez connaître sur la mise en demeure de payer et vous fournit des recommandations sur la façon de gérer cette situation.

Sommaire - Externalisation

Mise en demeure de payer

Introduction à la lettre de mise en demeure

Une lettre de mise en demeure est une correspondance transmise par un créancier à un débiteur pour lui rappeler ses engagements en matière de règlement. Elle est fréquemment expédiée lorsque le débiteur accuse un retard sur ses versements et que le créancier souhaite lui rappeler de s’acquitter de sa créance. La lettre de mise en demeure peut inclure des données sur la créance, le montant exigible, l’échéance de règlement et les répercussions en cas de défaut de paiement.

La lettre de mise en demeure constitue un document officiel et doit être rédigée dans un vocabulaire formel et précis. La correspondance doit également comporter des informations sur la façon dont le débiteur peut réagir à la lettre et sur les conséquences en cas de défaillance.

Une lettre de mise en demeure peut être expédiée pour de multiples raisons, telles que le défaut de remboursement d’un emprunt, le défaut de règlement des factures, le défaut de paiement des loyers ou le défaut de versement des taxes. Dans la majorité des cas, la lettre est transmise lorsque le débiteur ne donne pas suite aux sollicitations de paiement envoyées par le créancier.

Qui est affecté par une lettre de mise en demeure ?

Une lettre de mise en demeure peut être adressée à toute personne, incluant les particuliers, les entreprises et les organismes publics. Elle peut également être transmise à des personnes qui n’ont pas encore contracté de créance, mais qui sont susceptibles de le faire ultérieurement. Par exemple, une lettre de mise en demeure peut être envoyée à un locataire qui n’a pas encore réglé son loyer, mais qui est susceptible de le faire prochainement.

Implications juridiques d'une lettre de mise en demeure

Une lettre de mise en demeure constitue un document officiel et engendre des conséquences juridiques pour le débiteur. Si le débiteur ne donne pas suite à la lettre de mise en demeure ou ne s’acquitte pas de sa créance dans le délai précisé, le créancier peut recourir à des voies juridiques pour récupérer sa créance, telles que le recouvrement de créance via une société de recouvrement, la saisie des biens ou des actions judiciaires.

Si le débiteur répond à la lettre de mise en demeure et procède au règlement de sa créance, le créancier ne peut pas recourir à des voies juridiques pour récupérer la créance. Néanmoins, le créancier peut encore poursuivre la créance si le débiteur ne respecte pas les modalités de paiement.

Faire face à une lettre de mise en demeure

Comment répondre à une mise en demeure ?

Si vous recevez une lettre de mise en demeure, vous devez l’analyser soigneusement et saisir les modalités de règlement. Vous pouvez donner suite à la lettre en transmettant une correspondance de réponse ou en joignant le créancier par téléphone ou par courriel.

Si vous optez pour répondre à la lettre de mise en demeure, vous devez clarifier les raisons pour lesquelles vous n’avez pas pu honorer votre créance. Vous pouvez également suggérer un échéancier pour rembourser votre créance. Si vous êtes dans l’impossibilité de régler la créance dans le délai mentionné, vous pouvez proposer un report de la date de règlement.

Conséquences du non-paiement d'une lettre de mise en demeure

Les répercussions du défaut de règlement d’une lettre de mise en demeure peuvent être sérieuses et peuvent générer des conséquences financières et juridiques pour le débiteur. Par exemple, le débiteur peut être contraint de s’acquitter de frais de recouvrement de créances, d’intérêts et de pénalités complémentaires. Il peut également être tenu de verser des indemnités ou des dommages-intérêts.

Ressources juridiques pour y faire face

Si vous recevez une lettre de mise en demeure, vous devez entreprendre des actions immédiates pour donner suite à la correspondance et pour éviter de détériorer votre situation. Vous pouvez consulter un avocat pour bénéficier de conseils juridiques sur la façon de réagir à la lettre et sur les implications juridiques du défaut de règlement.

Vous pouvez également prendre contact avec votre créancier pour évoquer les modalités de paiement et pour lui solliciter un report de la date de règlement. Enfin, vous pouvez joindre une agence de conseil en dettes pour obtenir une assistance financière et pour examiner vos possibilités de paiement.

Comment éviter une lettre de mise en demeure ?

Il est essentiel d’adopter des mesures pour éviter de faire l’objet d’une lettre de mise en demeure. Voici quelques recommandations à suivre :

  • Veillez à maintenir vos comptes actualisés et à régler vos factures dans les échéances ;
  • Organisez vos finances et votre budget dans le but de maîtriser vos dépenses et vos créances ;
  • Tentez de négocier un échéancier avec vos créanciers si vous êtes dans l’incapacité de régler vos créances dans les délais ;
  • Assurez-vous de bien saisir les modalités de règlement de vos créances et les répercussions du défaut de paiement.

Cependant, si vous recevez malgré tout une lettre de mise en demeure, il est crucial d’entreprendre des actions immédiates pour éviter de détériorer votre situation :

  • Consacrez du temps à lire et à comprendre la lettre de mise en demeure ;
  • Tentez de joindre votre créancier pour évoquer les possibilités de paiement et solliciter un report de la date de règlement ;
  • Si vous éprouvez des difficultés à honorer votre créance, contactez une agence de conseil en créances pour bénéficier d’une assistance financière et pour examiner vos possibilités de paiement ;
  • Si vous êtes confronté à des conséquences juridiques, consultez un avocat pour obtenir des conseils juridiques sur la façon de réagir à la lettre et sur les implications du défaut de règlement.
Tout savoir sur la mise en demeure de payer

Une lettre de mise en demeure est une correspondance transmise par un créancier à un débiteur pour lui rappeler ses engagements en matière de règlement. Il est essentiel de saisir ce qu’elle représente et les conséquences juridiques qu’elle peut engendrer. Il est également crucial d’entreprendre des actions immédiates pour donner suite à la correspondance et pour éviter de détériorer la situation.

Si vous recevez une lettre de mise en demeure, vous devez consacrer du temps à lire et à saisir la correspondance et à y répondre. Vous pouvez également joindre votre créancier ou une agence de conseil en créances pour évoquer les possibilités de paiement et solliciter un report de la date de règlement. Si vous êtes confronté à des répercussions juridiques, vous devez consulter un avocat pour bénéficier de conseils juridiques. Enfin, vous devez adopter des mesures pour éviter de faire l’objet d’une lettre de mise en demeure, telles que la tenue à jour de vos comptes et le règlement de vos factures dans les échéances.

Si vous avez des interrogations ou des préoccupations, n’hésitez pas à nous contacter. Notre équipe de professionnels est là pour vous accompagner dans la gestion de votre mise en demeure de payer et pour vous fournir les informations dont vous avez besoin.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le

Comment éviter les impayés ?​

Limiter le risque d'impayés

Comment éviter les impayés ?

La gestion des impayés constitue une problématique commune à toutes les entreprises en France et dans le monde. Les créances impayées impactent le flux de trésorerie, la capacité de financement d’une entreprise et empêchent parfois de pouvoir se projeter dans des projets à moyen et long terme. Il est donc indispensable d’adopter certaines mesures préventives pour éviter les créances impayées.

Découvrez les 3 recommandations à suivre pour vous permettre de limiter les risques de créances impayées. Nous analyserons également les meilleures pratiques pour évaluer la solvabilité de vos clients, détaillerons les mentions légales à faire figurer et enfin comment éviter les créances impayées avec une société de recouvrement de créances.

Sommaire - Externalisation

Comment limiter le risque d'impayé ?

CONSEIL N°1 : Évaluer la solvabilité de vos clients

La première étape pour limiter le risque de créances impayées, et non des moindres, est d’évaluer la solvabilité de vos clients avant de leur octroyer un crédit. Pour ce faire, vous allez recueillir des informations sur leur situation financière en vous renseignant notamment sur leur situation professionnelle, les revenus, les parts sociales ou encore la détention de biens immobiliers. N’hésitez pas à examiner également leur historique de crédit. Grâce à cela, vous allez pouvoir estimer si votre client sera bon payeur ! Cette évaluation peut être réalisée en interne ou à l’aide de services spécialisés qui vont vous transmettre des informations sur la solvabilité de vos clients. Ces informations peuvent être obtenues auprès des organismes de crédit et de solvabilité, tels que la Banque de France ou encore les agences de notation de crédit.

La solvabilité représente la capacité d’une personne morale ou physique à honorer ses crédits, ses charges et ses créances.

Il est évident que celle-ci évolue au fil du temps et en fonction de la situation financière : il faut donc la réévaluer régulièrement pour une bonne gestion des créances impayées.

✏️ À noter : Selon une étude de l’ARC, en 2023 en France, le montant des créances impayées s’élève à 56 milliards d’euros. Une diminution de 2% par rapport à l’année 2022 mais un chiffre encore trop élevé.

La majorité des entreprises en France vérifient la solvabilité de leurs clients avant la signature d’un contrat, ce qui permet de prévenir les éventuels problèmes liés aux factures impayées et ainsi, prendre des précautions en cas de doute.

Avez-vous déjà vécu l’expérience de vouloir effectuer un règlement en 10 fois sans frais dans une enseigne ? On vous pose souvent des dizaines de questions qui parfois paraissent intrusives sur votre situation financière, le nombre de crédit que vous détenez ou encore si vous êtes propriétaire ou locataire. Ce sont ces questions qui permettent à l’entreprise de déterminer votre profil « payeur » et surtout de définir votre solvabilité pour limiter les retards de règlement ainsi que les créances impayées.

CONSEIL N°2 : Attention aux mentions obligatoires et aux conditions !

La solvabilité, c’est validé. Maintenant vous devez préparer les conditions du contrat, et surtout, les modalités de règlement ! Elles vont regrouper les obligations et les droits des contractants. Le Code de la Consommation impose aux professionnels d’informer le consommateur sur les conditions de vente avant même la conclusion de la vente. Cependant, assurez-vous que toutes les mentions légales soient présentes avant d’énumérer vos conditions.

Nous allons différencier les mentions légales sur un contrat de celles obligatoires pour une facture. Voici les mentions que vous devez obligatoirement indiquer sur votre contrat :

  1. L’identité des parties : le nom, la qualité et l’adresse
  2. L’objet du contrat : la description précise de la prestation ou de la fourniture objet du contrat
  3. Le prix : le prix de la prestation ou de la fourniture, exprimé en euros
  4. Les modalités de règlement : les conditions ainsi que les délais de paiement
  5. La durée du contrat : la durée pendant laquelle le contrat est valide
  6. Les conditions de réalisation : les conditions dans lesquelles le contrat peut être résilié

Les mentions légales sur une facture sont les suivantes :

  1. L’identification de l’émetteur et du destinataire de la facture : nom, adresse et numéro de TVA
  2. La date de la facture
  3. Le numéro de la facture
  4. La date de la vente ou de la prestation de service
  5. La quantité ainsi que la dénomination précise des produits ou services
  6. Le prix unitaire hors taxe et les réductions éventuellement consenties
  7. Le montant de la TVA
  8. Le montant total de la facture, hors et avec la TVA
  9. Les modalités de règlement

En indiquant ces mentions légales, vous vous protégez déjà sur la véracité de votre contrat et/ou facture. Ensuite, vous allez pouvoir établir les modalités de règlement de façon très précises : la date d’échéance du paiement, les pénalités pouvant être imputées en cas de retard et les modalités de règlement.

Vous pouvez avoir des modalités de règlement globales mais vous pouvez également les adapter en fonction de la solvabilité du client. Les conditions ne seront pas les mêmes pour quelqu’un qui règle comptant et quelqu’un qui règle en plusieurs fois. Vous pouvez également éviter des malentendus en établissant des conditions clairement définies, que vous présenterez à vos clients dans le but de vous mettre d’accord si vos attentes ne sont pas identiques.

Si vous souhaitez en savoir plus sur les stratégies mentionnées ci-dessus, découvrez dans notre article dédié qui traite de la manière dont les conditions générales de vente peuvent vous protéger des créances impayées.

CONSEIL N°3 : Faire appel à une société de recouvrement

Si malgré toutes les précautions que vous avez pu prendre en amont, une créance impayée survient, alors vous pouvez faire appel à une société de recouvrement de créances. Nous sommes là pour vous aider à recouvrer les sommes impayées et nous maîtrisons les procédures légales à suivre en matière de recouvrement de créances.

Faire appel à une société de recouvrement présente de multiples avantages :

  • Un gain de temps sur vos missions principales
  • Une optimisation de votre trésorerie
  • Une relation clientèle préservée

Vous pouvez dans un premier temps opter pour du recouvrement amiable afin de trouver un accord avec votre client débiteur. Si après cela vous ne parvenez toujours pas à récupérer vos créances impayées, vous avez alors la possibilité de mettre en place une procédure de recouvrement judiciaire.

✏️ À noter : Vous pouvez limiter les risques de créances impayées, mais vous n’êtes malheureusement pas le seul élément dans l’équation : un contrat synallagmatique exige que les deux parties respectent leurs obligations. Vous êtes alors interdépendants l’un de l’autre.

Pour limiter les risques de créances impayées, il vous faut évaluer la solvabilité de vos clients, suivre les règlements de près, et en dernier recours, faire appel à une société de recouvrement de créances comme DCN Recouvrement. Ces mesures préventives permettent de préserver la santé financière de l’entreprise et d’éviter les problèmes liés aux factures impayées. Ce sont aussi des recommandations qui vont vous permettre une gestion des créances impayées optimale.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.

Publié le

Pourquoi externaliser le recouvrement de créances ?

Pourquoi externaliser le recouvrement de créances ?

Pourquoi externaliser le recouvrement de créances ?

Le recouvrement de créances constitue un processus essentiel pour les entreprises car il permet de récupérer des fonds dus qui n’ont pas été réglés. Cependant, la gestion de cette mission peut s’avérer difficile et coûteuse en temps et en ressources. L’externalisation du recouvrement de créances représente donc une solution intéressante pour les entreprises car elle leur offre de nombreux avantages.

Dans cet article, DCN Recouvrement vous explique que l’externalisation du recouvrement de créances s’avère bénéfique pour les entreprises et fournit des informations sur les différentes options d’externalisation disponibles.

Sommaire - Externalisation

Pourquoi externaliser le recouvrement de créances ?

Qu'est-ce que le recouvrement de créances ?

Le recouvrement de créances constitue un processus par lequel les entreprises tentent de recouvrer le montant dû à l’entreprise en cas de défaut de paiement de la part du client. Ce processus peut inclure des activités telles que traiter avec les débiteurs, résoudre des différends financiers ou, dans les cas les plus extrêmes, recourir à la justice pour le règlement des créances impayées.

Le recouvrement représente donc un aspect important de la gestion financière d’une entreprise, puisque son impact peut être significatif sur les résultats et la capacité à poursuivre l’activité. En effet, dès lors qu’une entreprise présente des défaillances sur les créances, cela peut entraîner des problèmes financiers comme la difficulté à rembourser des créances ou encore à investir dans un nouveau projet.

Le recouvrement de créances est une activité légalement encadrée impliquant l’utilisation de divers moyens pour obtenir le règlement des créances dues par les débiteurs.

Plusieurs types de créances sont à distinguer :

  • Les créances fiscales Une créance fiscale est une créance qu’une entreprise formule auprès du trésor public, généralement après un trop-perçu d’impôts par l’administration fiscale. En d’autres termes, les entreprises peuvent déposer des réclamations fiscales lorsque le Trésor public leur doit de l’argent.
  • Les créances civiles Une créance civile est une créance entre deux parties civiles sans relations d’affaires, sans transaction commerciale (pension alimentaire, loyer impayé)
  • Les créances commerciales Lorsqu’une créance émane d’une transaction commerciale, elle est considérée comme étant une créance commerciale. Cela signifie que le débiteur et le créancier sont tous deux propriétaires d’entreprise. Les réclamations émises commercialement sont généralement exprimées sous la forme d’un document lié à l’entreprise avec une date d’échéance.

Les différentes méthodes de recouvrement de créances

Plusieurs méthodes de recouvrement de créances existent : les méthodes dites « amiables » et les méthodes incluant des poursuites judiciaires.

Les méthodes dites « amiables » se réfèrent à la phase amiable qui constitue la première étape de tout processus de recouvrement de créances. Avant qu’une agence de recouvrement puisse entamer une procédure, telle qu’un recouvrement amiable, elle doit d’abord convaincre le débiteur de régler sa créance. Avant d’avoir recours au recouvrement judiciaire, il est nécessaire de passer par cette étape. En effet, il peut suffire de recouvrer la créance par une seule lettre ou message de rappel transmis au débiteur. Quoi qu’il en soit, vous devez l’alerter par lettre de mise en demeure avant d’engager une action en justice en cas de non-réponse de ce dernier.

Puis il y a des méthodes incluant des poursuites judiciaires. Un débiteur peut être légalement contraint d’engager une procédure de recouvrement judiciaire si sa tentative de négociation amiable avec ses créanciers échoue. Ce processus comporte plusieurs étapes :

  • Une injonction de payer
  • Une assignation en référé-provision devant un tribunal
  • Une assignation en paiement

Cependant, cette mission peut s’avérer difficile et gourmande en ressources lorsqu’elle est effectuée en interne. Il est donc primordial pour l’entreprise de mettre en place une stratégie efficace pour gérer le recouvrement de créances, notamment en passant par l’externalisation du recouvrement.

✏️ À noter : La méthode à mettre en œuvre sera sélectionnée en fonction de la nature et du montant de la créance ainsi que la politique de recouvrement de l’entreprise.

Les avantages de l'externalisation du recouvrement

Le recouvrement externalisé peut procurer de nombreux bénéfices pour votre entreprise. Nous allons donc vous détailler pourquoi déléguer son recouvrement à un spécialiste.

Gain de temps et d'efficacité

En premier lieu, cette approche offre une économie de temps et un gain d’efficacité en confiant des missions à des spécialistes du secteur. Cela donne donc la possibilité à l’entreprise de se focaliser sur son activité principale sans être perturbée par l’administration des créances.

Cette stratégie permet ainsi de diminuer la durée consacrée à cette mission pour une entreprise :

  • Les entreprises expertes dans le recouvrement de créances optimisent leur temps ainsi que leurs moyens en employant des professionnels dotés d’une vaste expérience dans ce secteur.
  • Le savoir-faire et les moyens d’une société de recouvrement permettent d’optimiser le processus de recouvrement. Nous déployons des techniques et des instruments pour obtenir un remboursement plus efficace que si la créance avait été administrée en interne.

Le recouvrement externalisé vous donne la possibilité de préserver votre relation avec les débiteurs : l’entreprise évite les conflits et conserve une réputation solide.

Augmentation de la rentabilité

Le recouvrement de créances par une société de recouvrement externe vous donne la possibilité d’accroître la rentabilité de votre entreprise grâce à un retour plus efficace des créances dues.

En externalisant le recouvrement de créances, vous diminuez vos pertes. Lorsqu’une créance est réglée dans les délais, les entreprises évitent les pertes financières découlant d’un impayé. En résumé, cela permet à l’entreprise de limiter les défaillances de règlement et de préserver leur trésorerie en bonne santé.

Lorsque les créances sont honorées, les entreprises peuvent en tirer parti pour consolider la trésorerie en bénéficiant d’un accès à des fonds complémentaires pour investir dans leur activité ou couvrir d’autres charges.

Enfin, le recouvrement externalisé peut permettre aux entreprises de générer des économies en leur donnant la possibilité de se concentrer sur leurs activités centrales tout en confiant le processus de recouvrement à des experts qualifiés.

Meilleure gestion des risques

Les créances clients non contrôlées affectent le volume des besoins en fonds de roulement. La créance du client se transforme alors en besoin financier qui épuise les ressources courantes de l’entreprise.

L’exigence sur le règlement constitue une preuve de professionnalisme de la part de l’entreprise : l’anticipation représente donc un réflexe bénéfique pour diminuer le risque de créances impayées.

Dans le but d’éviter les défaillances de règlement et de pouvoir récupérer ce qui a été facturé, le respect de certaines règles fondamentales va être indispensable :

  • Élaborer des conditions générales précises ainsi que les conditions particulières qui ne laisseront place à l’ambiguïté auprès de votre client
  • Savoir solliciter avec efficacité dès lors qu’une facture est impayée en agissant dans les plus brefs délais
  • Contrôler la solvabilité de vos clients avant qu’ils ne soient en défaillance de règlement

Une autre approche pour prévenir les créances impayées va être l’affacturage. En faisant appel à un tiers, la probabilité de non-règlement de vos factures est diminuée. Cet intermédiaire va avoir pour mission d’encaisser pour votre entreprise le règlement de vos clients, puis vous restituera les sommes perçues. Pour une entreprise, c’est l’assurance d’avoir une trésorerie équilibrée puisque chaque facture émise est garantie d’être honorée immédiatement. Ce bénéfice financier supplémentaire rejoint le gain de productivité puisque vous n’avez plus à poursuivre les clients pour obtenir le règlement.

Les prestataires de services experts dans le recouvrement de créances disposent de méthodes et de stratégies performantes pour recouvrer les créances impayées. L’externalisation peut également contribuer à mieux maîtriser le risque de recouvrement, en permettant aux entreprises de tirer parti des compétences et de l’expérience de tiers. Automatiser le recouvrement de créances permet aux entreprises de bénéficier de l’expertise des prestataires en matière de conseil et de suivi du recouvrement de créances.

Après avoir exploré les avantages d’externaliser son recouvrement de créances, considérez-en les bénéfices avant de recourir à un commissaire de justice.

Automatiser le recouvrement peut contribuer à ce que les entreprises limitent les pertes financières, optimisent les flux de trésorerie, étendent la clientèle et diminuent les coûts, ce qui peut en retour générer des profits pour l’entreprise. Cela peut également renforcer leur réputation en les aidant à honorer leurs obligations financières et à consolider la confiance des clients. Si vous souhaitez externaliser votre recouvrement de créances mais avez encore des interrogations spécifiques, n’hésitez pas à nous contacter.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le

Quels recours en cas de loyer impayé ?

Loyer impayé

Quels recours en cas de loyer impayé ?

Les loyers impayés peuvent constituer une véritable source d’inquiétude pour les propriétaires de biens immobiliers. C’est la raison pour laquelle de nombreux propriétaires adoptent des précautions pour éviter que les locataires ne manquent à cette obligation. Lorsque les locataires ne s’acquittent pas de leur loyer, les propriétaires subissent souvent des pertes financières considérables. Il existe néanmoins de multiples solutions permettant aux propriétaires de pallier cette situation.

Nous examinerons dans cet article les précautions à adopter pour limiter le risque de créance impayée, comment un propriétaire peut récupérer des loyers impayés, comment interviennent les agences de recouvrement de créances en cas de loyer impayé* ou encore ce qu’est l’assurance loyer impayé un des nombreux recours possibles pour récupérer les sommes vous étant dues.

Sommaire - Externalisation

Quels recours en cas de loyer impayé ?

Les précautions à prendre pour prévenir des loyers impayés

Avant d’examiner les recours disponibles en cas de loyer impayé, il convient de considérer qu’il existe certaines précautions que les propriétaires peuvent adopter pour éviter que cela ne survienne.

Sélectionnez rigoureusement vos locataires

Sélectionner son locataire constitue une étape cruciale pour éviter les loyers impayés.

  • En premier lieu, en tant que propriétaire, vous devez accorder une attention particulière à la capacité financière du locataire. Il est recommandé d’opter pour un locataire dont les revenus correspondent à 2,5 fois le montant du loyer au minimum.
  • En tant que propriétaire, vous avez également la possibilité d’exiger un garant pour le locataire qui sera responsable du règlement du loyer en cas de défaillance de paiement de la part du locataire.
  • Les revenus ne constituent pas le seul critère à considérer : le sérieux du locataire joue un rôle déterminant dans la régularité de paiement du loyer. Vous êtes habilité à contacter l’ancien bailleur pour faire le point sur le règlement des loyers et l’état dans lequel le logement a été restitué.

La rédaction d'un contrat de location solide

La rédaction du bail de location va permettre d’établir le cadre du contrat de manière synallagmatique. Par conséquent, les deux parties s’engagent à réaliser et respecter les prestations l’une envers l’autre.

Un bail de location doit mentionner les informations précises sur le logement, les parties communes et privatives et le loyer. On y retrouvera donc clairement spécifié :

  • le montant du loyer,
  • la durée du bail (3 ans pour les locations vides et 1 an pour les locations meublées sauf si le locataire est étudiant, dans ce cas la durée est ramenée à 9 mois)
  • ainsi que les modalités de résiliation du contrat, comprenant les délais de préavis à respecter

Dans la mesure où le bail est exhaustif et que les modalités de règlement du loyer sont parfaitement définies, vous limitez d’ores et déjà les risques de créances impayées.

Après signature du bail, il incombe au propriétaire, ou au gestionnaire du bien immobilier, de contrôler la régularité des règlements afin de pouvoir identifier rapidement les retards de paiement.

Alors, votre mission va être de l’informer par écrit en transmettant une demande de règlement du loyer. Dans le cas où le locataire dispose d’une caution solidaire, le garant aura l’obligation de régler le montant du loyer dès le premier retard constaté. Le propriétaire devra directement s’adresser à Action Logement dans le cadre d’une garantie visale.

Vous avez la possibilité d’intégrer une clause résolutoire dans votre bail. La clause résolutoire va vous permettre, en cas de non-respect des engagements de la part du locataire, de résilier le bail de manière unilatérale. La procédure de résiliation est très encadrée par la loi.

Assurance loyer impayé

L’assurance loyer impayé, également appelée garantie loyer impayé, a pour fonction de sécuriser les revenus locatifs du propriétaire et le protège donc contre les loyers et charges impayés.

Cette assurance loyer impayé présente plusieurs avantages :

  • Elle vous donne la possibilité d’éviter d’avoir immédiatement recours à la justice en cas de loyer impayé
  • En cas de procédure judiciaire engagée pour recouvrer la créance, la garantie loyer impayé vous permet de simplifier les démarches administratives et judiciaires

Une garantie loyer impayé vous permet donc de bénéficier d’une assistance financière et juridique dans la mesure où votre locataire ne s’acquitte pas de son loyer.

Les recours possibles pour les propriétaires en cas de loyers impayés

Malgré les multiples précautions adoptées, vous vous retrouvez confronté à une créance impayée… une situation pouvant être parfois complexe à éviter. Dans ce contexte, plusieurs recours sont à votre disposition pour récupérer vos loyers impayés.

La relance amiable des impayés

La première étape, et sans doute la plus cruciale, va être d’entrer en dialogue avec votre locataire afin de trouver une solution amiable. Vous pourrez alors aborder le retard de règlement et élaborer une solution ensemble.

  • Communiquer promptement avec le locataire Dès lors qu’il y a retard de règlement, n’hésitez pas à joindre le locataire par SMS, par courriel ou par correspondance pour demander des explications et élaborer un plan d’action.
  • Élaborer une solution adaptée Vous pouvez par exemple suggérer une diminution temporaire du loyer ou une assistance financière pour les locataires en difficulté. Une autre solution peut s’offrir à vous et votre locataire : la mise en place d’un plan d’apurement.

Le plan d’apurement constitue un accord conclu entre le bailleur et le locataire pour échelonner la créance correspondant aux loyers impayés. Par cela, le propriétaire détermine des dates précises en accord avec le locataire pour rembourser la créance locative en lui accordant un délai supplémentaire. Si le locataire accepte d’établir un plan d’apurement, il s’engage à s’acquitter de sa créance et à respecter ses engagements.

Le plan d’apurement présente aussi l’avantage d’être bénéfique pour votre flux de trésorerie puisqu’il vous permet de récupérer immédiatement une partie de l’argent que le locataire vous doit, sans avoir à attendre que le locataire dispose de liquidités suffisantes pour recouvrer ses créances.

La mise en demeure de payer

La relance amiable n’a pas abouti. Le propriétaire est donc en capacité d’effectuer une mise en demeure de payer au locataire. Cette correspondance doit être transmise en lettre recommandée avec accusé de réception et reprend avec précision le montant du loyer impayé ainsi que les intérêts de retard alors définis dans les clauses du contrat de location.

La lettre de mise en demeure adressée dans le cadre d’un loyer impayé doit être irréprochable sur le fond et la forme puisqu’elle revêt un caractère juridique important. Cette correspondance doit mentionner le montant des échéances impayées par mois de retard, tout en précisant qu’en l’absence de régularisation de la situation, une action en justice est envisageable pour recouvrer les créances impayées.

Pour plus d’informations sur cette correspondance, consultez notre article traitant de la mise en demeure de payer.

Le commandement de payer

Un commandement de payer fait suite à une mise en demeure demeurée sans réponse de la part du locataire. C’est le premier acte d’une procédure d’expulsion. En cas de loyer impayé, un commissaire de justice est habilité à se rendre à votre domicile afin de vous signifier un commandement de payer. Cette procédure contraint le locataire à régulariser les loyers impayés dans un délai de deux mois. Un commandement de payer constitue donc un document officiel rédigé par un avocat ou un commissaire de justice et est délivré au locataire pour l’obliger à s’acquitter de ses créances locatives.

Dans le cas où le locataire ne s’exécute pas, le propriétaire est habilité à demander l’expulsion du locataire par l’intermédiaire d’une procédure judiciaire.

Attention, l’envoi d’un commandement de payer n’est possible que dans la seule mesure où le propriétaire démontre qu’il a effectivement réalisé toutes les démarches amiables possibles avant d’en arriver à ce point. Le commandement de payer est obligatoire uniquement dans la mesure où le bail comporte une clause résolutoire.

La saisie des biens​

Si le locataire ne régularise toujours pas ses créances impayées, le propriétaire est habilité à mettre en œuvre une procédure judiciaire afin de demander la saisie des biens du locataire pour recouvrer les créances. Cette saisie peut inclure les biens mobiliers du locataire (meubles, véhicules) et doit être effectuée par un commissaire de justice.

La saisie constitue donc un moyen pour le bailleur, également créancier dans ce cas de figure, de faire exécuter un jugement. Cependant, la saisie conservatoire sur salaire du locataire ou du garant n’est pas envisageable, puisqu’une saisie sur salaire implique que le bailleur ait obtenu une décision de justice exécutoire, notamment à la suite d’une procédure d’injonction de payer.

Par exemple : Mon locataire a 1340 euros de loyers impayés pour le logement que je lui loue. Si l’ensemble des conditions sont réunies, je suis en capacité de demander à exécuter une saisie afin de rembourser la créance sur le prix de vente des biens.

La résiliation du contrat de location

La résiliation du contrat de location constitue la solution de dernier recours. Le propriétaire peut résilier le contrat de location en cas de loyers impayés, par l’intermédiaire d’une procédure judiciaire qui inclura l’expulsion du locataire et la récupération des sommes impayées.

Si les parties ne sont pas parvenues à un accord sur le règlement des loyers impayés (plan d’apurement, diminution temporaire du loyer, etc.), alors le propriétaire est en capacité d’informer le locataire de son intention de résilier le bail : il n’a donc plus le droit de demeurer dans les lieux loués.

Cette procédure s’avère relativement longue et coûteuse : en définitive, la résiliation du bail représente la dernière solution. Le propriétaire doit saisir le tribunal d’instance afin de faire constater la résiliation du bail et prononcer l’expulsion du locataire.

Les loyers impayés peuvent constituer un véritable défi pour les propriétaires. Cependant, plusieurs recours sont à leur disposition pour recouvrer les sommes impayées. La prévention joue un rôle essentiel en adoptant des mesures pour sélectionner des locataires fiables, et ainsi, élaborer des baux solides.

En cas de difficultés de règlement, il est recommandé de rechercher une solution amiable avec le locataire avant de recourir à des mesures plus drastiques.

Une nouvelle loi a été adoptée en 2022 pour protéger les propriétaires en cas de loyers impayés.

Vous êtes un propriétaire confronté à des loyers impayés ? Si vous recherchez un accompagnement personnalisé dans le recouvrement de vos créances impayées, transmettez-nous un message via notre page contact. Nous serons ravis de répondre à vos besoins spécifiques !

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le

Les risques des crédits renouvelables

crédit revolving

Les risques des crédits renouvelables

Un crédit renouvelable, également appelé crédit revolving, fait partie des crédits à la consommation. Il se présente comme une réserve d’argent accessible à tout moment, mise à disposition par un organisme de crédit, dont le montant se reconstitue progressivement au fur et à mesure des remboursements. Dans la majorité des cas, ce type de crédit est associé à une carte de crédit.

Bien que cette forme de crédit puisse offrir une certaine souplesse financière, elle peut également présenter des risques financiers pour les emprunteurs. Les principaux risques du crédit renouvelable sont les règlements en retard (impliquant des frais de retard considérables) conduisant à des impayés ou encore au surendettement. Les risques des crédits renouvelables sont connus des sociétés de recouvrement de créances comme DCN Recouvrement, et travaillent en étroite collaboration avec les créanciers pour limiter les pertes.

Sommaire - Externalisation

Les risques des crédits renouvelables

Définition du crédit renouvelable

Le crédit renouvelable constitue une pratique bancaire répandue par laquelle un organisme prêteur met à disposition une somme à l’emprunteur. L’emprunteur bénéficie donc d’un accès à un crédit renouvelable déterminé en fonction de ses besoins de financement. Les intérêts sont quant à eux établis en fonction de la somme empruntée.

Le crédit revolving fonctionne comme tous les crédits, à quelques exceptions près. Un crédit comme celui-ci se souscrit pour 1 an. Ce contrat prend fin au bout d’un an si la somme ou une partie de celle-ci n’est pas utilisée, et est résilié au bout de 24 mois pour les mêmes raisons.

📔 Exemple : Si j’emprunte 1500€, je peux mobiliser l’intégralité pour un achat. Mais je peux également fractionner cette somme pour acquérir des produits à des tarifs différents : 300€ dans ce produit, 250€ dans un autre, et conserver le reste de la somme pour l’exploiter ultérieurement.

Grâce à DCN Recouvrement, offrez-vous la possibilité d’économiser du temps en interne et de vous concentrer sur votre activité principale : nous prenons en charge l’intégralité des démarches.

À quoi sert un crédit renouvelable ?

Il peut être exploité pour acquérir rapidement un bien de consommation. Les grandes enseignes l’associent généralement à une carte de fidélité ou une carte de crédit pour rendre l’offre plus séduisante.

Avant d’octroyer un crédit, l’organisme prêteur a l’obligation de consulter le FICP (Fichier Central des Incidents de Paiement), fichier qui recense les incidents de remboursement sur les crédits aux particuliers. Ainsi, l’organisme se fait une idée de la solvabilité de l’emprunteur, même si rien ne lui interdit de lui accorder un crédit. Ces crédits permettent également d’effectuer des retraits en espèces ou réaliser des paiements chez des commerçants. Le crédit revolving peut aussi être exploité à des fins commerciales notamment pour les enseignes souhaitant réaliser des opérations promotionnelles.

📔 Exemple : Les enseignes vous suggèrent d’effectuer des règlements en 3 fois sans frais, 10 fois sans frais… Ces offres commerciales sont fréquemment associées à des crédits renouvelables.

Il peut être exploité pour acquérir rapidement un bien de consommation. Les grandes enseignes l’associent généralement à une carte de fidélité ou une carte de crédit pour rendre l’offre plus séduisante.

Ces organismes prêteurs doivent néanmoins respecter le taux d’usure, qui correspond au taux maximum légal que les établissements de crédits sont autorisés à pratiquer. Ce taux d’usure est établi à 20,57% depuis le 01 mars 2023, pour une somme empruntée inférieure à 3000€ et a pour objectif de protéger le consommateur des abus.

Quels sont les risques de ce crédit ?

Le risque s’avère important lorsque ce crédit est mal maîtrisé. Il devient difficile à suivre dès lors qu’on a plusieurs achats en cours. De nombreuses personnes souscrivent à un crédit renouvelable sans en maîtriser les conditions et se retrouvent dans des situations financières problématiques, jusqu’à finir en créance impayée. C’est alors que les entreprises peuvent avoir recours à une agence de recouvrement. Il est interdit d’utiliser ce crédit pour rembourser un autre crédit.

Souscrire à un crédit, c’est s’engager à le rembourser. 

La personne qui souscrit à ce type de crédit doit être consciente de son engagement, dès lors qu’elle souscrit à un crédit, elle doit prendre conscience qu’elle s’est engagée à rembourser.

Les taux d’intérêts des crédits renouvelables sont élevés, bien plus que les prêts personnels traditionnels (ils varient en fonction du montant emprunté et de la durée de remboursement)

Ce sont des crédits qui permettent généralement le financement des éléments passifs, qui perdent de leur valeur au fil du temps. Ces crédits ouvrent la porte au surendettement. Les français sont davantage tentés de financer des projets à l’aide de crédits renouvelables plutôt que de puiser dans leur épargne. Le crédit renouvelable peut pourtant constituer un risque pour le consommateur qui se voit rembourser des mensualités à des taux d’intérêts élevés.

Le taux d’endettement maximum en France se situe entre 30% et 35%, ce qui représente ⅓ des revenus. Auparavant ce taux d’endettement n’était qu’une simple recommandation mais est désormais très encadré. L’organisme prêteur se doit de se fier à la capacité de remboursement de l’emprunteur : ce taux d’endettement est recommandé par le Haut Conseil de Stabilité Financière.

Les crédits revolving peuvent comporter des frais cachés, on parle par exemple de frais de tenue de compte, des frais d’utilisation et des frais de dépassement de crédit. Ces frais s’accumulent et augmentent considérablement le coût total du crédit.

L’utilisation excessive des crédits renouvelables constitue aussi un risque. Les emprunteurs sont souvent tentés de dépenser plus que ce qu’ils ne peuvent rembourser, en raison de la facilité d’accès à ce type de crédit. C’est un effet boule de neige qui, à terme, devient difficile à surmonter.

Le crédit renouvelable n’est pas conseillé aux personnes étant en situation irrégulière, par conséquent, les personnes n’ayant pas de rentrées d’argent régulières.

En complément des informations sur les risques des crédits renouvelables, découvrez dans notre article dédié nos conseils pour comprendre et faire face au surendettement.

Quelles sont les limites du crédit revolving ?

Bien que les crédits renouvelables puissent s’avérer pratiques pour les emprunteurs qui auraient besoin d’un financement immédiat, ils présentent également plusieurs inconvénients :

  • Des taux d’intérêts élevés : les taux d’intérêts des crédits renouvelables sont souvent nettement supérieurs aux taux d’intérêts pratiqués dans les autres formes de crédits à la consommation.
  • Des frais supplémentaires : outre le capital à rembourser, vous devez ajouter les intérêts appliqués à votre crédit renouvelable. De plus, les sociétés de crédit peuvent facturer des frais de gestion pour couvrir les coûts liés aux transactions. Certains crédits peuvent aussi être soumis à des frais de renouvellement lorsque le contrat arrive à échéance. De plus, dès lors qu’il y a un règlement en retard, des frais de retard peuvent s’ajouter.
  • Un risque de créance impayée et d’endettement : sachant que le crédit renouvelable permet d’emprunter de façon répétée, il peut alors facilement conduire à des retards de règlement par manque de fonds, et par conséquent générer des créances impayées. Vous pouvez alors avoir recours à une agence de recouvrement pour recouvrer les créances. Ces créances impayées mènent parfois au surendettement des emprunteurs.

En conclusion, les crédits renouvelables peuvent constituer une option de crédit à la consommation pour les emprunteurs ayant un besoin de financement immédiat pour des dépenses imprévues ou des achats à court terme. Cependant, ces crédits présentent des risques relativement importants, notamment des taux d’intérêts relativement élevés et un risque d’accumulation de créances si les remboursements ne sont pas effectués de manière responsable. Ces risques peuvent conduire à un contentieux bancaire, où les emprunteurs se retrouvent en litige avec leurs créanciers.

Les sociétés de recouvrement jouent alors un rôle important dans la gestion des risques associés aux crédits renouvelables et aux contentieux bancaires, car elles sont souvent appelées à intervenir dès lors que les emprunteurs ne peuvent pas rembourser leurs créances. Si vous avez des interrogations supplémentaires sur le crédit renouvelable ou souhaitez nous faire part de la situation financière de votre entreprise en matière de créances impayées, n’hésitez pas à nous joindre via notre page contact pour obtenir des conseils personnalisés ainsi que des solutions adaptées à votre situation.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.