Publié le

L’injonction de payer en procédure civile française

Injonction de payer

L'injonction de payer en procédure civile française

Qu’est-ce que l’injonction de payer ? Comment déployer cette procédure dans l’optique de récupérer les impayés ? Quelles sont les exigences pour pouvoir engager cette procédure ?

Rassurez-vous, dans cette exploration notre cabinet de récupération expose l’injonction de payer dans le système procédural français, comment conduire efficacement cette procédure, mais également quelles sont les prérequis pour l’enclencher.

Cette analyse détaillée transforme la complexité juridique en méthodologie accessible, dévoilant les mécanismes de cette procédure d’exception qui permet d’obtenir rapidement un titre exécutoire sans débat contradictoire, optimisant ainsi l’efficacité de récupération tout en respectant le cadre légal procédural.

Sommaire - Externalisation

L'injonction de payer en procédure civile française

Qu'est-ce que l'injonction de payer ?

Définitions

L’injonction de payer est une procédure simplifiée visant le paiement d’une dette. Cette action permet au créancier d’obtenir d’un juge un titre exécutoire afin de recouvrer sa créance.

Pour ce faire, la demande doit être effectuée auprès du greffe de la juridiction compétente. Cette procédure a pour avantage d’être rapide et peu coûteuse, et contraint le débiteur à respecter ses engagements concernant les biens et services consommés.

Cette procédure peut être entamée dès lors que la procédure amiable avec, par exemple, une société de recouvrement, n’a pas permis de recouvrer de la dette.

L’injonction de payer est une procédure non contradictoire qui le devient à compter du moment où le débiteur est informé du dossier par la signification. Cette procédure ne statue donc pas sur des faits mais uniquement sur le fond.

Explications
L’injonction de payer constitue une procédure allégée visant l’acquittement d’une créance. Cette action autorise le créancier à obtenir d’un magistrat un titre exécutoire destiné à récupérer sa créance.

Pour y parvenir, la sollicitation doit être déposée auprès du greffe de la juridiction compétente. Cette procédure présente l’avantage d’être véloce et économique, et contraint le débiteur à honorer ses obligations concernant les biens et prestations consommés.

Cette procédure peut être initiée dès lors que la démarche amiable avec, par exemple, un cabinet de récupération, n’a pas permis de recouvrer la dette.

L’injonction de payer constitue une procédure unilatérale qui se transforme en procédure contradictoire à partir du moment où le débiteur est informé du dossier par la signification. Cette procédure ne statue donc pas sur des faits mais exclusivement sur le fond.

Cette mécanique judiciaire transforme la créance civile en obligation exécutoire, créant un raccourci procédural qui contourne les lourdeurs du contentieux traditionnel tout en préservant les droits fondamentaux du débiteur via la possibilité d’opposition ultérieure.

Conformément à l’art. 1405 du Code de procédure civile :

« La récupération d’une créance peut être sollicitée suivant la procédure d’injonction de payer lorsque :

1° La créance présente une origine contractuelle ou découle d’une obligation de nature statutaire et atteint un montant déterminé ; en matière contractuelle, la détermination s’effectue en vertu des stipulations du contrat y compris, le cas échéant, la clause pénale ;

2° L’engagement découle de l’acceptation ou du tirage d’une lettre de change, de la souscription d’un billet à ordre, de l’endossement ou de l’aval de l’un ou l’autre de ces titres ou de l’acceptation de la cession de créances conformément à la loi n° 81-1 du 2 janvier 1981 facilitant le crédit aux entreprises. »

Cette codification juridique délimite précisément le champ d’application de la procédure, établissant une distinction claire entre les créances éligibles et excluant implicitement les obligations non contractuelles ou indéterminées, créant ainsi un cadre procédural sécurisé qui protège contre les utilisations abusives tout en garantissant l’efficacité pour les créances légitimes.

Par ailleurs, il convient de souligner que l’injonction de payer est encadrée par l’art. 1405 à l’art. 1422 du Code de procédure civile.

Une créance devient exigible dès lors qu’il devient possible de démontrer son existence ainsi que son montant par un document probant.

Cette exigence documentaire constitue le socle de la procédure, transformant la simple allégation en preuve tangible et créant un filtre procédural qui distingue les créances fondées des prétentions non étayées, garantissant ainsi la solidité juridique de la démarche tout en préservant les droits de la défense.

Les trois étapes de la procédure

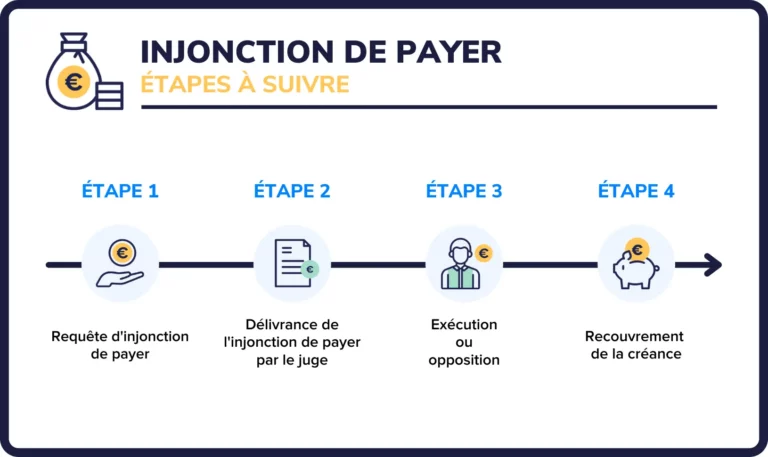
En d’autres termes, l’injonction de payer s’articule autour de trois phases bien distinctes :

  • La sollicitation
  • L’émission de l’injonction de payer par le magistrat ou l’ordonnance
  • L’activation de l’opposition


Cette architecture procédurale séquencée garantit un équilibre entre l’efficacité créancière et la protection débitrice, créant un mécanisme graduel où chaque étape offre des garanties spécifiques tout en préservant la possibilité de contestation, transformant ainsi la contrainte unilatérale en processus équitable.
La requête

La sollicitation d’injonction de payer s’effectue par une requête auprès du greffe de la juridiction compétente. La compétence d’une juridiction dépend du montant de la créance, de sa nature et du domicile des débiteurs.

Cette répartition de compétences territoriales et matérielles assure une attribution optimale des dossiers selon leur complexité et leur enjeu financier, créant un système de traitement spécialisé qui adapte l’expertise judiciaire aux spécificités de chaque créance tout en rapprochant la justice des justiciables concernés.
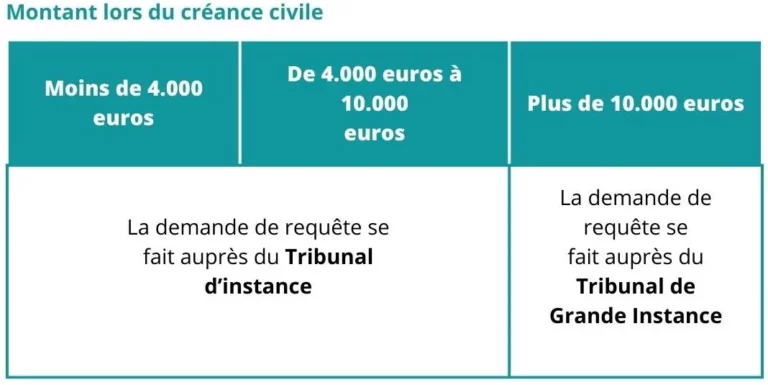
Montant créance civile

Si la requête est déposée par un avocat ou un commissaire de justice, des honoraires sont dus.

Montant lors d’une créance commerciale

La juridiction compétente entre deux professionnels constitue le Tribunal de Commerce.

Il n’existe alors aucun seuil minimal étant donné que la créance émane d’un contexte purement commercial. Quoi qu’il en soit, c’est le tribunal territorialement compétent qui sera habilité à statuer lorsqu’il s’agira d’une personne physique, ou celui du lieu du siège social dès lors que la personne est morale.

Le coût d’une sollicitation d’injonction de payer auprès des autorités compétentes demeure gratuit. Néanmoins, le coût d’une injonction de payer peut s’avérer relativement substantiel pour le débiteur.

Cependant, si celle-ci est déposée par un représentant d’une autorité compétente tel qu’un avocat ou un commissaire de justice, les honoraires sont supportés par le débiteur. Ces frais peuvent être assumés par l’aide juridictionnelle en cas de ressources insuffisantes.
Délivrance de l'injonction de payer par le juge

L’injonction de payer est délivrée au maximum 45 jours après la sollicitation. Cette temporalité dépend du tribunal et de la saturation de travail de celui-ci. Le magistrat prend une décision selon les éléments fournis par le créancier.

Il s’avère obligatoire de fournir les éléments comme les factures, les courriers de mise en demeure ou les lettres recommandées avec accusé de réception par le créancier afin que le juge puisse évaluer l’authenticité de la demande.

Lorsque le magistrat estime que la requête est fondée, il rend une ordonnance portant injonction de payer pour la somme mentionnée et retenue. Cette ordonnance détient une valeur de titre exécutoire.

Cela autorise donc les créanciers à obtenir le recouvrement contraint de leurs créances. Dès lors que la demande est rejetée, le créancier ne dispose alors d’aucun recours mais peut se tourner vers l’engagement d’une procédure judiciaire classique.

Cette procédure illustre parfaitement l’équilibre entre célérité décisionnelle et sécurité juridique : le délai contraint garantit une réactivité judiciaire tandis que l’exigence documentaire assure la solidité des décisions, créant un mécanisme efficace qui transforme rapidement la créance civile en instrument d’exécution forcée.
L'exécution de l'opposition

Opposition à l’ordonnance d'injonction de payer

Le débiteur dispose d’une temporalité d’un mois à compter de la délivrance de l’injonction pour formuler opposition. Une voie de recours en justice civile ou pénale demeure possible pour les débiteurs n’ayant pas eu connaissance d’une quelconque procédure à leur encontre, ce qui leur permet d’être de nouveau jugés par le tribunal compétent.

Cependant, le délai d’opposition peut demeurer ouvert jusqu’au moment où le débiteur a reçu personnellement la signification.

L’opposition doit donc s’effectuer auprès du tribunal qui a rendu la décision. La représentation par un avocat devient obligatoire pour les créances supérieures à 10 000 euros.

Cette architecture de recours garantit l’équité procédurale en préservant les droits de la défense : le délai d’opposition offre une temporalité suffisante pour réagir tandis que l’assistance obligatoire d’avocat pour les enjeux importants assure une défense qualifiée, créant un système qui équilibre efficacité créancière et protection débitrice.

Exécution de l’ordonnance

Dès lors que le débiteur ne conteste pas l’injonction de payer à l’issue du délai d’un mois suivant la signification, le créancier devient habilité à exécuter l’ordonnance portant injonction de payer. Le débiteur a alors l’alternative de régler suite à la sollicitation du créancier ou de sa propre initiative. Sans retour de la part du débiteur, le créancier peut solliciter un certificat d’absence d’opposition au greffe du tribunal.

Ce certificat atteste donc que la décision peut être mise à exécution. Le créancier doit ensuite s’adresser à un commissaire de justice pour l’exécution de l’ordonnance. Cela lui confère la possibilité d’effectuer une saisie sur biens mobiliers (mobilier, véhicules motorisés, bijoux, etc.) ou de gel du compte bancaire. Un commissaire détient la possibilité de réaliser des saisies conservatoires.

On immobilise les fonds mais on ne peut les appréhender tant qu’il n’y a pas de décision de justice. Les mesures de recouvrement judiciaire s’opposent aux mesures de recouvrement amiable qui se caractérisent par la conclusion d’un accord entre les deux parties.

Cette phase d’exécution transforme l’ordonnance théorique en contrainte patrimoniale effective, créant un arsenal coercitif qui matérialise la force exécutoire du titre tout en préservant l’équilibre procédural via les saisies conservatoires, distinguant clairement la contrainte judiciaire de la négociation amiable.

L’injonction de payer constitue l’une des méthodologies exploitées pour récupérer une créance. Il existe néanmoins d’autres méthodologies pour les récupérer : si vous vous trouvez dans cette configuration et que vous souhaitez transformer vos créances en liquidités, sollicitez nos prestations en nous contactant via notre interface contact, nous serions enthousiastes de pouvoir vous apporter notre expertise.

Cette procédure illustre parfaitement l’arsenal juridique disponible pour la récupération créancière, mais chaque situation nécessite une approche sur-mesure qui combine expertise technique et intelligence stratégique, transformant les contraintes procédurales en opportunités d’optimisation de récupération selon les spécificités de chaque dossier.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le

Certificat d’irrécouvrabilité

Certificat d'irrécouvrabilité

Qu'est-ce que le certificat d'irrécouvrabilité ?

À quoi sert le certificat d’irrécouvrabilité ? Ce document officiel certifie le caractère définitivement irrécouvrable d’une créance, constituant une étape cruciale tant pour l’administration de la trésorerie de votre organisation que pour votre comptabilité et occupe une position stratégique dans la fiscalité de votre entreprise.

Mais quel constitue son rôle précis et comment peut-il épauler les créanciers ?

Dans cette exploration, notre cabinet de récupération de créances détaille exhaustivement le certificat d’irrécouvrabilité, de son utilité dans la récupération de créance, sa définition ainsi que les prérequis de son obtention.

Cette analyse révèle l’importance cruciale de ce document dans l’écosystème financier, transformant l’échec de récupération en opportunité d’optimisation fiscale et comptable, créant une passerelle légale entre la contrainte opérationnelle et les avantages réglementaires disponibles pour les entreprises confrontées aux créances définitivement compromises.

Sommaire - Externalisation

Certificat d'irrecouvrabilité

Définition du certificat d'irrécouvrabilité

Le certificat d’irrécouvrabilité constitue un document officiel délivré sur simple sollicitation du créancier. Ce document atteste et confirme que la créance demeure irrécouvrable.

Si la dette ne peut être récupérée, les procédures de récupération supplémentaires se traduiront uniquement par une perte additionnelle de temps et d’argent. Puisqu’il s’avère impossible de récupérer la dette non remboursée, les coûts de récupération ne peuvent non plus être récupérés. En qualité de créancier, vous perdez non seulement le montant de l’impayé.

Pour s’assurer qu’il demeure impossible de récupérer la dette, veillez à bien administrer vos sollicitations de factures impayées avant même de passer à la récupération amiable. Sachez également qu’il s’avère possible de déployer des actions judiciaires si vous souhaitez poursuivre les démarches.

Ce document permet d’attester qu’après avoir mené toutes les actions possibles, le débiteur n’est pas en mesure de honorer ses dettes : toutes les actions déployées pour obtenir le règlement sont épuisées.

Cette certification transforme l’échec de récupération en reconnaissance officielle d’impossibilité, créant un cadre légal qui protège le créancier contre les poursuites ultérieures tout en ouvrant la voie aux optimisations comptables et fiscales, matérialisant ainsi la fin du processus de récupération par une validation administrative définitive.

Ce certificat peut être sollicité pour des motifs multiples :

  • Obtenir une attestation d’un professionnel, comme un cabinet de récupération, certifiant qu’une dette demeure irrécouvrable ;
  • Démontrer la tentative de récupération de la créance et la validité de sa comptabilisation comme perte définitive lors d’audit fiscal ;
  • Comptabiliser la créance comme une perte définitive ;
  • Récupérer la TVA éligible.

Cette polyvalence fonctionnelle transforme le certificat en outil stratégique multi-usage qui transcende la simple reconnaissance d’échec pour devenir un levier d’optimisation administrative, créant des opportunités de récupération indirecte via les avantages fiscaux et comptables, compensant partiellement les pertes directes par des gains procéduraux.

La gestion d’un impayé débute par l’engagement d’une démarche de recouvrement à l’amiable. DCN Recouvrement établit le contact avec votre débiteur en utilisant plusieurs moyens de communication pour parvenir au règlement de la créance dans les meilleurs délais. Lorsque cette phase amiable n’aboutit pas aux résultats escomptés, l’action judiciaire devient l’unique solution pour recouvrer vos créances impayées. Différentes voies de droit s’offrent alors à vous, notamment la demande d’injonction de payer, bien que ces procédures puissent engendrer des frais considérables. Le choix de la procédure appropriée dépendra essentiellement du montant en jeu et des caractéristiques spécifiques de votre créance.

L’établissement de ce certificat est exclusivement confié aux professionnels agréés par l’État : les sociétés de recouvrement, les commissaires de justice, ainsi que les mandataires liquidateurs.

Le certificat d’irrécouvrabilité peut faire l’objet d’une demande aussi bien de la part d’une entreprise que d’un particulier.

L'unité fiscale et comptable de ce certificat

Ce document offre de multiples bénéfices sur les plans comptable et fiscal, car la créance considérée comme définitivement perdue sera comptabilisée en charges, permettant ainsi sa déduction du bénéfice imposable de l’exercice concerné. Le montant de la créance ne constitue donc pas une perte totale : la récupération de la TVA applicable demeure possible. Cette opportunité est conditionnée par le respect des critères réglementaires requis.

Il convient de bien distinguer la créance irrécouvrable de la créance douteuse pour identifier le moment opportun d’établir un certificat d’irrécouvrabilité.

Une créance douteuse se caractérise par une créance dont le recouvrement présente des incertitudes dues à différents facteurs.

Cette situation correspond notamment au cas d’un débiteur qui ne donne aucune suite aux courriers de relance ou aux mises en demeure, tout en laissant l’entreprise créancière dans l’espoir de percevoir les montants dus. Dans ce contexte, l’entreprise ne peut se résoudre à comptabiliser la créance comme une perte irrévocable.

Pour bénéficier de la récupération de la TVA sur la créance, le créancier doit établir de manière probante le caractère définitivement irrécouvrable de celle-ci. Le fournisseur doit démontrer avoir mis en œuvre toutes les démarches nécessaires au recouvrement de la somme impayée en ayant épuisé l’ensemble des procédures de relance disponibles.

En définitive, le certificat d’irrécouvrabilité constitue un document essentiel pour les créanciers qui font face à des créances définitivement perdues.

Il apporte une attestation officielle démontrant que l’ensemble des démarches de recouvrement ont été menées à leur terme, autorisant ainsi l’enregistrement comptable de la créance en tant que perte irrévocable.

Pour toute interrogation concernant ce certificat d’irrécouvrabilité ou pour obtenir davantage d’informations sur les services offerts par DCN Recouvrement, nous vous invitons à prendre contact avec nos équipes qui se tiendront à votre disposition pour vous apporter les éclaircissements souhaités.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le

Passer par une agence de recouvrement avant l’huissier de justice

Pourquoi passer par une société de recouvrement ?

Quels intérêts avez-vous de passer par une société de recouvrement avant de passer par un huissier ?

Le recouvrement à l’amiable génère de multiples interrogations chez les entreprises qui y sont confrontées. Quelle est la pertinence de faire appel à une société de recouvrement en amont d’une intervention d’un commissaire de justice ?

Les honoraires seront-ils plus conséquents avec les commissaires de justice ? Comment arbitrer entre ces deux options ? Lorsqu’on est confronté aux impayés, il est crucial d’opter pour la stratégie appropriée et d’appréhender les distinctions entre le recouvrement amiable et judiciaire.

Les entreprises spécialisées dans le recouvrement peuvent vous épauler dans la récupération de vos fonds par diverses méthodes et sont également en mesure de vous orienter sur l’approche optimale pour recouvrer vos dettes.

L’intérêt de solliciter une société de recouvrement préalablement aux commissaires de justice réside dans leur capacité à vous transmettre des informations précises sur les développements possibles si vous décidez de poursuivre cette voie. Par ailleurs, les coûts occasionnés par l’intervention d’un commissaire de justice peuvent s’avérer substantiels, sans garantie aucune quant à la récupération effective de l’impayé.

Sommaire - Externalisation

Pourquoi passer par une agence de recouvrement ?

Quel va-t-être le rôle d'une société de recouvrement ?

Pour qui sommes-nous en mesure d'intervenir ?

DCN Recouvrement vous offre la possibilité de profiter de nos prestations de recouvrement de créances sans engagement d’abonnement et sans aucun versement préalable. Notre savoir-faire nous permet d’intervenir aussi bien auprès des entreprises que des particuliers.


Il convient de souligner que l’exercice de l’activité de recouvrement amiable de créances pour le compte de tiers est encadré par les articles R. 124-1 à R. 124-7 du Code des procédures civiles d’exécution.

Quel va être le rôle d'une société de recouvrement ?

La société de recouvrement intervient durant l’étape de recouvrement amiable, en amont de l’engagement d’une procédure de recouvrement judiciaire. Elle contracte un engagement envers vous. C’est la raison pour laquelle elle déploiera tous les moyens nécessaires auprès de vos débiteurs dans le but d’assurer le recouvrement de créances.

Il est donc essentiel de comprendre que les commissaires de justice ne constituent pas l’unique recours pour un créancier souhaitant récupérer des dettes impayées. Il s’avère fréquemment plus avantageux financièrement pour le créancier de faire appel à une agence de recouvrement.

Nous vous proposons, lorsque les débiteurs se trouvent dans l’incapacité de régler leurs dettes, une approche alternative telle que l’échelonnement de la créance.

Quels sont les avantages de passer par une société de recouvrement ?

Les recouvrements de créances peuvent constituer de véritables défis complexes, tant pour les entreprises que pour les particuliers. Les bénéfices de confier cette mission sont multiples :

Les 6 avantages que vous avez à passer par du recouvrement amiable

Optimisez la trésorerie de votre entreprise

La trésorerie représente l’élément fondamental de toute entreprise. L’optimisation des flux de trésorerie exige un investissement considérable en temps et en énergie, mais s’avère rentable sur le long terme. La seule perspective de recouvrer les créances impayées de votre clientèle vous donnera l’opportunité d’améliorer votre trésorerie.

Libérez des ressources

Grâce à DCN Recouvrement, offrez-vous la possibilité d’économiser du temps en interne et de vous concentrer sur votre activité principale : nous prenons en charge l’intégralité des démarches.

Préservez votre relation client

L’intervention d’un tiers contribue à consolider votre crédibilité et facilite les démarches. Nous savons faire preuve d’écoute et nous veillons à personnaliser notre relation client. Nous nous attachons donc à communiquer des informations précises au débiteur en évitant l’emploi d’un vocabulaire juridique complexe.

Spécialiste du recouvrement

Nous disposons d’une autorité importante face au client qui nous autorise une intervention rapide auprès du débiteur. En confiant le recouvrement, vous pouvez vous garantir un gain de temps et d’argent.

Maximisez vos chances

Solliciter une société de recouvrement vous donne la possibilité d’optimiser vos chances d’améliorer votre flux de trésorerie. Vous renforcez ainsi votre taux de recouvrement.

Honoraires au résultat

Les agences de recouvrement sont spécialisées dans la récupération des créances impayées. Elles disposent habituellement d’une méthodologie établie qu’elles appliquent pour percevoir les montants dus.

Si ces bénéfices ne vous persuadent pas encore, nous vous recommandons de consulter notre article qui démontre l’importance de préserver votre relation client dans le cadre de la gestion de vos impayés.

Recourir à une agence de recouvrement va, en premier lieu, vous donner l’opportunité de confier la mission liée au recouvrement de créances que vous gérez potentiellement actuellement en interne. Cette solution s’avère d’autant plus avantageuse qu’elle ne vous impose aucun engagement. Nous vous garantissons une transparence complète concernant le recouvrement des créances.

Solliciter une société de recouvrement s’appuie sur la sauvegarde de votre relation commerciale avec votre débiteur. L’image de marque étant cruciale dans le développement d’une entreprise, nous privilégions le dialogue comme facteur déterminant de la réussite de la procédure de recouvrement.

Prenez contact avec nous pour découvrir nos offres et prestations afin de dialoguer ensemble sur les modalités selon lesquelles nous pouvons récupérer vos impayés.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le

Gestion des relances de factures impayées avant le recouvrement amiable des créances

recouvrement judiciaire

La gestion des relances de factures impayées avant le recouvrement amiable des créances

Avez-vous conscience de l’impact d’un impayé sur votre trésorerie ou d’une gestion défaillante de la relance facture ? À quel moment convient-il de solliciter DCN Recouvrement pour le recouvrement amiable des créances ? Notre société de recouvrement détaille la gestion des relances de factures impayées en 4 étapes, quel est le cheminement du client avant de prendre la décision de s’orienter vers un cabinet de recouvrement ?

Sommaire - Externalisation

La gestion des relances de factures impayées avant le recouvrement amiable des créances

La relance d'impayés préventive et la relance de niveau 1

Dans un premier temps, il convient d’effectuer une relance anticipée, en amont de la date d’échéance de la facture. Cette démarche permet de limiter les retards de paiement et d’optimiser le délai moyen de règlement dans le but d’éviter les impayés. Il s’agit de la seule relance qui vous permettra d’atteindre votre objectif : obtenir les règlements dans les délais impartis. Les relances ultérieures interviennent après la date d’échéance et peuvent générer un impact significatif sur votre trésorerie.

La relance anticipée veille à maintenir votre relation client et favorise leur satisfaction. Il est important de rappeler que le paiement de votre client intervient à la seule condition que vous ayez honoré vos engagements.

Dans les situations complexes, la relance préventive va vous permettre d’identifier un éventuel problème de trésorerie chez votre client, ce qui vous donnera la possibilité d’anticiper la situation à venir. Vous pouvez solliciter vos clients de manière préventive 15 jours avant l’échéance de paiement de la facture concernée.

La relance d'impayés de niveau 1

La relance de niveau 1 s’active dès le premier jour consécutif à la date d’échéance de la facture, lorsque votre client ne l’a pas honorée. Les retards de paiement, bien qu’impactants pour votre entreprise, sont prévisibles. En présence d’un impayé, la première démarche consiste à identifier la cause du défaut de paiement en établissant le dialogue avec votre client.

Ces causes peuvent être variées :

  • Insuffisance de provisions sur le compte bancaire
  • Erreur lors de la saisie du RIB
  • Mandat de prélèvement non retourné
  • Carte bancaire arrivée à expiration

Ces motifs peuvent être rapidement solutionnés. Cependant, des situations plus délicates peuvent survenir, notamment lorsque votre client présente une vulnérabilité financière, des difficultés administratives ou qu’il évoque un différend. Votre objectif sera d’aboutir à un accord avec votre client pour qu’il puisse vous régler dans les meilleurs délais.

La relance curative de niveau 1 s’enclenche dès le premier jour de retard par rapport à la date d’échéance de la facture. Vous pouvez dans cette situation mettre en œuvre les démarches suivantes :

  • J+1 transmettre un courriel de relance à votre client, un oubli pouvant survenir
  • J+4 joindre votre client par téléphone dans le but de le relancer concernant le règlement de la facture
  • J+7 Renouveler votre courriel de relance

À partir du septième jour de retard, il devient nécessaire de basculer vers une relance curative de niveau 2 pour obtenir le paiement de la part de votre client.

Ces actions de relance vont permettre d’identifier l’origine du retard de paiement et d’encourager votre client à normaliser sa situation dans les plus brefs délais ou dans un délai raisonnable en fonction du problème rencontré.

Avant de poursuivre votre lecture, découvrez nos recommandations détaillées sur la façon de relancer efficacement les factures impayées dans l’un de nos autres articles.

La relance d'impayés de niveau 2 et de niveau 3

La relance d'impayés de niveau 2

La relance curative de niveau 2 s’active après les multiples sollicitations demeurées sans réponse. Cette phase s’applique à partir du huitième jour de retard. Cette relance revêt une importance capitale en cas de défaut de paiement car elle vous signale que c’est à compter de ce moment que la situation devient préoccupante et qu’il est fort probable que vous ne perceviez jamais votre règlement.

Deux facteurs peuvent expliquer le défaut de paiement des factures à cette échéance : l’intention de la part de votre client de ne pas honorer ses dettes, ou des difficultés financières considérables ne lui permettant pas de régulariser la situation. Il va être indispensable de solliciter votre client de façon plus assertive qu’auparavant en diversifiant les modes de relance et en adressant également un courrier de relance avec accusé de réception exigeant un règlement immédiat de la somme. À ce stade, il est opportun de faire comprendre à votre débiteur que des mesures de recouvrement peuvent être déployées à son encontre pour le paiement de la dette.

Toutefois, avant de basculer vers l’étape contentieuse, vous pouvez mettre en œuvre la relance curative de niveau 3.

Dernière étape avant la procédure en contentieux : la relance d'impayés de niveau 3

Cette relance survient après l’accomplissement des phases précédentes. Elle se conclut par une lettre de mise en demeure expédiée au domicile de votre client précisant une date limite de paiement. Cette correspondance lui signifie que vous avez épuisé le processus de relance et que vous êtes habilité à engager une action contentieuse pour le règlement du solde de la facture.

Avant d’expédier une lettre de mise en demeure, il convient de solliciter votre client afin de lui permettre une prise de conscience de ce qui peut être déployé s’il ne s’acquitte pas de sa dette. C’est la raison pour laquelle vous pouvez, après les 30 jours de retard, transmettre un courriel de relance et effectuer un ultime appel. 60 jours après le retard de paiement, vous êtes en droit d’engager une procédure contentieuse.

Après l’ensemble des relances, si votre client souhaite régler sa dette mais fait face à des difficultés financières, échangez avec lui pour l’établissement d’un échéancier qui vous permettra de recouvrer la créance sans passer par l’étape supérieure de procédure contentieuse.

Dès lors que la créance demeure impayée, il devient possible d’engager des actions judiciaires en procédant à l’étape de la demande d’injonction de payer.

La gestion des relances de vos factures impayées s’avère cruciale pour préserver la santé financière de votre entreprise. L’application de ces étapes vous permettra non seulement de réduire les conséquences des impayés sur votre trésorerie mais également d’anticiper les situations problématiques avant qu’il ne soit trop tard.

Si vous éprouvez des difficultés à gérer vos impayés ou que vous désirez en apprendre davantage sur les meilleures pratiques pour relancer vos clients, n’hésitez pas à nous contacter, notre équipe spécialisée en recouvrement se tiendra à votre disposition pour vous accompagner dans vos démarches.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le

Les mentions obligatoires sur une facture

Les mentions obligatoires sur une facture

Les mentions obligatoire sur une facture

Pour être valide, une facture doit comporter un certain nombre de mentions légales. Ce document doit également être validé par les deux parties : le client et l’entreprise. En cas d’omission d’une des mentions ou signatures, la facture peut alors être considérée comme invalide ou des sanctions peuvent être appliquées

*Quelles sont les mentions légales à absolument ne pas omettre sur votre facture ? Dans cet article, notre société de recouvrement définit les mentions légales que vous devez obligatoirement intégrer sur vos factures.

Sommaire - Externalisation

Que faut-il faire apparaître sur une facture ?

Les mentions obligatoires

En France, l’élaboration de factures est régie par certaines réglementations. Par conséquent, ce document doit satisfaire à trois exigences :

  • Être rédigée en français
  • Être produite en deux exemplaires, incluant l’original destiné à votre client
  • Comporter un certain nombre d’informations que nous vous détaillons ci-dessous

Outre le risque d’écoper d’une amende, vous risquez de ne pas percevoir de paiement si vous omettez des mentions légales sur votre facture. En cas de facture incomplète, votre client est habilité à refuser le règlement de celle-ci. Vous vous retrouverez donc avec une facture impayée, entraînant une procédure d’affacturage pouvant mener jusqu’à une procédure de recouvrement.

  • Date d’émission de la facture ;
  • Numéro de la facture : celui-ci doit s’appuyer sur une séquence chronologique continue ;
  • Date de la vente du produit ou de la réalisation du service ;
  • Identité du vendeur ou du prestataire de services et identité de l’acheteur ou du client : pour les entreprises, cela inclut l’adresse de facturation (si distincte de l’adresse postale), la forme juridique, le numéro de SIREN et la dénomination sociale ;
  • Numéro d’identification à la TVA ;
  • Désignation et décompte des produits et services fournis ;
  • Prix unitaire des biens et des services : montant total hors taxes ainsi que la répartition selon le taux en vigueur et le montant total de la Taxe sur la Valeur Ajoutée exigible ;
  • TVA légalement en vigueur : le taux dit normal est de 20% en France ;
  • Réduction de prix : toute réduction acquise à la date de la vente ou du service et ayant un rapport direct avec la présente transaction ;
  • Montant de la somme à régler hors taxes et toutes taxes comprises ;
  • Date à laquelle le versement de la somme doit s’effectuer, accompagnée des informations sur le paiement ;
  • La facture doit également indiquer, en cas d’existence d’une garantie, la durée de la garantie légale dont bénéficie le consommateur.

Pour pouvoir procéder à l’affacturage dans votre bon droit ou faire intervenir une société de recouvrement en cas de facture impayée, il est indispensable que l’ensemble de ces mentions légales figurent sur votre facture.

Les pénalités et les mentions particulières

Si l’entreprise ne respecte pas ces obligations, des sanctions peuvent être appliquées :

  • Une amende de 15 euros pour chaque mention manquante ou inexacte : l’amende est plafonnée à un quart du montant global de la facture ;
  • Une sanction administrative de 375 000 euros pour une personne morale et de 75 000 euros pour une personne physique : ce montant peut être multiplié par deux en cas de défaillance de facturation, de factures de complaisance ou de facture fictive.

Il est envisageable de faire figurer des mentions spécifiques sur la facture selon certaines situations particulières :

  • Le vendeur ou le prestataire de services fait partie d’un centre de gestion ou d’un organisme agréé
  • Le vendeur bénéficie d’une exonération de Taxe sur la Valeur Ajoutée
  • Artisans ou micro-entrepreneurs exerçant une activité artisanale nécessitant une assurance professionnelle obligatoire.

Après avoir exploré les mentions légales sur une facture, apprenez à gérer les retards de paiement en vous familiarisant avec les excuses les plus fréquentes.

Pourquoi faut-il conserver ses factures pendant 10 ans ? Outre une conservation légale pour justifier l’activité d’une entreprise, l’entreprise se doit de préserver ses factures. La raison est évidente, cela permet, en cas de différend, d’établir la preuve de votre bon droit en qualité d’entreprise.

Le non-respect de ces règles peut également entraîner des sanctions financières importantes et compliquer le processus de recouvrement en cas d’impayés. Il est donc essentiel de s’assurer que toutes les informations requises sont présentes et exactes sur vos factures pour faciliter l’affacturage et les démarches auprès d’une société de recouvrement.

Si vous désirez des conseils sur la gestion des factures ou pour une assistance dans le recouvrement de créances, n’hésitez pas à contacter DCN Recouvrement.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.
Publié le

Dossier de surendettement

Dossier de surendettement

Le dépôt du dossier de surendettement : mode d'emploi

Qu’est-ce que la procédure de surendettement ? Pourquoi constituer un dossier de surendettement ? Que faut-il pour être reconnu surendetté ? Quand s’achève un dossier de surendettement ? Vous êtes un particulier et vous ne parvenez plus à honorer vos dettes ? Des solutions existent.

Un dépôt de dossier de surendettement constitue peut-être la solution pour améliorer votre situation mais il est important de comprendre que celle-ci n’est pas permanente, c’est-à-dire qu’elle n’est pas éternelle. En effet, à travers cet article vous allez découvrir les recommandations de DCN Recouvrement pour le dépôt du dossier de surendettement et disposerez de tous les éléments nécessaires pour mettre en œuvre une procédure de surendettement !

Sommaire - Externalisation

Le dépôt du dossier de surendettement : mode d'emploi

Définition d'une situation de surendettement : quand parle-t-on de surendettement ?

Votre incapacité de rembourser vos dettes s’est aggravée et vous estimez que votre situation financière ne va pas s’améliorer ? Alors vous pouvez considérer votre situation comme éligible à la commission de surendettement auprès de la Banque de France.

On considère qu’une personne est en situation de surendettement lorsqu’elle se trouve dans l’impossibilité de faire face au règlement de ses dettes courantes (loyers, crédits, impôts, courses alimentaires…) et qu’elle démontre sa bonne foi.

Il faut savoir que l’on différencie deux types de surendettement : l’actif et le passif.

  • Le surendettement actif découle d’une accumulation de dettes multiples. C’est par exemple, une personne ayant accumulé des loyers impayés, des crédits non remboursés.
  • Le surendettement passif provient d’une diminution des revenus causée par un accident de la vie. C’est le cas lors de la perte d’un emploi, d’une maladie, etc.

En outre, les personnes touchées par le dossier de surendettement n’ont donc pas la capacité de diminuer suffisamment leurs charges, ni d’augmenter assez leurs rentrées d’argent, ni de parvenir à un accord avec leurs créanciers.

Quelle est la différence entre endettement et surendettement ?

L’endettement correspond au fait d’emprunter de l’argent pour des projets pour lesquels les ressources courantes ne suffisent pas pour pouvoir acquérir ces projets immédiatement par ses propres moyens financiers à l’instant T. Il existe un indicateur pour évaluer son taux d’endettement, cela correspond d’une part à maîtriser parfaitement sa situation financière et de se positionner par rapport à la limite de 33% d’endettement. On commence à considérer une situation de surendettement lorsque le montant de toutes les mensualités d’emprunt atteint ou dépasse 50% des revenus du foyer.

Qu’est-ce que le taux d’endettement ? Comment le calculer ?

Le taux d’endettement correspond au ratio entre les charges financières liées à l’ensemble de vos emprunts et votre revenu mensuel (ou celui de votre ménage). On considère qu’un taux d’endettement de 33% représente un plafond à ne pas franchir afin d’éviter le surendettement.

Comment et où déposer un dossier de surendettement ?

Pour déposer un dossier de surendettement il faut le constituer auprès de la commission de surendettement de votre département. Elle siège auprès de l’antenne départementale de la Banque de France.

Première étape : la constitution des dossiers

Pour constituer un dossier de surendettement, vous devez compléter un formulaire de déclaration de surendettement disponible auprès de la Banque de France du département de votre résidence ou sur le site internet de la Banque de France. À noter que vous pouvez remplir votre dossier seul ou être accompagné par un travailleur social du Centre communal d’action sociale (CCAS) de votre commune ou un Point Conseil Budget.

Joindre des pièces justificatives

Pour compléter votre dossier, il faut y adjoindre diverses pièces justificatives afin de prouver votre bonne foi et votre situation.

Voici une liste de ce qu’il ne faut pas omettre :

  • Pièce d’identité avec photo et signature pour chaque déposant
  • Jugement établissant le montant de la pension alimentaire versée ou perçue
  • Jugement de protection des majeurs (tutelle, curatelle…)
  • Relevés complets de tous les comptes bancaires sur un mois, précisant les coordonnées bancaires
  • IMPÉRATIF : courrier expliquant votre situation de surendettement
  • Carte grise de tous les véhicules en votre possession
  • Si vous êtes propriétaire, évaluation récente des biens immobiliers réalisée par un professionnel (notaire ou agence)
  • Dernier relevé d’épargne (plan épargne entreprise, participation, PERCO, PERP, assurance-vie, plan d’épargne logement, portefeuille titres, livret d’épargne…)
  • Si vous détenez des patrimoines : justificatifs des loyers perçus
  • Dernière notification de droits allocations chômage délivrée par Pôle Emploi
  • Justificatifs des montants de retraites et autres pensions
  • Dernier avis d’imposition ou de non-imposition sur le revenu
  • Dernière quittance de loyer ou dernier avis d’échéance
  • Justificatifs des montants de toutes les charges exceptionnelles (frais de transport professionnel, mutuelle, frais de santé, frais de scolarité, frais de garde…)
  • Dernier relevé de tous vos prêts (personnels, renouvelables, CAF, employeur…)
  • Justificatifs des charges impayées (loyers, EDF, téléphone, impôts…)

Lorsque votre dossier est complet, signé, accompagné des pièces justificatives nécessaires et d’une lettre expliquant votre situation financière actuelle, vous pouvez alors déposer votre dossier à l’antenne de la Banque de France de votre département.

Le dépôt en ligne ou l'envoi par courrier

Plusieurs modes de transmission de votre dossier de surendettement sont envisageables :
→ Le dépôt du dossier en ligne sur le site du service public Français.
→ Par courrier au service Banque de France Surendettement
→ Sur place au guichet de la Banque de France. Vous trouverez sur le site de la Banque de France les coordonnées d’une antenne proche de votre domicile.

Comment se passe le traitement de mon dossier ?

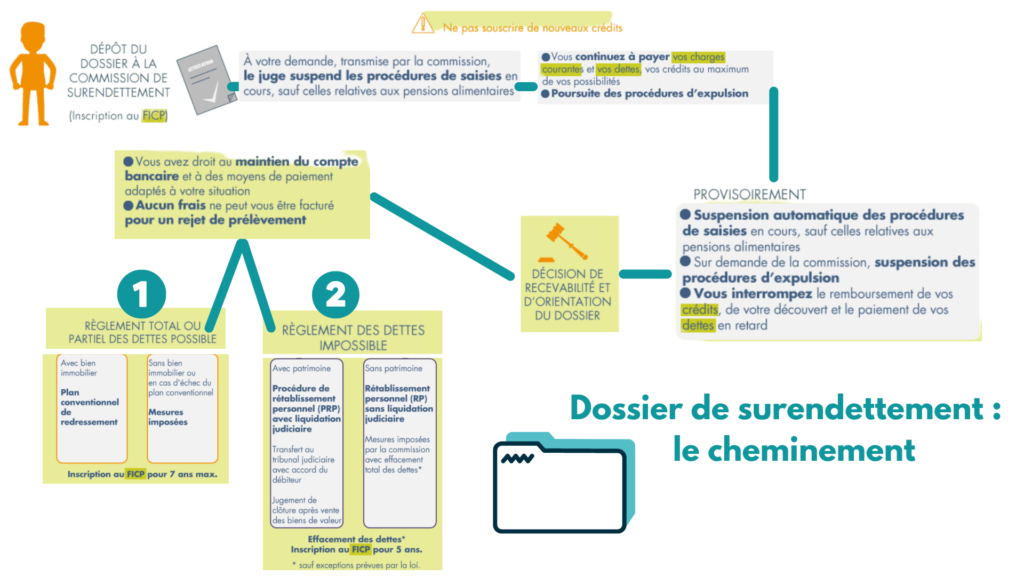
Dossier de surendettement

Quelle décision peut prendre la commission ?

La Commission de surendettement bénéficie d’un délai de 3 mois pour analyser votre demande et se prononcer sur son acceptation ou son refus. Elle évalue votre endettement et établit si vous êtes éligible à un dispositif de résolution du surendettement. En cas d’acceptation de votre demande, la Commission vous transmettra la décision d’acceptation par voie postale et en informera simultanément vos créanciers ainsi que votre établissement bancaire. La Commission dirigera ensuite votre demande vers l’une des procédures de traitement du surendettement, en fonction de votre capacité financière à honorer (intégralement ou partiellement) vos engagements.

La Commission ne vous contactera qu’en cas de refus de votre demande, autrement dit si elle est rejetée. Vos créanciers ne recevront aucune information. Vous avez la possibilité de contester en mentionnant le numéro de référence de votre demande (12 chiffres) sous 15 jours en transmettant un courrier (en recommandé avec accusé de réception) à la Banque de France (ou par correspondance au secrétariat de la commission du surendettement). En l’absence de contestation de la décision de refus, votre enregistrement au FICP sera effacé.

Que se passe-t-il une fois que mon dossier est recevable ?

À compter de la date d’acceptation de votre demande, et durant toute la période d’examen de votre dossier par la commission, soit durant deux années maximum, vous êtes tenu de cesser le remboursement de vos emprunts à la consommation, immobiliers ou votre découvert, de cesser de régler les créances en souffrance (arriérés de loyers, d’impôts…) et les factures impayées antérieures à la décision d’acceptation.

Durant cette phase, les actions judiciaires en cours sont interrompues et annulées de plein droit, à l’exception des créances alimentaires et pénales. Sur demande de la commission de la créance, les procédures d’expulsion peuvent être interrompues par décision judiciaire. Les demandes ne sont pas systématiquement accordées. En revanche, vous devez poursuivre : le règlement des charges (loyer, impôts, etc.) et des factures (énergie, téléphone, etc.) du mois en cours et des mois suivants ; le versement d’une pension alimentaire, les amendes prononcées dans le cadre des condamnations pénales. Vous devez équilibrer votre budget.

Le dépôt d’un dossier de surendettement auprès de la Banque de France constitue une démarche essentielle pour les personnes qui ne parviennent pas à honorer leurs créances. Le surendettement ne représente pas une situation définitive, et grâce aux mesures appropriées, une solution est envisageable.

Que vous traversiez une période de surendettement ou si vous avez des interrogations sur la façon de gérer vos créances, n’hésitez pas à nous contacter pour bénéficier de conseils et d’un accompagnement.

Découvrir plus d'articles !

Comptabilité et finance, procédures et réglementations, études, aspect juridique et actualité : découvrez nos différents articles et nos études en lien avec le recouvrement de créances.